
4.4 La Curva de Phillips: El dilema inflación-desempleo
¿Podemos comprar menos paro pagando con más inflación?
La curva de Phillips: una relación útil para pensar, pero peligrosa cuando la conviertes en un menú fijo.
Seamos honestos: si alguien ofreciera elegir entre un poco de inflación y un poco de paro, la discusión sería intensa pero manejable. Ajustamos un mando, aceptamos un precio y listo. El problema es que la economía no conserva siempre la misma relación entre ambas cosas. A veces te llevas inflación y desempleo a la vez, sin descuento por el paquete completo.
Hoy quiero hablar de la curva de Phillips. No es un indicador que se publique como el IPC ni un instrumento que puedas comprar. Es una representación de una relación económica: cómo se asocian las tensiones del mercado laboral y la evolución de salarios o precios, según la versión. Sirve para ordenar mecanismos y supuestos, no para prometer una combinación política que funcione eternamente.
De dónde sale: primero fueron salarios y paro británicos 📚
En 1958, el economista A. W. Phillips publicó un estudio sobre la relación entre desempleo y variación de salarios monetarios en el Reino Unido utilizando datos históricos. «Salario monetario» es el salario expresado en dinero, antes de ajustar por inflación. Su observación original no era una ley universal sobre IPC y paro de cualquier país: se refería a salarios y a una muestra concreta.
La intuición era que, cuando resulta difícil encontrar trabajadores, los empleadores compiten más por contratarlos y las remuneraciones tienden a subir con más fuerza. Cuando abundan candidatos sin trabajo, esa presión puede ser menor. Es un mecanismo de negociación y escasez relativa, no una afirmación de que toda persona parada encuentre enseguida cualquier vacante existente.
Después, otros economistas trasladaron el razonamiento a inflación de precios y desempleo. El puente son los costes laborales, la productividad y los márgenes. Si pagar trabajo cuesta más por unidad producida, las empresas pueden intentar elevar precios. Pero salarios y precios no son iguales: un negocio puede producir más por hora o absorber parte de una subida en su beneficio.
Cómo leer el dibujo sin aprenderlo de memoria 📉
En el eje horizontal situamos el desempleo: hacia la derecha, más paro. En el vertical, la inflación de precios en la versión simplificada que usamos aquí: hacia arriba, más inflación. Una curva descendente representa que, manteniendo ciertas condiciones constantes, menos paro se asocia a más presión inflacionista. No dice que un punto de la curva sea moralmente deseable ni que conocemos su posición exacta hoy.
Imagina una economía donde aumenta el gasto y las empresas reciben más pedidos. Primero pueden utilizar capacidad ociosa, recursos que estaban disponibles sin usarse plenamente. Si la expansión continúa y cuesta contratar, aparecen presiones de salarios y precios. En ese relato, la economía puede moverse por una relación de corto plazo entre actividad laboral e inflación. El supuesto de «todo lo demás igual» lleva mucho trabajo escondido.

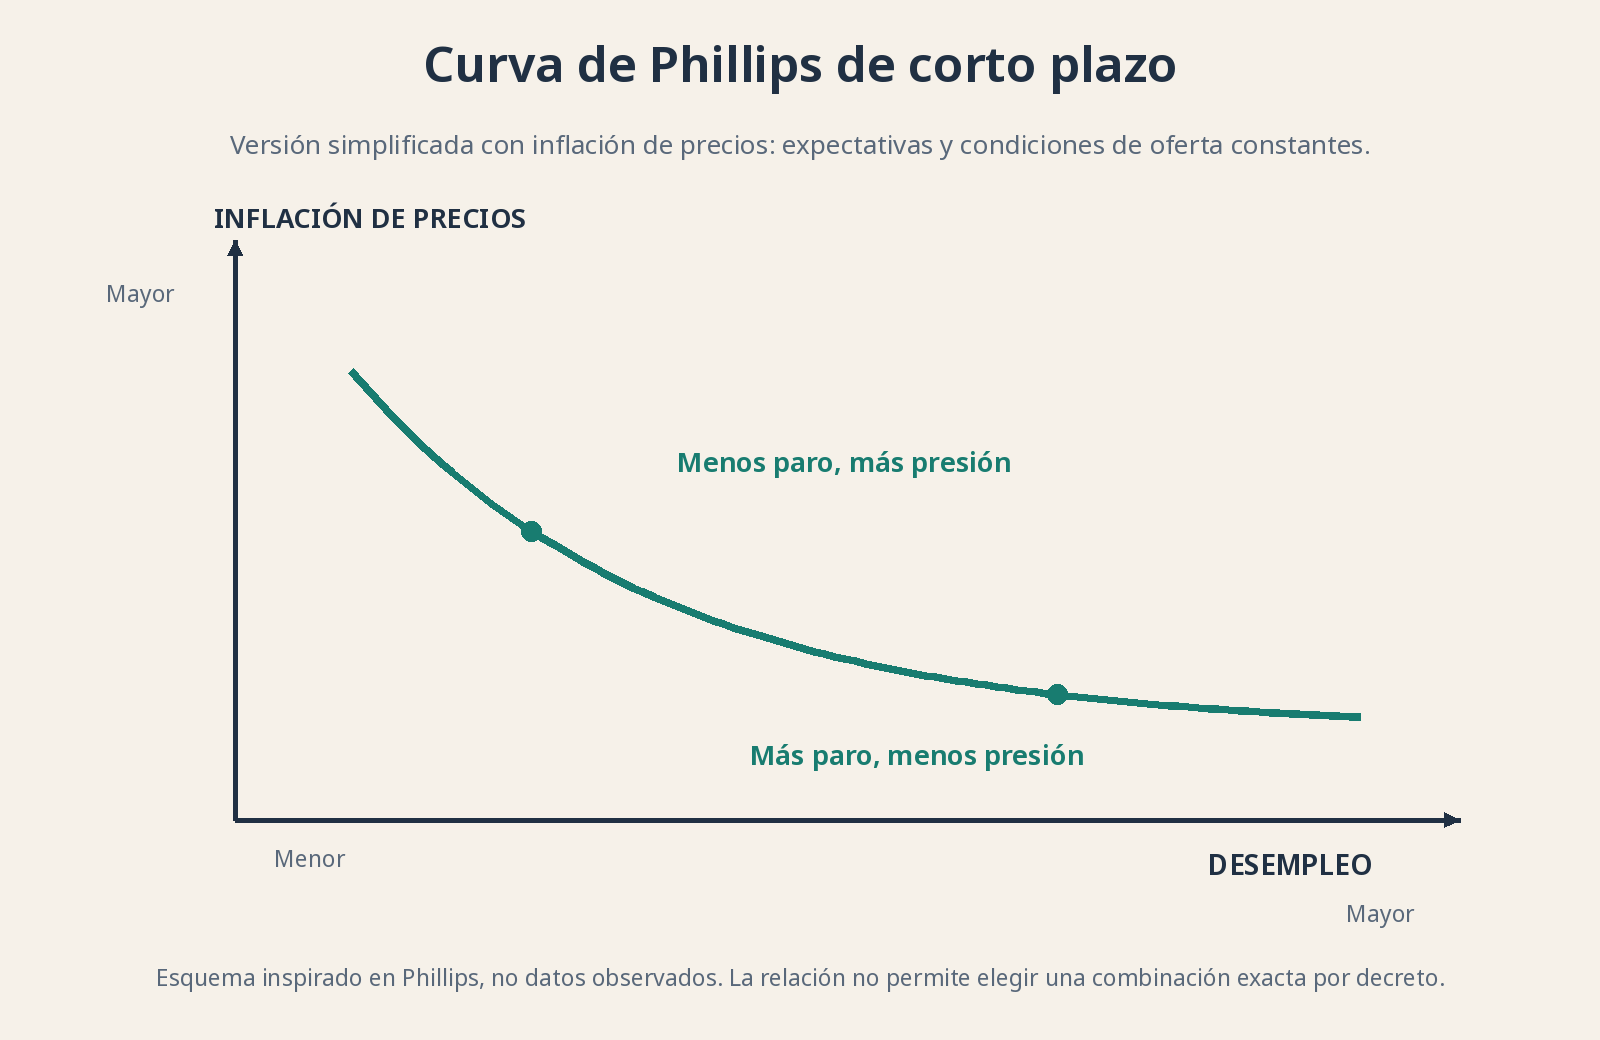
Esquema original inspirado en la curva de Phillips: desempleo en el eje horizontal e inflación de precios en el vertical. Sin datos, escalas numéricas ni posibilidad de elegir un punto exacto por decreto.
Por qué sedujo a la política: parecía un menú de opciones 🎛️
La lectura más tentadora era sencilla: si la relación es estable, una política que apoye demanda puede reducir paro aceptando más inflación; otra que enfríe gasto puede contener precios a costa de empleo. «Demanda» es el gasto que hogares, empresas, Estado y exterior desean realizar con capacidad para pagarlo. Tipos y presupuestos pueden influir sobre ella, según vimos en las lecciones anteriores.
El error aparece al convertir una asociación observada en una máquina perfectamente controlable. Las personas cambian su conducta, los contratos se revisan y la estructura productiva evoluciona. Además, no todo movimiento de precios empieza en la demanda. Una energía más cara puede subir costes sin aumentar pedidos. El gráfico no deja de ser útil; deja de ser un mando con posiciones garantizadas.
Tampoco significa que deba buscarse inflación alta para crear prosperidad. Una expansión que supera de manera sostenida la capacidad de producir no fabrica trabajadores formados ni infraestructuras nuevas de inmediato. Puede elevar precios sin conservar mejoras de empleo. Esa distinción abrió una de las críticas más importantes a la interpretación simple.
Friedman y Phelps: las personas no se olvidan de la inflación 🧠
Milton Friedman y Edmund Phelps desarrollaron por separado en los años sesenta el papel de las expectativas en esa relación. La idea central es que trabajadores y empresas no negocian para siempre como si los precios fueran a quedarse quietos. Intentan anticipar cuánto costará vivir y producir. La inflación esperada es esa previsión, que influye en salarios, precios y contratos antes de conocer el resultado.
Si la inflación sorprende al alza, puede haber efectos temporales sobre producción y empleo porque algunas remuneraciones y acuerdos tardan en ajustarse. Pero, si el proceso se repite, las personas incorporan esas subidas a sus decisiones. Para obtener continuamente el mismo estímulo mediante sorpresas harían falta nuevas sorpresas. No hay razón para esperar que el mercado laboral acepte indefinidamente el mismo truco.
En el dibujo, mayores expectativas de inflación desplazan la curva hacia arriba: para un mismo nivel de paro, la inflación puede ser mayor. Eso es distinto de moverse por una curva que no cambia. Moverse por ella cuenta un cambio bajo ciertas condiciones constantes; desplazarla cuenta que esas condiciones han variado. Es una diferencia pequeña sobre el papel y enorme para interpretar una política.
Corto y largo plazo: por qué aparece una línea vertical 📏
En el modelo clásico ajustado por expectativas, a largo plazo no existe un intercambio permanente que permita mantener menos paro simplemente eligiendo más inflación. Se dibuja una relación vertical alrededor de una tasa de desempleo de equilibrio. Vertical significa que la inflación puede variar sin proporcionar de forma duradera el menor paro prometido por el menú sencillo. Es una conclusión de ese modelo, no una regla milimétrica que observemos directamente.
La tasa natural de paro es el desempleo compatible con el funcionamiento y las fricciones del mercado laboral en ese marco. «Natural» no significa bueno, inevitable ni decidido por la biología. Depende de instituciones, formación, movilidad, información y facilidad para emparejar candidatos con vacantes. Cambiar esas condiciones puede cambiar el nivel de equilibrio; no es lo mismo que estimular nominalmente la demanda.
La NAIRU, tasa de desempleo no aceleradora de la inflación, expresa una idea relacionada: el nivel compatible con que la inflación no acelere, bajo los supuestos utilizados. No es exactamente idéntica en todos los modelos a la tasa natural. Ambas son estimaciones no observables directamente y sujetas a revisión. Un decimal publicado no demuestra que exista una frontera precisa entre empleo sano e inflación inevitable.

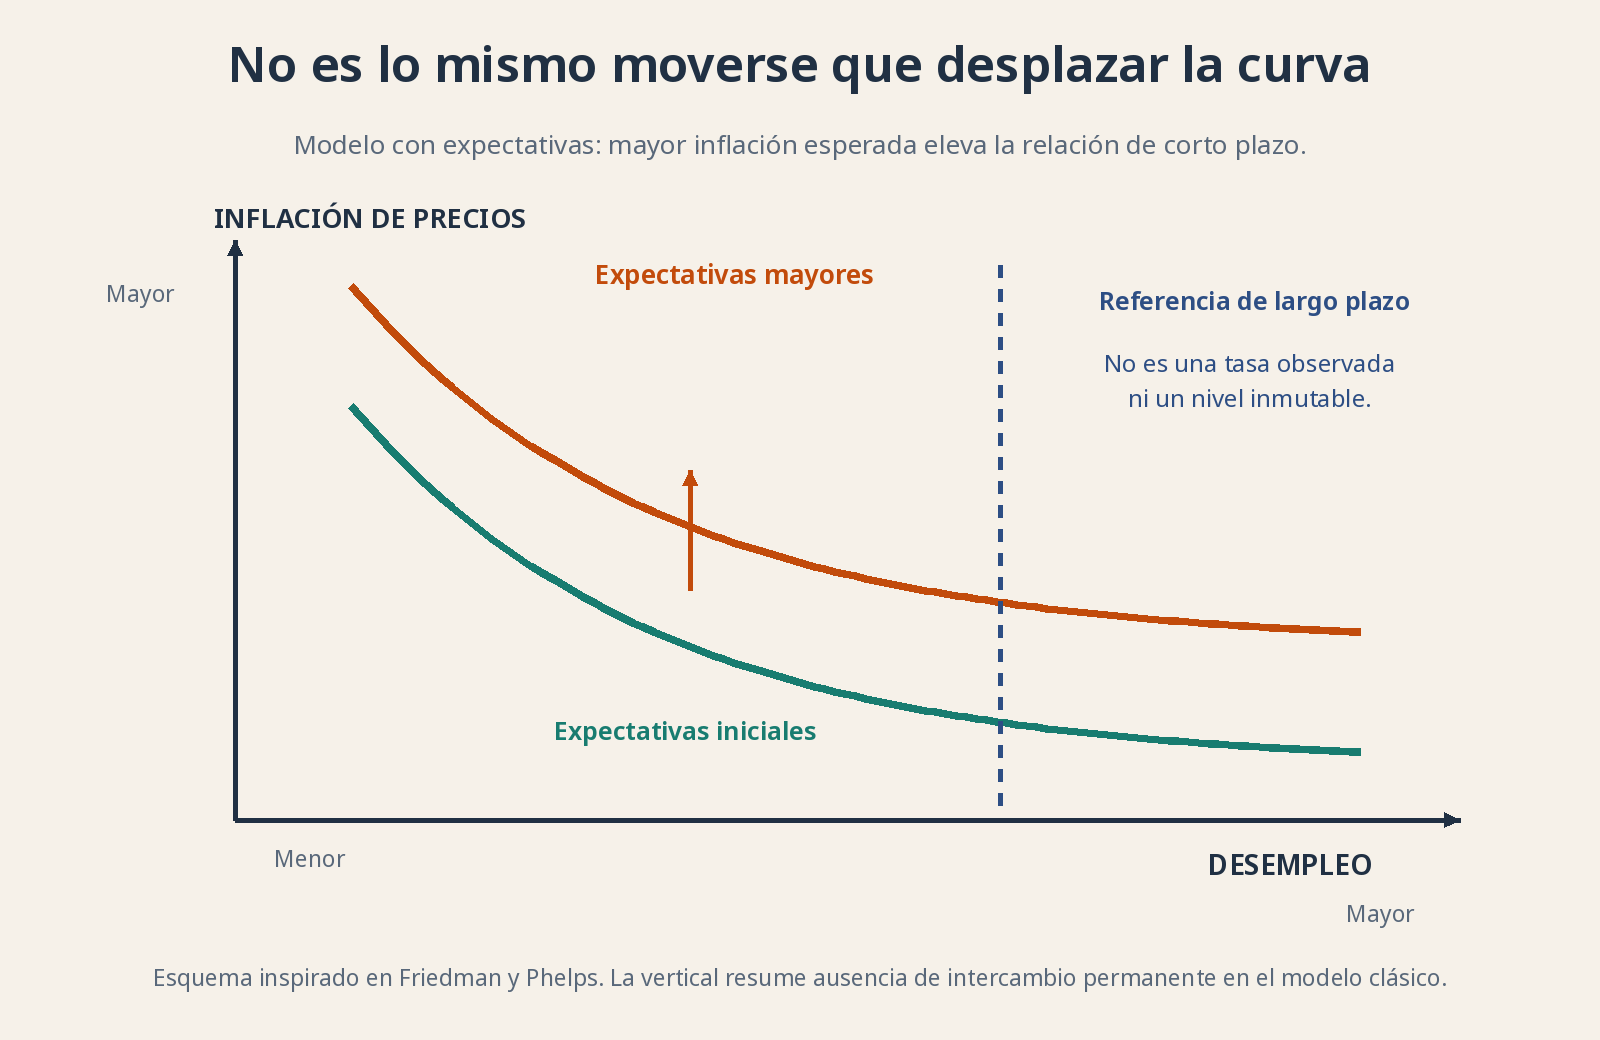
Esquema inspirado en Friedman y Phelps. Expectativas mayores desplazan la relación de corto plazo; la vertical representa la ausencia de intercambio permanente en el modelo clásico, no una tasa conocida ni inmutable.
La estanflación: cuando suben las dos cosas a la vez 🛢️
Los episodios de estanflación de los años setenta mostraron lo frágil que era confiar en una relación fija. Estanflación significa inflación elevada junto con estancamiento o debilidad de actividad y problemas de empleo. Los choques petroleros encarecieron un insumo fundamental; también influyeron la respuesta de las políticas y las expectativas. No hace falta elegir una causa única para comprender el cambio de mecanismo.
Si producir se vuelve más caro, las empresas pueden subir precios y reducir producción. Con menos actividad, contratan menos o despiden. La curva de corto plazo puede desplazarse de forma adversa: más inflación para una misma situación laboral, o más desempleo para una inflación dada. No has descubierto que «el gráfico prohíbe la realidad»; has descubierto que se movió algo que la versión simple mantenía constante.
Esta es la conexión con la lección 3.4. Un banco central puede limitar la propagación del choque a expectativas y gasto, pero no fabricar petróleo con una subida de tipos. A la vez, ignorar la inflación porque empezó en la oferta puede permitir que se vuelva persistente. El dilema no desaparece; se vuelve más difícil.
Productividad y márgenes: el salario no cuenta toda la historia ⚙️
La productividad laboral mide producción por unidad de trabajo, por ejemplo por hora. Si cada hora permite producir más, un salario mayor puede ser compatible con costes similares por unidad. El coste laboral unitario relaciona el coste del trabajo con lo producido. Por eso una subida salarial no se traduce automáticamente en una subida idéntica del precio final.
Los márgenes empresariales, la competencia y los precios importados también cambian la relación. Una empresa con ventas débiles puede absorber más costes; otra con demanda fuerte puede trasladarlos. Y la media nacional esconde diferencias enormes entre actividades. Un mercado laboral aparentemente holgado puede convivir con escasez de perfiles específicos; no todas las vacantes se cubren con cualquier currículum.
El debate actual: útil, pero con pendiente y posición inciertas 🔍
Los economistas discuten si la curva es más plana en ciertos periodos, cuánto influyen expectativas e importaciones y si la respuesta se intensifica cuando la capacidad está muy tensionada. Una curva más plana significa que un cambio de paro se asocia a una variación menor de inflación, manteniendo los demás supuestos. No demuestra que las presiones laborales hayan desaparecido para siempre.
También puede haber no linealidad: una relación que no responde siempre con la misma intensidad. Contratar un trabajador adicional con mucha capacidad libre puede ser fácil; hacerlo cuando casi todas las empresas buscan a la vez puede requerir más tiempo y salario. Los cambios de participación y composición del empleo complican todavía más utilizar una única tasa de paro como medida de tensión.
El problema empírico, de contrastar modelos con datos, es que expectativas, oferta y política cambian simultáneamente. Que veas poca relación en un gráfico no basta para declarar muerto el mecanismo; que encuentres una relación en un periodo no garantiza que dure. Las autoridades usan conjuntos de indicadores y modelos precisamente porque una curva aislada no puede cargar con toda la explicación.
¿Por qué te interesa esto como inversor? 📈
Porque te enseña a no traducir «menos paro» por «bueno para todos los activos». Puede señalar demanda sólida, pero también presión de costes o una política monetaria más restrictiva de lo esperado. Y «más paro» puede aliviar ciertas presiones sin compensar el daño a ventas. El efecto depende del contexto y de lo que los precios de mercado ya incorporaban.
Mira empleo, participación, salarios, productividad, márgenes y composición de inflación de manera conjunta. Pregunta cómo se transmiten a los clientes y costes de la empresa, no qué orden de compra te dicta una curva. Para el largo plazo, reconocer incertidumbre es una ventaja: evita convertir un dibujo útil en una certeza cara.
Para contrastar y ampliar: Banco de Inglaterra: Phillips y expectativas · Banco de Inglaterra: curva y sus cambios.