
📊 𝗖𝗼𝗻𝘀𝘁𝗿𝘂𝗰𝗰𝗶𝗼́𝗻 𝗱𝗲 𝗖𝗮𝗿𝘁𝗲𝗿𝗮𝘀 𝘆 𝗚𝗲𝘀𝘁𝗶𝗼́𝗻 𝗱𝗲 𝗥𝗶𝗲𝘀𝗴𝗼
1/2 Saber elegir buenas empresas es solo la mitad del trabajo.
1/2 La otra mitad —y la que suele determinar si vas a dormir tranquilo por las noches— es cómo combinas esas acciones en una cartera.
🎯En esta lección vamos a repasar desde las bases teóricas desarrolladas en los años 60 y 70 hasta los modelos prácticos de asignación de activos más utilizados por inversores profesionales. Sin fórmulas incomprensibles ni paja innecesaria: lo fundamental directo al grano.
1. Teoría Moderna del Portfolio (años 60-70) 🏛️
Antes de los años 50 y 60, la gente invertía analizando cada activo por separado. Si una empresa parecía buena, se compraba; si parecía mala, se descartaba.
Fue Harry Markowitz (quien más tarde ganaría el Premio Nobel por esto) quien cambió el juego con la Teoría Moderna del Portfolio (MPT). Su idea clave fue muy sencilla: el riesgo de un activo no debe evaluarse de forma aislada, sino según cómo afecta al riesgo del conjunto de la cartera.
-
La Frontera Eficiente: Es la curva que representa las carteras que ofrecen la máxima rentabilidad esperada para un nivel determinado de riesgo. Cualquier combinación por debajo de esa línea es ineficiente (estás asumiendo más volatilidad de la necesaria para el retorno que obtienes).
2. Diversificación: El único "almuerzo gratis"🧺
En Wall Street suele decirse que la diversificación es lo único gratis que vas a encontrar.
Si compras dos empresas que se comportan de forma distinta ante los mismos eventos económicos, reduzco la volatilidad total de mi cartera sin sacrificar necesariamente la rentabilidad esperada.
-
El objetivo real: No se trata de comprar muchos activos a lo loco, sino de combinar activos cuyas fluctuaciones no coincidan en el tiempo.
3."Diworsificación": Cuando diversificar destruye valor
El mítico inversor Peter Lynch acuñó el término Diworsification (traducido a veces como "empeorificación" o "diworsificación") para advertir de un error muy habitual.
Ocurre cuando un inversor —o el directivo de una empresa— compra activos mediocres o que no entiende bien, impulsado únicamente por la obsesión de "estar diversificado", destruyendo valor a largo plazo.
-
El problema: Añadir 50 o 100 empresas a tu cartera solo por rellenar no reduce más tu riesgo real; lo único que consigue es diluir el impacto de tus mejores ideas de inversión y convertir tu cartera en un fondo indexado caro y mal gestionado. 📉
4. Modelos Sistemáticos
Existen modelos diseñados para no tener que predecir el futuro económico. Los dos más famosos son:
4.1. Cartera Permanente (Harry Browne)
Diseñada en los años 70 para capear los cuatro escenarios económicos posibles:
| Escenario Económico | Activo Beneficiado | Asignación |
| Prosperidad | Renta Variable (Acciones) | 25% |
| Inflación | Oro | 25% |
| Deflación | Bonos de largo plazo | 25% |
| Recesión | Efectivo / Bonos de corto plazo | 25% |
4.2. Cartera "All Weather" o Todos los Climas (Ray Dalio) 🌦️
A diferencia de Browne, Ray Dalio (fundador de Bridgewater) no divide el capital a partes iguales, sino que equilibra el riesgo (Risk Parity). Como las acciones son más volátiles que los bonos, la asignación estándar se ajusta así:
-
📊 30% Acciones globales (crecimiento)
-
📜 40% Bonos del Tesoro a largo plazo (defensa/deflación)
-
📜 15% Bonos del Tesoro a medio plazo (estabilidad)
-
🥇 7,5% Oro (protección monetaria)
-
🛢️ 7,5% Materias primas (inflación)
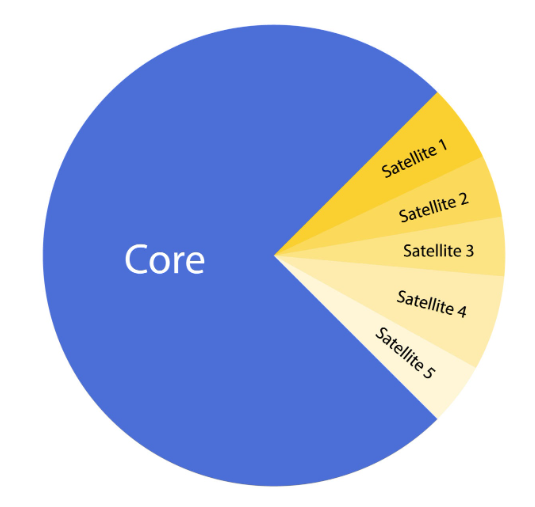
5. Cartera Central y Acciones Satélite 🛰️
Es una de las estructuras más prácticas para el inversor particular que quiere combinar la tranquilidad de la gestión pasiva con el potencial del stock picking.
-
🏢 El Núcleo (Core - 60% a 80%): Formado por fondos indexados globales o ETFs de bajo coste (ej. MSCI World o S&P 500). Es la base aburrida que garantiza rentabilidad a largo plazo ligada al mercado.
-
🚀 Los Satélites (Satellites - 20% a 40%): Formado por acciones individuales de alta convicción (compounders, valores value, empresas de crecimiento) o sectores específicos donde buscas generar alfa (superar al índice).
6. El clásico Portfolio 60/40 ⚖️
Ha sido el estándar institucional durante décadas.
-
60% Renta Variable: Aporta el motor de crecimiento.
-
40% Renta Fija: Actúa como amortiguador en las caídas bursátiles y aporta cupones.
¿Funciona hoy en día? Funciona bien en periodos donde las acciones caen y los bonos suben (correlación negativa). Sin embargo, en entornos de inflación alta y subidas agresivas de tipos de interés (como en 2022), tanto las acciones como los bonos caen al mismo tiempo, mostrando las costuras de esta estrategia si no se incluye protección adicional (como oro o materias primas).
7. Greenblatt: Riesgo mercado vs Riesgo específico 🎯
El célebre inversor Joel Greenblatt (autor de El libro que bate al mercado) explica con claridad la división entre los dos tipos de riesgo que existen:
-
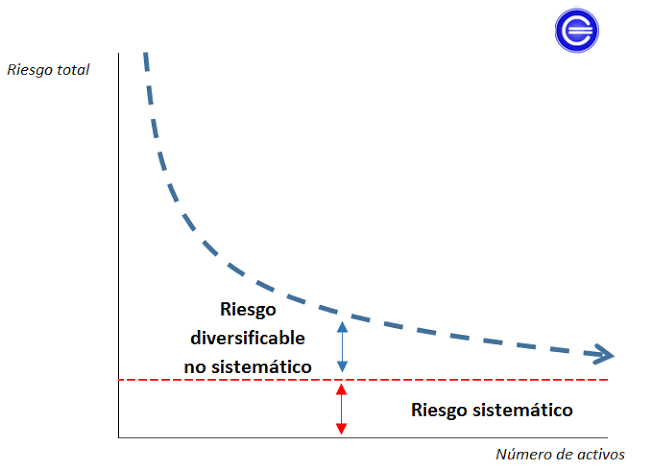
Riesgo Específico (No Sistemático): Es el riesgo propio de una empresa concreta (un mal reporte de resultados, un problema con un producto, dimisión del CEO). Este riesgo se elimina diversificando.
-
Riesgo de Mercado (Sistemático): Es el riesgo macroeconómico que afecta a todo el sistema (guerras, recesiones, subidas de tipos). Este riesgo NO se puede eliminar diversificando acciones.
La regla de Greenblatt: Tener entre 20 y 30 acciones bien seleccionadas de distintos sectores elimina entre el 90% y el 95% del riesgo específico. Pasar de 30 a 500 acciones apenas reduce riesgo adicional, pero destruye tu capacidad de analizar en profundidad lo que posees.
8. Correlación de activos y la Beta del portfolio 📐
Para medir matemáticamente cómo interactúan los activos de tu cartera utilizas dos métricas esenciales:
8.1. Correlación
Mide el grado en que dos activos se mueven en la misma dirección. Su valor oscila entre -1 y +1:
-
+1 (Correlación perfecta): Moverse exactamente igual. Si A sube un 5%, B sube un 5%. No aporta diversificación.
-
0 (Sin correlación): El movimiento de A no dice nada sobre B.
-
-1 (Correlación inversa): Si A cae, B sube. Ideal para cubrir caídas bruscas.
8.2. La Beta del portfolio
La Beta mide la sensibilidad o volatilidad de un activo respecto a su índice de referencia ($\beta = 1.0$).
-
$\beta > 1.0$: Más volátil que el mercado (ej. una beta de 1.3 subirá o caerá un 13% cuando el mercado se mueva un 10%).
-
$\beta < 1.0$: Más defensivo que el mercado.
La Beta de tu cartera es simplemente la media ponderada de las betas de cada acción o activo que la componen:componen.
9. Métricas de Rendimiento y Riesgo del Portfolio📊
Analizar la rentabilidad de una cartera sin medir el riesgo asumido es como juzgar la velocidad de un coche sin mirar la gasolina que consume. Para evaluar la calidad real de una estrategia de inversión se utilizan métricas avanzadas que analizan la eficiencia, la protección ante caídas y la habilidad del gestor.
9.1. Sharpe Ratio ⚖️
Mide la rentabilidad adicional que obtiene la cartera por cada unidad de riesgo total (volatilidad) asumida frente al activo libre de riesgo.
-
Concepto: Evalúa si la rentabilidad compensa la "montaña rusa" de precios que soporta el inversor.
-
Extremo Inferior (Malo): Valores cercanos a 0 o negativos. Indican que la cartera rinde igual o peor que el efectivo o la deuda pública sin riesgo, asumiendo volatilidad inútilmente.
-
Punto Central / Neutral: Entre 0,5 y 1,0. Muestra un rendimiento aceptable donde el beneficio empieza a compensar los altibajos del mercado.
-
Extremo Superior (Excelente): Valores por encima de 1,0 (y especialmente superiores a 1,5). Significan que estás obteniendo un retorno sobresaliente para la volatilidad soportada.
9.2. Sortino Ratio 🛡️
Variación del Sharpe Ratio que solo penaliza la volatilidad negativa (las caídas), ignorando los movimientos al alza que benefician al inversor.
-
Concepto: Mide cómo se comporta la cartera frente al riesgo real de sufrir pérdidas (downside risk).
-
Extremo Inferior (Malo): Valores cercanos a 0. Señalan que la cartera sufre caídas profundas o frecuentes sin generar rentabilidad que las justifique.
-
Punto Central / Neutral: Alrededor de 1,0. Representa el punto de equilibrio donde la rentabilidad anual empata con la volatilidad bajista.
-
Extremo Superior (Excelente): Valores superiores a 2,0 o 3,0. Indican una protección del capital extraordinaria durante las rachas de caída del mercado.
9.3. Alfa de Jensen 🎯
Calcula la rentabilidad extra que genera la cartera sobre lo que correspondería estrictamente por el riesgo de mercado asumido.
-
Concepto: Mide el talento o la "ventaja competitiva" del inversor (alfa).
-
Extremo Inferior (Malo): Valores negativos. Significan destrucción de valor: el portfolio rinde menos de lo que debería por el riesgo que está corriendo.
-
Punto Central / Neutral: 0,0. Es la neutralidad absoluta. La cartera se comporta exactamente igual que el índice de referencia; no añade ni resta valor.
-
Extremo Superior (Excelente): Valores fuertemente positivos. Demuestran una habilidad constante para batir al mercado con una selección de activos superior.
9.4. Omega Ratio ⚖️
Evalúa toda la distribución de resultados posibles, comparando la proporción ponderada de las ganancias frente a las pérdidas respecto a un objetivo fijado.
-
Concepto: Considera tanto los pequeños movimientos como las racha de pérdidas o ganancias extremas (fat tails).
-
Extremo Inferior (Malo): Valores por debajo de 1,0 (cercanos a 0). Indican que la probabilidad y magnitud de las pérdidas superan a las de las ganancias.
-
Punto Central / Neutral: 1,0. Umbral exacto donde las ganancias ponderadas igualan a las pérdidas ponderadas.
-
Extremo Superior (Excelente): Valores por encima de 1,5 a 2,5. Muestran que el perfil de ganancias aplasta numéricamente a la probabilidad de sufrir pérdidas.
9.5. Treynor Ratio 📊
Relaciona el exceso de rentabilidad de la cartera con su riesgo sistemático (el riesgo de mercado general que no se puede eliminar diversificando).
-
Concepto: Ideal para evaluar carteras bien diversificadas donde el riesgo específico de empresa ya ha sido neutralizado.
-
Extremo Inferior (Malo): Valores cercanos a 0 o negativos. Muestran que la cartera rinde poco para la sensibilidad que tiene a las fluctuaciones del mercado.
-
Punto Central / Neutral: Valores intermedios en torno al rendimiento medio del mercado. Reflejan un pago equilibrado por el riesgo asumido.
-
Extremo Superior (Excelente): Valores altos cerca de la parte superior de la escala. Muestran una gran eficiencia para extraer beneficio de las tendencias del mercado.
9.6. Information Ratio 🔍
Compara el exceso de rentabilidad generado frente a un índice de referencia (benchmark) con la volatilidad o inestabilidad de ese exceso (tracking error).
-
Concepto: Mide la consistencia y regularidad con la que un gestor bate a su mercado de referencia.
-
Extremo Inferior (Malo): Valores cercanos a 0 o negativos. Indican que no se supera al índice o que los resultados son tan erráticos que la ventaja se debe a la suerte puntual.
-
Punto Central / Neutral: Entre 0,3 y 0,5. Umbral estándar a partir del cual se considera que existe una consistencia aceptable y atribuible al criterio del inversor.
-
Extremo Superior (Excelente): Valores cercanos a 1,0 o superiores. Reflejan una capacidad sobresaliente y muy estable para superar al índice año tras año.
9.7. Calmar Ratio 🌊
Pone en relación la rentabilidad anualizada de la cartera con la peor racha de pérdidas sufrida en el periodo (Maximum Drawdown).
-
Concepto: Responde a la pregunta: ¿cuánto gano al año en comparación con el susto más grande que he tenido que aguantar?
-
Extremo Inferior (Malo): Valores cercanos a 0. Muestran que el peor desplome de la cartera es desproporcionadamente mayor que el beneficio anual obtenido.
-
Punto Central / Neutral: Alrededor de 0,5 a 1,0. Indican que la rentabilidad anual empata o supera ligeramente el tamaño de la peor caída.
-
Extremo Superior (Excelente): Valores superiores a 1,0 (y cercanos al máximo de la escala). Muestran una estrategia de bajo riesgo capaz de generar altos retornos con caídas máximas muy controladas.