
1.5 Principio de imputación de Menger
¿Un horno vale lo que costó… o lo que permite vender?
O por qué sudar mucho fabricando algo que nadie quiere no obliga al mundo a comprártelo...
Imagina que abres una panadería y te gastas 30.000€ en un horno espectacular. Pantalla táctil, vapor programable y más botones que una cabina de avión. Un año después, el barrio no compra tu pan. ¿Sigue valiendo 30.000€ porque esa fue la factura? Tu contable puede guardar el papel. El mercado no tiene por qué emocionarse.
En la lección anterior asomó Carl Menger.Menger, el economista vienés que en 1871 publicó sus «Principios de economía» y fundó, sin pretenderlo, la escuela austríaca. Ahora vamos con una de sus ideas más útiles: el principio de imputación. Suena a trámite judicial,judicial (en el juzgado «imputar» es atribuir un delito a alguien), pero hablaaquí dela algopalabra bastanteconserva mássolo cotidiano:su sentido original: atribuir. Y lo que se atribuye no es una culpa, sino valor. La pregunta es cotidiana: ¿de dónde sale el valor económico de las herramientas con las que producimos.producimos?
Primero, el valor subjetivo: vale lo que vale para alguien 🧠
Para entender la imputación necesitas la pieza anterior. El valor subjetivo significa que una cosa vale para alguien por la importancia que le atribuye en sus circunstancias. «Subjetivo» no quiere decir caprichoso ni que todo valga lo mismo: quiere decir que el valor está en la relación entre la cosa y la persona que la necesita, no pegado a la cosa como una etiqueta. Un paraguas vale mucho para ti cuando diluvia y estás lejos de casa; ese mismo paraguas, un día de agosto, casi nada.
Antes de Menger, buena parte de la economía buscaba el valor en lo que costaba producir algo, sobre todo en el trabajo invertido (la llamada teoría del valor trabajo, que defendieron a su manera Ricardo y Marx). Menger, y casi a la vez el inglés William Stanley Jevons y el francés Léon Walras, le dieron la vuelta: el valor nace de la satisfacción que esperamos obtener.
Aquí entra la utilidad marginal, que ya vimos de pasada. Recuerda: «utilidad» no es beneficio contable, es la satisfacción o el servicio que algo te presta; «marginal» es la unidad siguiente. Con ella se resuelve un acertijo clásico, la paradoja del agua y el diamante: el agua es imprescindible para vivir y, sin embargo, suele ser baratísima; el diamante no sirve para casi nada vital y es carísimo. ¿Por qué? Porque no valoramos «el agua» en abstracto, sino el siguiente litro. Si tienes el grifo abierto, el siguiente litro te importa poco. Si estuvieras perdido en el desierto, darías el diamante por una botella.
Bienes de primer orden y bienes de orden superior: la escalera de Menger 🪜
Menger ordena los bienes según su distancia del consumidor, como los peldaños de una escalera:
-
Bienes de primer orden (o bienes de consumo): satisfacen directamente una necesidad. El pan que te comes.
-
Bienes de segundo orden: sirven para producir los de primer orden. La harina, el horno, la amasadora, el trabajo del panadero.
-
Bienes de tercer orden y superiores: sirven para producir los anteriores. El trigo, el molino que hace la harina, la fábrica que construye hornos, el acero de esa fábrica…
Cuanto más alto el orden, más lejos del consumidor final. Hoy lo diríamos con otras palabras: el pan es un bien de consumo, y el horno, la amasadora o la furgoneta son bienes de capital, es decir, cosas que no quieres por sí mismas sino porque sirven para producir. No los quieres por tener metal en el local. Los quieres porque permiten ofrecer algo que otra persona desea.
El valor viaja hacia atrás, aunque el pan salga hacia delante 🍞
La producción va de los recursos al pan.pan: del trigo a la harina, de la harina a la masa, de la masa al horno, del horno al mostrador. Menger explica el valor en sentido contrario: si alguien valora ese pan, los recursos que ayudan a producirlo adquieren valor por su contribución esperada.
El pan es un bien de consumo: satisface directamente una necesidad. El horno,valor una amasadora obaja la furgonetaescalera son bienes de capital: sirven para producir o acercar ese bien al cliente. No los quieres por tener metal endesde el local. Los quieres porque permiten ofrecer algo que otra persona desea.consumidor.
Eso es imputar valor: atribuir a los factores de producción (los bienes de orden superior) un valor derivado de los bienes finales que ayudan a obtener. LaPor eso se dice que la demanda de herramientas es, en ese sentido,es una demanda derivada.derivada: nadie quiere hornos industriales porque sí, sino porque hay gente que quiere pan. Si desaparece el interés por el producto, el entusiasmo por su maquinaria especializada suele ir detrás. Un ejemplo de tu vida: cuando pasamos de los carretes de fotos al móvil, no solo cayeron las ventas de carretes; también se hundió el valor de las máquinas que los revelaban.
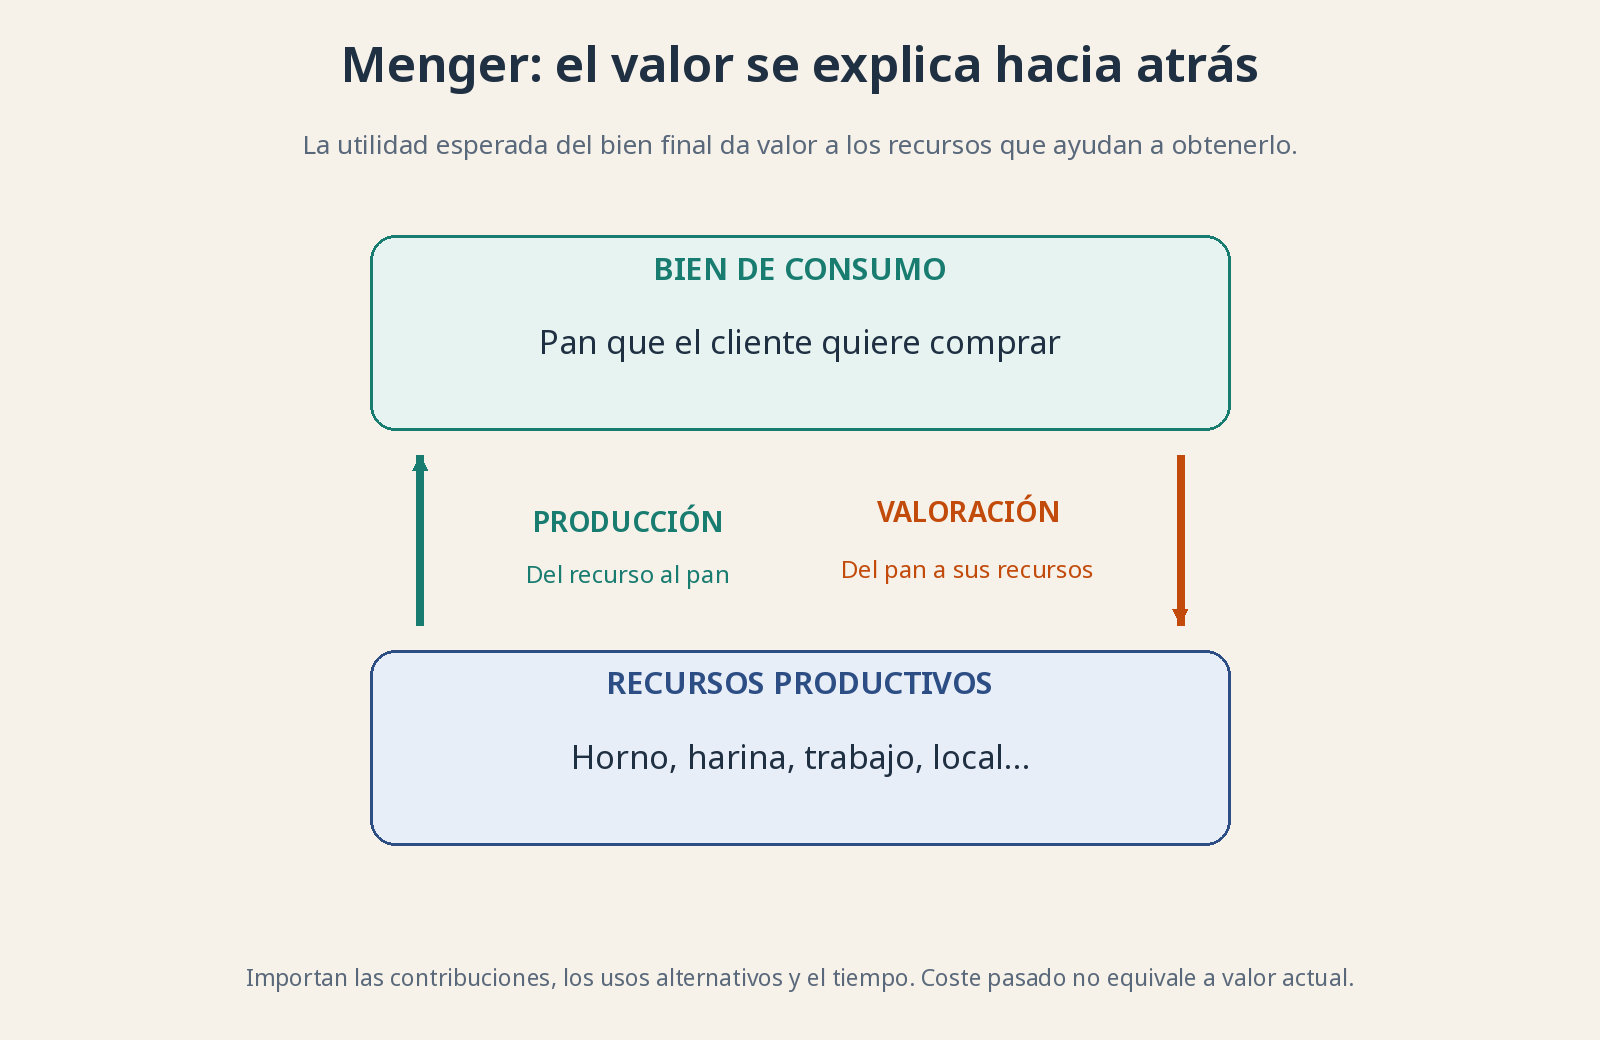
La producción avanza hacia el consumidor; la valoración se explica en sentido contrario. El horno no recibe todo el valor del pan: contribuye junto con el trabajo, la harina y otros recursos.
El cliente no paga tus horas: paga lo que le sirve 🛒
El valor subjetivo significa que una cosa vale para alguien por la importancia que le atribuye en sus circunstancias. No quiere decir que cualquier precio sea razonable ni que los costes desaparezcan. Quiere decir que no puedes obligar a otro a valorar tu producto presentándole la lista de tus sacrificios.
Si dedicas cien horas a fabricar un paraguas con agujeros, esas horas han tenido un coste. Pero no garantizan que alguien quiera mojarse contigo. LasNo teoríaspuedes queobligar ponena elotro trabajoa ovalorar eltu costeproducto enpresentándole ella centro del valor partenlista de otratus explicación; Menger coloca el origen en la satisfacción esperada del consumidor.sacrificios.
Ojo con pasarse al extremo contrario: los costes de producción sí importan. Determinan si merece la pena ofrecer el producto, condicionan lacuánto ofertase fabrica y reflejan usosque alternativoslos recursos podrían usarse en otra cosa. Si producir una barra cuesta más de recursoslo escasos.que el cliente está dispuesto a pagar, el panadero dejará de hacerla y el pan escaseará hasta que el precio se ajuste. Lo que no hacen los costes es fijar por decreto cuánto debe querer pagar el cliente. Una factura enorme no es un certificado de valor.
Un horno no vale cero porque hoy no vendas una barra 🔧
Aquí conviene poner un guardarraíl. La imputación no dice que todos los ingredientes pierdan su valor si se estropea un pastel. La harina que aún puedes utilizar sirve para otros productos. El horno puede revenderse a otra panadería. La furgoneta también reparte paquetes, no solo croissants.
Importan los usos alternativos (para qué más sirve un recurso), la vida útil, los costes necesarios y el tiempo hasta obtener resultados. Una máquina diseñada exclusivamente para un producto abandonado puede valer poco; una nave bien situada quizá tenga compradores para actividades distintas. Lo que se pierde en una aplicación puede recuperarse parcialmente en otra.
No atribuyas todo el valor del pan a cada recurso por separado: colaboran.colaboran, como los músicos de una orquesta. Su aportación depende de suslo sustitutosfácil que sea sustituirlos y del rendimiento esperado. Ninguna pegatina universal dice «este tornillo aporta dos euros». Calcular esa parte exacta fue, de hecho, uno de los rompecabezas que discutieron durante décadas los discípulos de Menger.
El dinero que ya gastaste no manda sobre el siguiente euro 🧠💸
Recuerda el coste de oportunidad de la 1.1.1: lo que renuncias al elegir una opción, la mejor alternativa que dejas pasar. La pregunta útil siempre mira hacia delante: ¿qué opción merece hoy mis recursos?
El coste hundido es justo lo contrario: un desembolso pasado que ya no puedes recuperar.recuperar, Nohagas lo que hagas. Se llama «hundido» porque está en el fondo del mar: por mucho que lo mires, no vuelve. Y no debería obligarte a seguir con un proyecto que destruye dinero. Los psicólogos llaman falacia del coste hundido a la tendencia a seguir metiendo recursos en algo solo porque ya has metido muchos: aguantar una película horrible porque pagaste la entrada, o una obra pública eterna porque «ya llevamos mucho gastado».
«Ya llevamos invertidos dos millones» no demuestra que haya que aportar el tercero. Tal vez sí, si terminar permite generar más valor que abandonar. O tal vez no. Lo relevante es comparar los cobros y pagos futuros de cada alternativa, no hacer una ceremonia para justificar la primera decisión.
Con una acción ocurre algo parecido. Que tú compraras a 80€ no obliga al negocio a valer 80€. Mantenerla solo para «recuperar lo mío» es dejar que el precio de compra conduzca el coche. Y el precio de compra no tiene carnet.
¿Por qué te interesa esto como inversor? 📈
Porque el análisis fundamental —estudiar el negocio que hay detrás de una acción (qué vende, a quién, cuánto gana, cuánto debe) en lugar de mirar solo el gráfico de su precio— hace la misma pregunta que Menger: ¿qué valor tiene esto por lo que permitirá conseguir? En concreto, mira la capacidad de un negocio para generar caja (el dinero que realmente entra y se queda en la empresa, no solo el beneficio que aparece en las cuentas) para sus propietarios, con sus riesgos y sus necesidades de inversión. La imputación no es una fórmula moderna de valoración, pero comparte unaesa intuición poderosa: el valor de los medios depende de lo que permiten conseguir, no del dinero enterrado en ellos.
Una fábrica carísima puede valer poco si nadie quiere su producto. Por eso el valor contable de una empresa (lo que dicen sus libros que costaron sus activos, menos lo que debe) y su valor de mercado (lo que los inversores pagan por ella en bolsa) pueden ser muy distintos. Y un negocio con pocos activos físicosfísicos, como un programa informático, puede valer mucho si resuelve una necesidad y convierte ventas en caja. Aun así, buenos productos no garantizan buenas inversiones: también cuentan la competencia, la deuda y el precio que pagas.
En esta aula buscamos señales como un ROE superior al 15%, margen neto superior al 10% o margen bruto superior al 40%, según el sector. El ROE mide cuánto beneficio genera la empresa por cada euro que han puesto sus dueños (los fondos propios). El margen bruto es lo que queda de cada euro vendido después de pagar lo que cuesta directamente fabricar o comprar el producto; el margen neto, lo que queda al final, tras pagar también sueldos de oficina, intereses e impuestos. No son mandamientos ni una valoración automática: ayudan a preguntar si la empresa transforma recursos en valor. Un ROE alto por exceso de deuda puede engañar;engañar, porque con pocos fondos propios cualquier beneficio parece enorme; la caja y la calidad del beneficio ponen las cosas en su sitio.
Quédate con esta pregunta antes de enamorarte de una nave, una patente o una presentación brillante: ¿quién necesita lo que sale de aquí y qué caja quedará después de atenderle? El consumidor vota en la caja de la tienda.