
6.4 Hegemonía del Dólar, Petrodólar y desdolarización
¿El dólar manda porque hay petróleo o porque medio mundo ya habla su idioma?
O por qué una moneda dominante no se sustituye como quien cambia la contraseña del wifi...
Seamos honestos: «el fin del dólar» es un titular que envejece sorprendentemente bien para quien vive de volver a publicarlo. A veces señala cambios reales; otras mezcla una venta de petróleo, una reunión diplomática y una predicción de derrumbe universal. Para entender qué está cambiando hay que separar las funciones de una moneda. Comprar, pedir prestado, ahorrar y llevar las cuentas no son exactamente lo mismo.
Hoy quiero hablar de la hegemonía del dólar, es decir, su posición predominante en varias funciones financieras y comerciales internacionales. No significa que todo el planeta use exclusivamente dólares ni que su cotización tenga que subir siempre. Una moneda puede seguir siendo central en pagos y financiación mientras pierde valor frente al euro. Dominio de uso y rentabilidad de una apuesta cambiaria son dos preguntas distintas.
Moneda de reserva: un almacén utilizable, no una medalla 🏦
Una moneda de reserva es una divisa en la que las autoridades monetarias mantienen parte de sus activos exteriores para atender necesidades de pagos, confianza e intervención. No guardan necesariamente montañas de billetes: pueden poseer depósitos y bonos denominados en esa moneda. El dólar es una referencia central en esas carteras oficiales, pero no es la única; también se utilizan el euro y otras divisas.
Además de autoridades, empresas y bancos quieren activos con los que puedan pagar deudas, hacer operaciones y conservar fondos. De ahí la importancia de los bonos del Tesoro estadounidense, los Treasuries: deuda emitida por el Gobierno de Estados Unidos, con un mercado muy amplio y numerosos participantes. No son acciones de la Fed ni un derecho a cambiar dólares por oro. El emisor de esa deuda es el Tesoro, no el banco central.
Se habla de profundidad de mercado cuando hay capacidad para absorber operaciones grandes sin movimientos desproporcionados del precio. La liquidez es la facilidad para comprar o vender con rapidez y costes razonables. Son cualidades relacionadas: para un gestor que mueve enormes cantidades, no basta con encontrar una moneda atractiva; necesita activos suficientes, transacciones posibles y seguridad jurídica. Una pequeña tienda excelente no puede abastecer ella sola a una ciudad.
Bretton Woods: cómo se puso el dólar en el centro 🕰️
En 1944, los acuerdos de Bretton Woods diseñaron un sistema monetario internacional de posguerra. Muchas monedas mantenían paridades frente al dólar, y Estados Unidos ofrecía conversión del dólar en oro para autoridades extranjeras al precio oficial. Paridad significa una relación de cambio fijada o gestionada dentro de ese sistema. No era lo mismo que prometer a cualquier turista actual cambiar todos sus billetes por metal en una ventanilla.
La economía estadounidense, su capacidad productiva y su posición financiera ayudaron a dar credibilidad a ese ancla. En 1971 Estados Unidos suspendió la convertibilidad oficial del dólar en oro; después se deshizo el sistema general de cambios fijos. El dólar actual es dinero fiat, como explicamos en la 2.1: no una promesa ordinaria de entrega de metal.
Lo interesante es que su uso internacional no desapareció al romperse la conversión. Ya había contratos, depósitos, intermediarios y costumbres construidos a su alrededor. Eso demuestra que la explicación no puede limitarse al oro, y tampoco al petróleo. La historia establece una red, y luego esa red tiene utilidad propia aunque cambien las reglas iniciales. El teclado que conoces puede sobrevivir al ordenador en el que aprendiste a escribir.
El efecto red: usar lo que ya utilizan los demás 🔗
Un efecto red aparece cuando algo resulta más útil cuanta más gente lo utiliza. Si proveedores, bancos y clientes facturan y se financian en dólares, utilizar dólares reduce conversiones y facilita encontrar contrapartidas. Un comprador de un país y un vendedor de otro pueden pactar dólares aunque ninguno sea estadounidense. La moneda funciona como idioma común, no como certificado de nacionalidad de la mercancía.
El circuito se refuerza: la facturación genera necesidades de pago; los pagos favorecen depósitos y financiación; la financiación aumenta la demanda de activos en dólares; disponer de esos activos facilita nuevas operaciones. A ello se suman mercados amplios de instrumentos para cubrir riesgos. Cubrir significa limitar una exposición, por ejemplo fijando un cambio para un pago futuro; no eliminar todos los riesgos del negocio.
También influye la confianza institucional, la posibilidad de mover capital y la disponibilidad de activos considerados relativamente seguros. Relativamente no significa invulnerables: un Treasury puede perder precio si suben los tipos y el poder de compra del dólar puede erosionarse con la inflación. Para el inversor español se añade el riesgo de cambio. Que otros lo usen como reserva no garantiza tu resultado en euros.

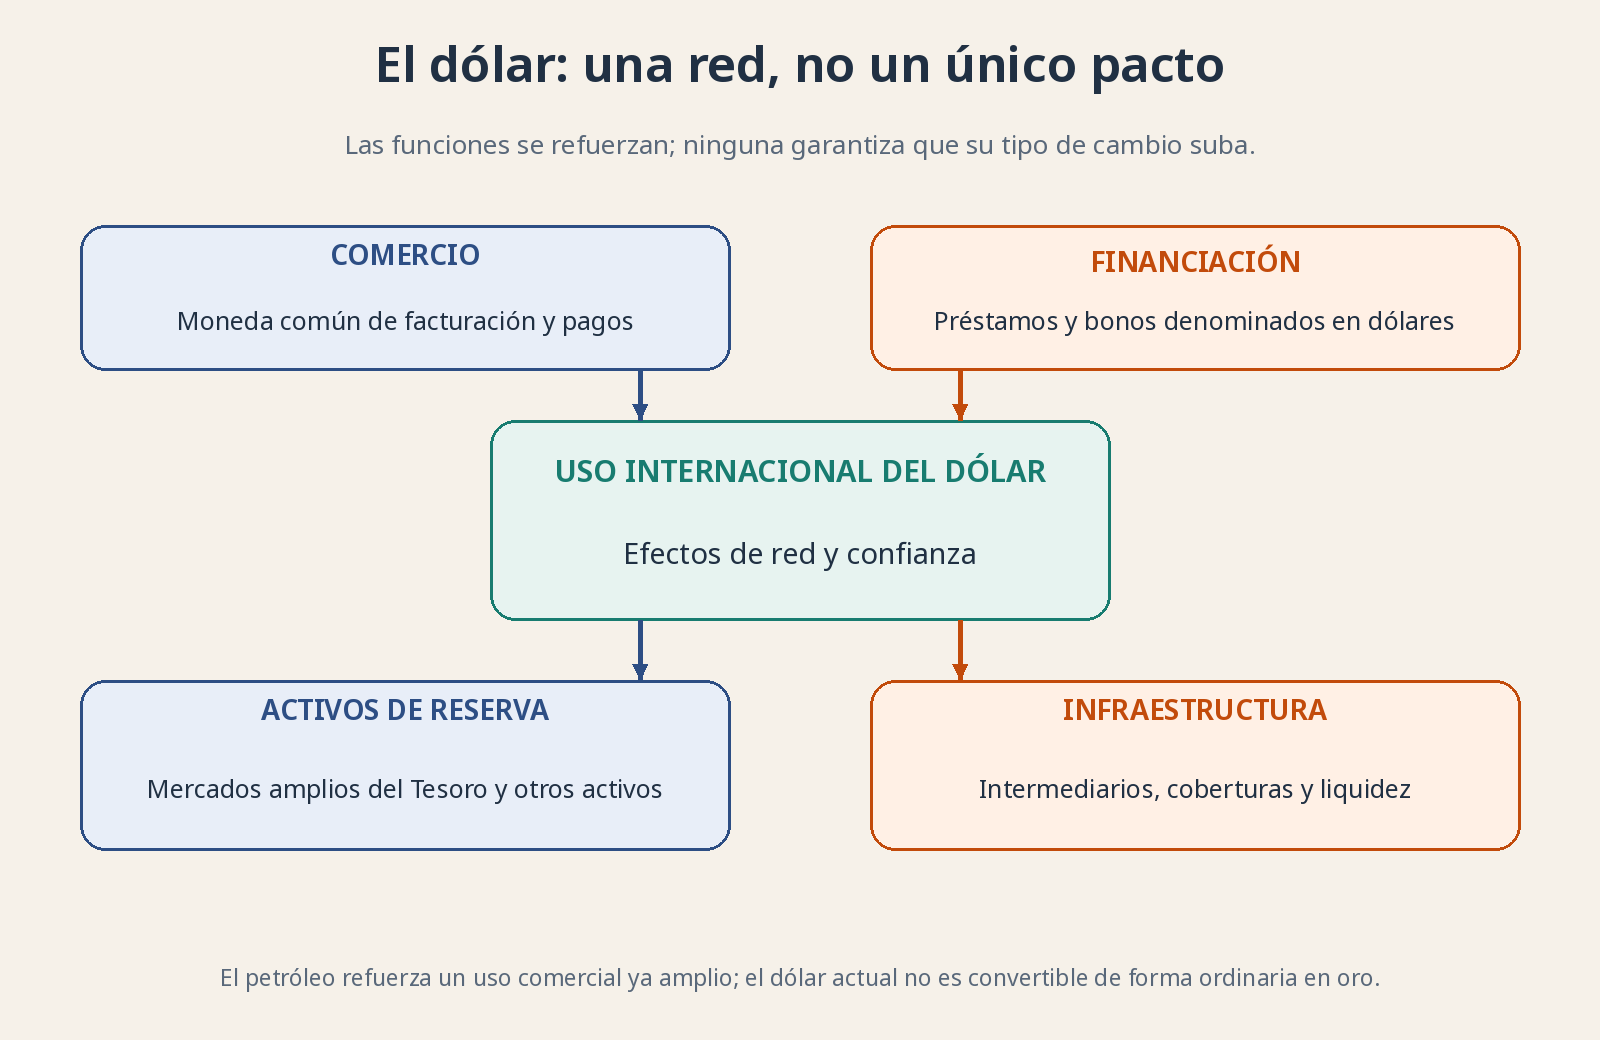
Comercio, deuda y activos líquidos se refuerzan. El petróleo forma parte de la red; no es su único cimiento ni una garantía física del billete.
Petrodólar: qué significa y qué no significa 🛢️
Un petrodólar es, en su uso habitual, un dólar obtenido por exportar petróleo. También se habla del sistema del petrodólar para describir la facturación de gran parte del comercio petrolero en dólares y el destino financiero de esos ingresos. No es otra moneda con un barril de garantía ni un producto que debas comprar para participar en la economía mundial.
Conviene separar moneda de facturación, aquella en la que se expresa el precio, moneda de pago, la utilizada para liquidar, y moneda en la que el vendedor decide ahorrar después. Un productor puede fijar un precio con referencia en dólares, aceptar un pago convertido y colocar los ingresos finales en activos diversos. Esas decisiones no son idénticas ni tienen por qué cambiar simultáneamente.
El reciclaje de petrodólares describe cómo los ingresos de países exportadores de petróleo se reinvierten a través de bancos, préstamos, bonos y otros activos. Tras las subidas del precio del petróleo de los años setenta, ese reciclaje adquirió especial importancia: los excedentes de unos financiaban a otros. Reciclar no significaba quemar dólares ni enviar todo automáticamente al Gobierno estadounidense. Significaba que esos fondos volvían a circular por el sistema financiero.
La historia real es menos cómoda que un pacto mágico 📜
Estados Unidos y Arabia Saudí desarrollaron cooperación económica y financiera en los años setenta, dentro de una relación geopolítica más amplia. Eso contribuye al contexto del petróleo y de la inversión de sus ingresos. Pero no autoriza a explicar toda la primacía del dólar mediante un único tratado que supuestamente obliga a vender cada barril en dólares para siempre, ni a fijar una fecha mágica de caducidad a todo el sistema.
Un ejemplo de ruido fue el relato difundido en 2024 sobre el final de un supuesto pacto petrolero de cincuenta años. La verificación de AFP, basada entre otros elementos en documentación oficial estadounidense, explicó que el acuerdo de cooperación citado no establecía esa obligación universal ni esa caducidad. La lección no es que nunca haya acuerdos o intereses estratégicos: es que hay que leer el documento concreto antes de construir sobre él una teoría monetaria completa.
Si mañana una venta de crudo se paga en otra moneda, es un cambio que merece contexto: tamaño, repetición y condiciones. No demuestra que todo el petróleo haya dejado el dólar ni que el comprador deje de necesitarlo para su deuda. La relevancia de una moneda depende de muchos usos conectados; una factura no desconecta de golpe todos los cables.
Desdolarización: varias historias detrás de una sola palabra 🔍
La desdolarización es una reducción del uso o de la dependencia del dólar en alguna función. Puede consistir en diversificar reservas oficiales, facturar más comercio bilateral en monedas locales, emitir deuda en otra divisa o construir vías alternativas de pago. No son sinónimos. Un país puede pagar más compras a un vecino en moneda local y seguir debiendo enormes cantidades en dólares.
Hay motivos económicos y políticos: reducir costes de conversión, limitar desajustes de moneda, diversificar riesgos o reducir exposición a sanciones. Las sanciones financieras son restricciones legales que pueden limitar operaciones y acceso a activos o servicios. Su posibilidad anima a algunos países a buscar alternativas. Eso no significa que las alternativas tengan ya el mismo tamaño, accesibilidad o protección jurídica.
El euro ofrece una economía amplia y mercados importantes, pero su deuda pública se reparte entre emisores diferentes; no es una copia exacta de un único mercado del Tesoro estadounidense. El renminbi chino tiene detrás una gran economía y comercio, pero su utilización internacional se ve condicionada por controles sobre el movimiento de capital y otras restricciones. Nombrar una alternativa no resuelve qué activos podrán comprar miles de instituciones con ella.

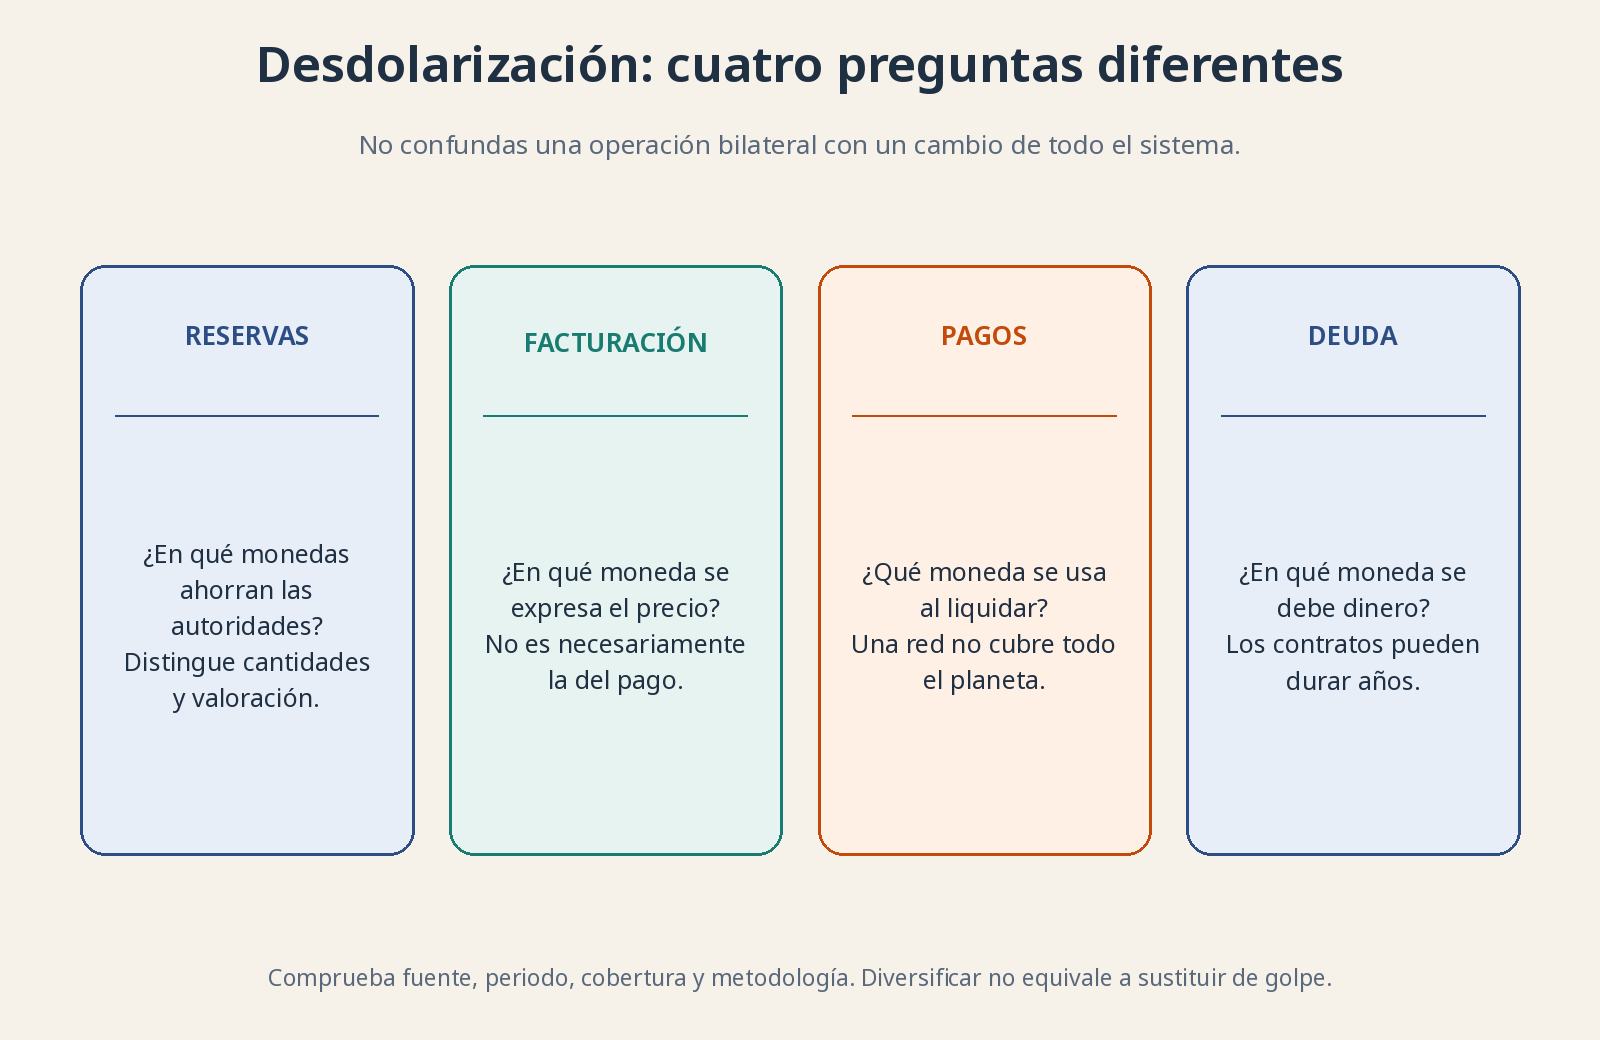
Reservas, facturación, pagos y deuda miden cosas diferentes. Un cambio en una columna no prueba un vuelco en todas las demás.
Qué observar para no confundir porcentaje y derrumbe 📊
Para reservas, una referencia es COFER, la estadística del FMI sobre composición por monedas de las reservas de divisas. Una cuota puede bajar porque crecen más otras monedas, porque cambia el valor de las carteras o porque hay ventas efectivas. No toda reducción porcentual es una liquidación de activos. El oro, además, requiere separar precio y cantidad física, y no se mezcla sin más con la composición de reservas en divisas.
Para financiación internacional y cambios de moneda están las estadísticas del BPI, Banco de Pagos Internacionales, institución de cooperación entre bancos centrales. Para pagos se citan mensajes de redes como SWIFT, que conecta entidades para intercambiar instrucciones financieras: su cuota no mide por sí sola todas las transacciones del planeta. Un mensaje, una factura y un préstamo son unidades diferentes. Comparar esos porcentajes como si salieran de la misma encuesta crea espejismos.
Como referencia fechada, el estudio de la Reserva Federal publicado en julio de 2025 documentaba diversificación a largo plazo en reservas y un papel todavía predominante del dólar en varias funciones. Sus propios autores advertían del retraso de los datos para evaluar cambios de aquel año. No lo presentamos como una medición en tiempo real de noviembre de 2026. Para actualizarlo hay que mirar fecha de publicación, periodo observado y metodología.
¿Por qué te interesa esto como inversor? 📈
Porque el dólar conecta precios de materias primas, financiación y resultados empresariales mucho más allá de Estados Unidos. Una empresa que cobra moneda local y debe dólares puede sufrir aunque nunca venda allí. Una multinacional puede notar en sus cuentas la conversión de beneficios. Y una cartera cotizada en euros puede tener exposición económica al dólar sin que el símbolo aparezca en tu extracto.
No saques de aquí que «el dólar nunca caerá» ni que «hay que salir antes de su fin». Son dos formas de convertir un análisis institucional en una apuesta binaria. Revisa la moneda de tus obligaciones y de los negocios que posees, evita concentraciones que no entiendas y distingue un cambio estructural de un titular semanal. Entender una red sirve para ver dependencias; no para poner fecha al próximo imperio monetario.
Para contrastar y ampliar: Reserva Federal: papel internacional del dólar, edición de julio de 2025 y límites temporales de los datos; AFP: verificación del relato sobre el supuesto pacto de cincuenta años.