
5.3 La Curva de Tipos de Interés (Yield Curve) y predicción de recesiones
¿Por qué prestar diez años puede pagar menos que prestar tres meses?
La curva de tipos: una conversación sobre el futuro, no una bola de cristal con membrete de la Fed.
Seamos honestos: lo intuitivo es pedir más interés si vas a dejar tu dinero durante más tiempo. Si tu vecino quiere veinte euros hasta mañana, una cosa; si los quiere hasta dentro de diez años, ya vas preguntando por sus planes. Sin embargo, en el mercado de deuda a veces los plazos largos ofrecen menos rendimiento que los cortos. Y cuando ocurre, alguien suele anunciar el apocalipsis económico antes de que termine el café.
Eso es una inversión de la curva de tipos. Merece atención porque históricamente ha estado relacionada con recesiones, especialmente en Estados Unidos. Pero para entender qué dice hay que desmontarla primero: qué son los puntos de esa curva, qué mueve cada extremo y por qué una señal con información no equivale a una fecha de caducidad para tu cartera.
Antes de la curva, la deuda y su rendimiento 📜
Un bono es un préstamo convertido en un título que se puede comprar y vender. Si lo emite un Estado, hablamos de deuda pública. El emisor recibe dinero y promete pagos según unas condiciones. El vencimiento es la fecha prevista para devolver el principal, la cantidad que se comprometió a reembolsar. Las letras suelen tener plazos más cortos que los bonos y obligaciones.
El cupón es el interés periódico pactado que paga un bono cuando incorpora esos pagos; algunos títulos no los tienen. Pero el rendimiento o yield es la rentabilidad que resulta de comprarlo a su precio actual y recibir los pagos previstos. No son sinónimos. Un bono con un cupón fijo puede ofrecer distinto rendimiento si cambia el precio al que se negocia. El rendimiento a vencimiento resume esos flujos bajo supuestos, entre ellos cobrar según lo pactado y, para obtener la rentabilidad compuesta equivalente, reinvertir los cupones al rendimiento correspondiente.
Un ejemplo inventado evita las fórmulas: un título sin cupones intermedios devuelve 100 euros dentro de un año. Si lo compras a 95, ganas 5 sobre los 95 invertidos, siempre que pague. Si cuesta 98, ganas 2 sobre 98. Cuando sube el precio de un bono, baja su rendimiento, y al revés. No es una opinión del analista; es la relación entre lo que pagas y lo que recibirás. Si lo vendes antes, el resultado dependerá del precio de venta.
Dibujar la curva: una foto de muchos plazos 📈
La curva de tipos, también llamada estructura temporal de los tipos de interés, representa rendimientos de deuda comparable según sus vencimientos en una misma fecha. En el eje horizontal colocas plazos, por ejemplo tres meses, dos años y diez años; en el vertical, rendimientos anuales. Unes los puntos y tienes el dibujo.
No representa cómo ha evolucionado un solo bono durante diez años. Es una fotografía tomada hoy de varios plazos. Esa confusión es frecuente: el eje horizontal no es un calendario de cotizaciones pasadas. Tampoco existe una única curva mundial. Hay curvas por moneda, emisor y clase de instrumento. Comparar deuda de distinta calidad puede mezclar riesgo de impago con efecto del plazo.
Para una primera lectura se utiliza deuda pública del mismo país y moneda. En Estados Unidos verás los Treasuries, títulos del Tesoro estadounidense. En Alemania, el término Bund suele referirse al bono federal, especialmente al de largo plazo usado como referencia. España tiene su propia deuda pública. Usar bonos comparables reduce diferencias, pero no borra todos los factores: liquidez, condiciones del título e impuestos también pueden influir.
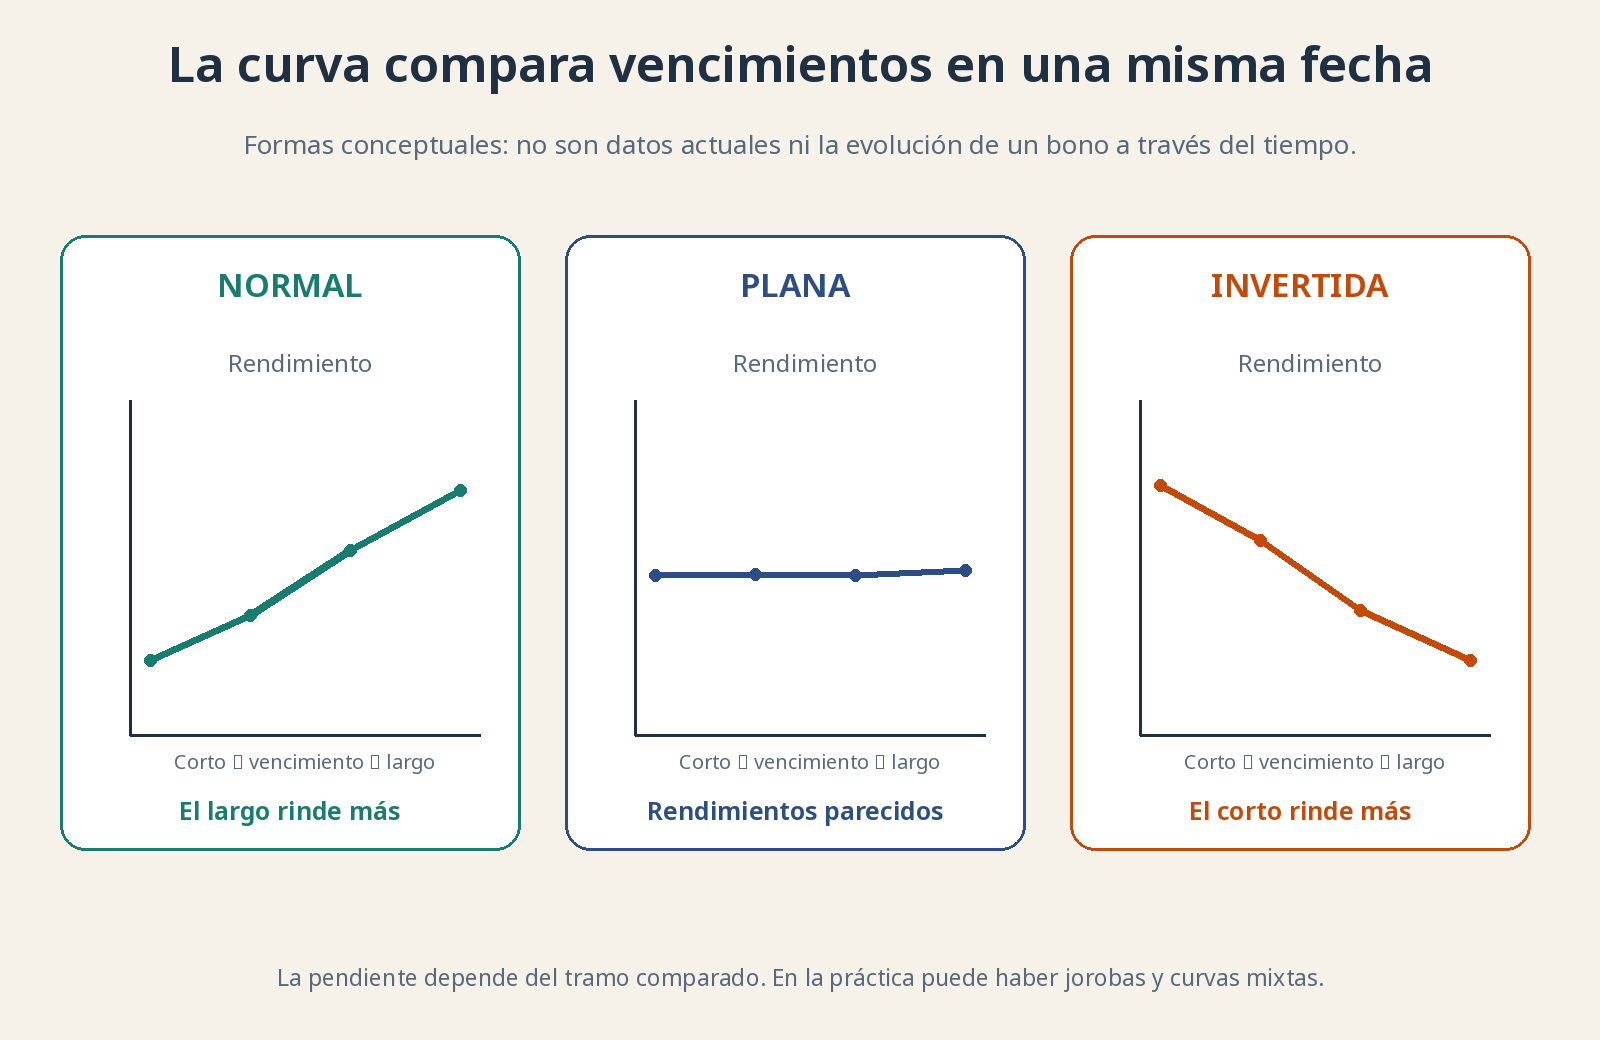
Dibujo conceptual sin niveles actuales: el eje vertical representa rendimiento anual y el horizontal vencimiento. Son formas alternativas en una fecha, no una evolución histórica.
Normal, plana e invertida: tres formas de contar una historia 🛣️
Una curva normal o ascendente presenta, en general, rendimientos mayores a plazos más largos. Puede reflejar expectativas de tipos cortos más elevados en el futuro y una compensación por exponerse durante más tiempo a incertidumbre. «Normal» es una etiqueta habitual, no un certificado de que todo vaya bien: una curva muy empinada también puede recoger preocupación por inflación o deuda.
Una curva plana ofrece rendimientos parecidos entre los plazos que comparas. Puede aparecer en una transición: los tipos cortos han subido y los largos no les siguen, o el mercado duda sobre el rumbo. No exige una igualdad perfecta en cada punto. En una curva real puede haber jorobas y tramos con pendientes diferentes.
Una curva invertida presenta rendimientos cortos superiores a los largos en el tramo observado. Importa ese último detalle. La comparación diez años menos dos años puede ser negativa mientras otra combinación aún no lo es. Decir «la curva está invertida» sin nombrar el tramo deja medio trabajo sin hacer.
La diferencia entre dos rendimientos se llama diferencial de tipos o spread. Si al rendimiento a diez años le restas el de tres meses, un resultado negativo indica inversión en ese tramo. Se expresa a menudo en puntos básicos: cien puntos básicos equivalen a un punto porcentual. No son un porcentaje de caída del precio de un bono.
Quién mueve el corto y quién mueve el largo 🧭
El tramo corto está muy influido por los tipos oficiales del banco central y por lo que se espera que haga en los próximos meses. Si mantener el dinero muy poco tiempo ofrece una remuneración alta, prestar a tres meses tiene que competir con esa alternativa. Aun así, el banco central no fija directamente cada rendimiento que aparece en la pantalla.
El tramo largo puede entenderse, de manera aproximada, como la combinación de tipos cortos esperados a lo largo de la vida del bono y una prima de plazo. Esta prima recoge la compensación por asumir riesgos de mantener un instrumento largo en lugar de renovar sucesivamente instrumentos cortos. No es una comisión visible ni una cantidad estable que alguien publique con precisión absoluta: se estima mediante modelos y encuestas.
Imagina que el tipo corto es alto hoy, pero se esperan recortes futuros porque la inflación se modere y la actividad pierda fuerza. Un bono a diez años abarca muchos años después de esos recortes. Su rendimiento no tiene por qué mantenerse al nivel del tipo actual durante toda una década. No estamos comparando diez años de interés alto con tres meses de interés alto, sino diez años de un camino esperado con el precio de un tramo muy próximo.
La prima de plazo puede reforzar o contrarrestar ese efecto. Incertidumbre sobre inflación o mayor oferta de deuda pueden presionarla al alza; una fuerte demanda de activos seguros o compras del banco central pueden reducirla. Incluso puede ser negativa. Por eso no puedes leer cada bajada del tipo largo como «el mercado sabe que viene una recesión».
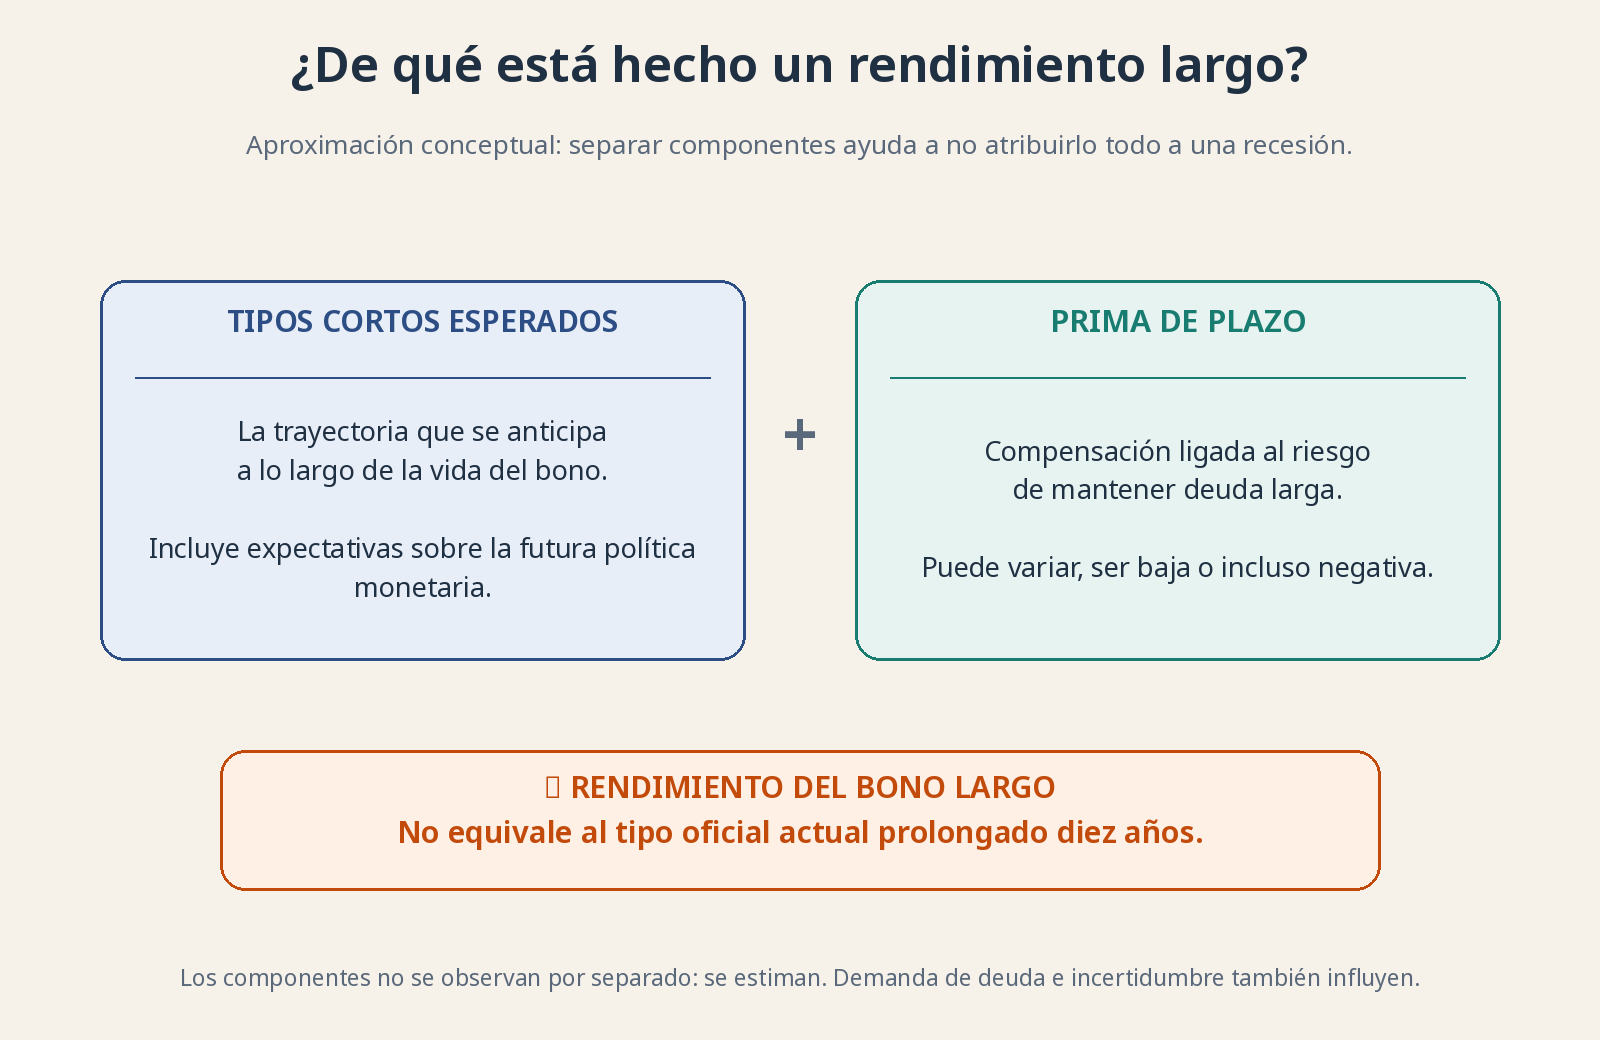
Descomposición pedagógica aproximada. Los componentes no son observables por separado y sus estimaciones dependen del modelo. Una misma curva puede responder a causas diferentes.
Por qué ha avisado de recesiones 🚨
Hay una lógica económica detrás de la relación histórica. El banco central puede mantener tipos cortos altos para frenar la inflación. Eso encarece crédito y enfría gasto e inversión. Si los inversores creen que ese freno terminará debilitando mucho la economía, anticipan futuros recortes y aceptan rendimientos largos más bajos. El dibujo combina el freno presente con una expectativa de reacción futura.
Además, unas condiciones de financiación restrictivas pueden dañar negocios dependientes de deuda. Los bancos no se financian todos igual ni prestan únicamente al tipo largo público, pero una curva invertida puede complicar ciertos márgenes y decisiones de crédito. La curva no es un botón que cause por sí solo la recesión: comparte causas y canales de transmisión con ella.
La Reserva Federal de Nueva York utiliza la diferencia entre rendimientos a diez años y tres meses en un modelo de probabilidad de recesión estadounidense a doce meses. Probabilidad significa riesgo estimado bajo una relación estadística, no certeza. Y ese horizonte pertenece al modelo concreto, no a una ley que obligue a toda recesión a llegar exactamente un año después de cada inversión.
La evidencia estadounidense es relevante, pero no autoriza a convertir la relación en una regla infalible para cualquier país, periodo o tramo. La calidad de una señal se juzga por cómo se define, cuánto dura, qué periodo se estudia y qué datos se habrían conocido realmente entonces.
Lo que la curva no puede prometerte 🔍
Primero, puede haber falsos positivos: una señal de riesgo que no termina seguida de la recesión prevista dentro del horizonte elegido. Una inversión breve o un tramo concreto no tienen el mismo significado que una señal persistente y generalizada. También puede aparecer una recesión causada por un acontecimiento que los bonos no anticiparon.
Segundo, el desfase, el tiempo entre señal y acontecimiento, es variable. Entre ambos puede haber expansión y subidas bursátiles. Saber que una fragilidad crece no te dice el día en que el mercado tocará techo, ni su nivel, ni cuánto durará la caída. Convertir la curva en una orden de salir de todo exige acertar además cuándo volver. Dos adivinanzas por el precio de una.
Tercero, el mercado puede equivocarse y la política económica puede cambiar el resultado. Si los riesgos provocan ajustes que evitan una contracción, no debes concluir que nunca hubo riesgo. Pero tampoco sirve declarar que toda señal fallida «habría acertado» en un mundo imaginario. Un indicador útil tiene que admitir contraste, no excusas ilimitadas.
Cuarto, una curva que vuelve a ser ascendente no implica que el peligro haya desaparecido. Puede empinarse porque bajan los tipos cortos ante problemas o porque suben los largos por temor a inflación. Las dos formas producen más pendiente, con consecuencias distintas. Hay que mirar qué extremo se mueve y por qué.
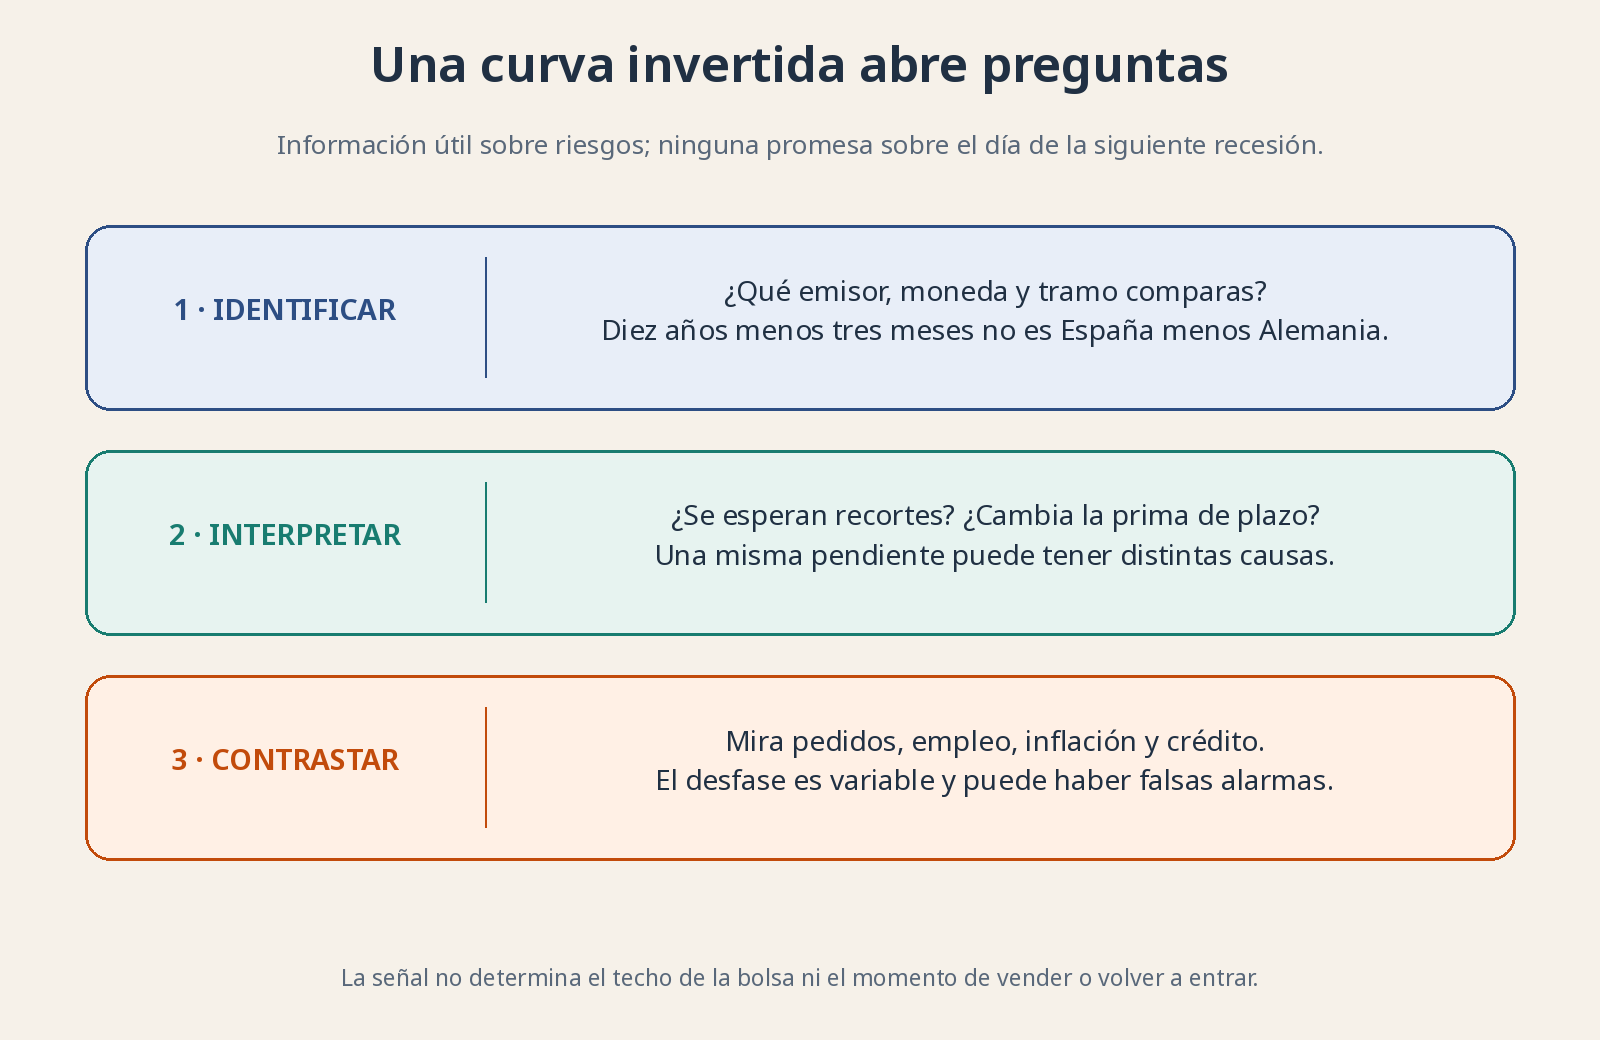
Secuencia de análisis, no cronómetro: identificar tramo, distinguir causas y contrastar actividad y crédito. El desenlace y el desfase siguen siendo inciertos.
España, Alemania y Estados Unidos no son intercambiables 🌍
Comparar el rendimiento español a diez años con el alemán a diez años informa sobre un diferencial entre emisores. No es la pendiente de una curva de plazos. Ambos usan euros y comparten política monetaria del BCE, pero el riesgo percibido del emisor y la liquidez de cada mercado pueden diferir. Esa distancia no debe confundirse con diez años menos dos años dentro de un mismo emisor.
Comparar con Estados Unidos añade otra moneda y otro banco central. Un rendimiento en dólares más alto no es automáticamente una rentabilidad mejor para quien necesita euros: al convertir, el tipo de cambio puede favorecerte o perjudicarte. Cubrir ese riesgo tiene costes. Aquí no damos niveles actuales porque el mecanismo no necesita una cifra que mañana ya se haya movido.
¿Por qué te interesa esto como inversor? 📈
Porque la curva ayuda a entender financiación, valoraciones y expectativas de actividad. Una empresa con deuda próxima a vencer puede notar tipos cortos altos aunque el mercado sueñe con recortes lejanos. Un bono largo puede cambiar mucho de precio si varían rendimientos exigidos; «deuda pública» no significa cotización inmóvil ni ausencia total de riesgo.
Úsala junto con pedidos, empleo, inflación y crédito. Pregunta si tus inversiones podrían soportar crecimiento más débil y refinanciación más cara. Para aportar a largo plazo no necesitas interpretar cada décima como una señal de compraventa. La curva sirve para abrir preguntas sensatas, no para cerrar el futuro con una fecha.
Fuentes: modelo de recesión de la Fed de Nueva York y explicación de expectativas y prima de plazo. Todos los dibujos son originales y conceptuales; no representan curvas vigentes.