
5.4 El Reloj de Inversión de Merrill Lynch
¿Y si el reloj de la economía no diera la hora exacta?
El reloj de inversión de Merrill Lynch: cuatro ambientes para entender activos, no un GPS para mover la cartera.
Seamos honestos: un dibujo con cuatro casillas, cuatro activos y una flecha circular resulta irresistible. Por fin alguien parece haber ordenado la economía. Si el crecimiento hace esto y la inflación aquello, ya sabemos dónde colocar el dinero. Después llega la realidad, se salta una casilla, vuelve a la anterior y deja el reloj mirando a Cuenca.
Hoy quiero hablar del reloj de inversión, conocido por su nombre inglés, investment clock, y popularizado por Merrill Lynch. Es un esquema pedagógico de asignación de activos, es decir, de cómo se distribuye una cartera entre grandes familias de inversión. Su valor está en relacionar mecanismos económicos. Su peligro aparece cuando confundimos una relación histórica con un horario de trenes.
De dónde sale este reloj y qué intenta ordenar 🕰️
Merrill Lynch, una entidad financiera dedicada a banca de inversión y gestión patrimonial, difundió el marco en un informe de 2004 titulado The Investment Clock. Estudiaba la relación entre ciclo, activos y sectores con datos históricos estadounidenses. No inventó la idea de que la economía influye en las inversiones; la organizó en un dibujo fácil de recordar.
El planteamiento conecta dos fuerzas: crecimiento económico e inflación. El primero describe cómo cambia la actividad; la segunda, cómo sube el nivel general de precios. Al combinar sus direcciones aparecen cuatro ambientes. Los nombres habituales son reflación, recuperación, sobrecalentamiento y estanflación. Algunas versiones divulgativas cambian nombres o dibujan los ejes de otra manera, así que conviene fijarse en qué significa cada cuadrante, no en dónde han colocado las doce.
En el estudio original importa el crecimiento respecto a su tendencia y la evolución de la inflación. No basta con mirar si el PIB es «alto» o «bajo». Se recurre a estimaciones de la brecha de producción, la distancia entre lo que la economía produce y lo que se estima que podría producir de forma sostenible. Esa capacidad potencial no se observa directamente: se calcula y se revisa. Ya tenemos una primera pieza menos exacta de lo que parece en la infografía.
Aquí dibujaremos una versión didáctica con impulso de actividad que mejora o se deteriora e inflación que sube o baja. Las flechas de crecimiento resumen la dirección cíclica, no exigen que el PIB tenga un signo concreto. Y una inflación que baja no significa que bajen los precios: pueden seguir subiendo, solo que menos deprisa. Ese proceso se llama desinflación; deflación es una caída del nivel general de precios.
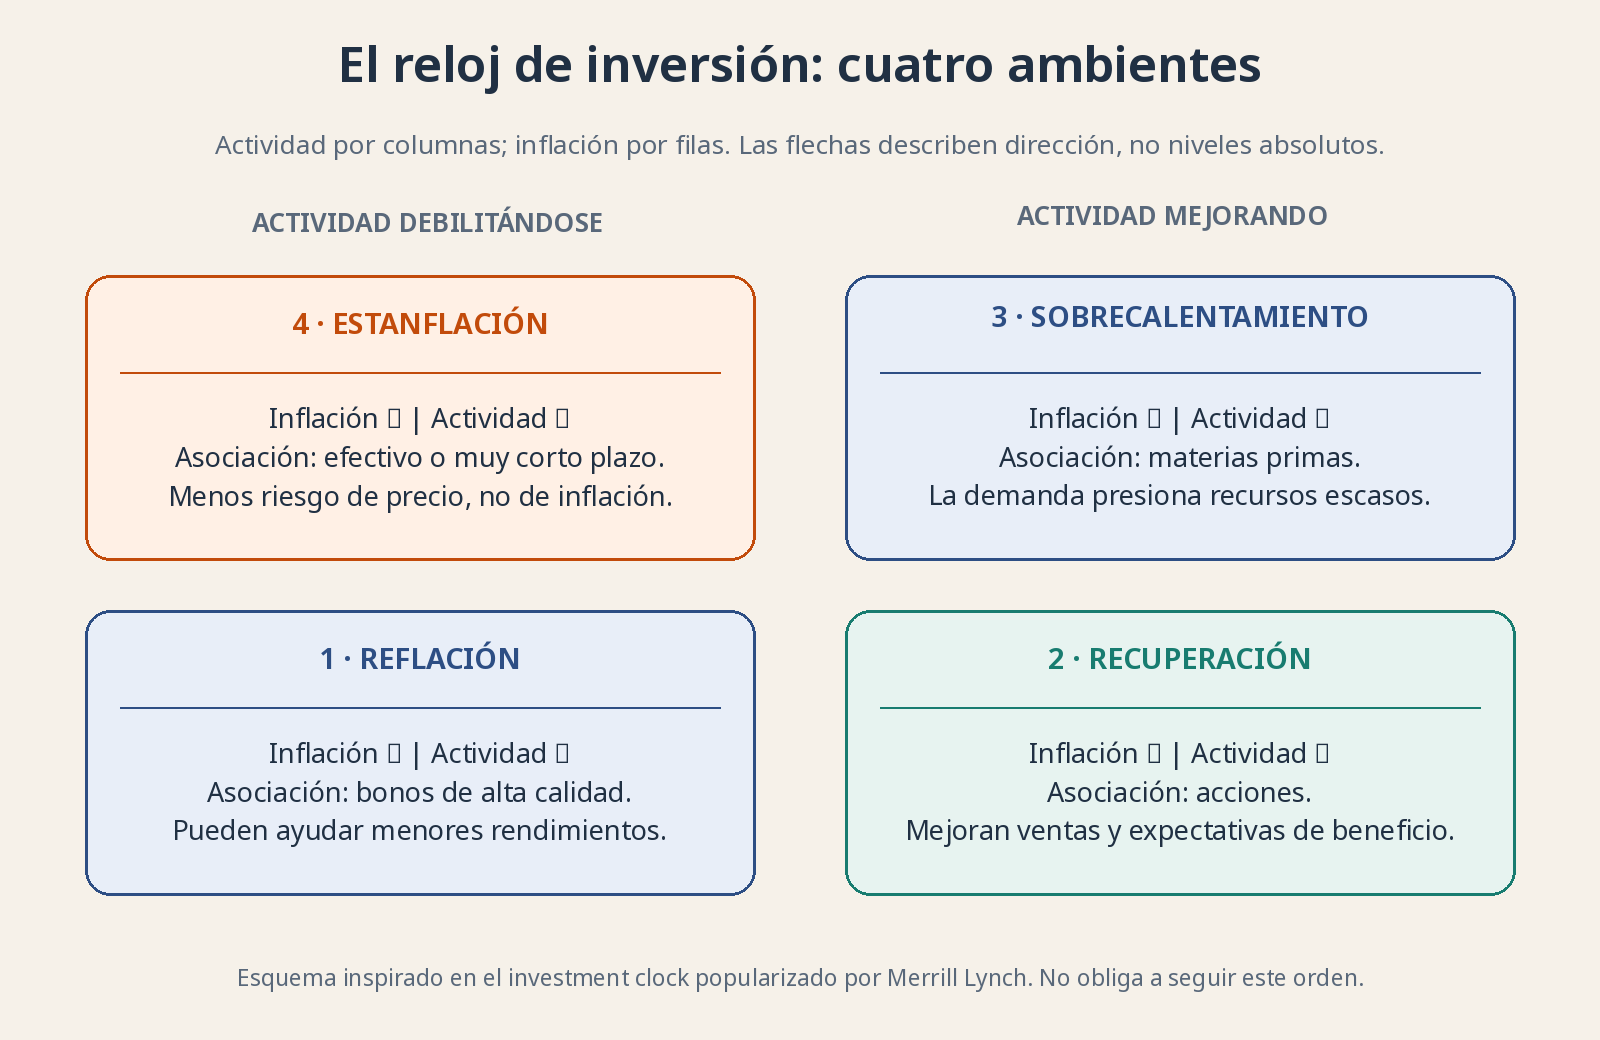
Esquema inspirado en el investment clock popularizado por Merrill Lynch. Versión pedagógica por direcciones: no reproduce una clasificación estadística en tiempo real ni recomienda asignaciones.
Actividad débil e inflación bajando: el terreno de los bonos 🌧️
En el cuadrante de reflación, la actividad pierde fuerza y la inflación se reduce; las autoridades pueden intentar reanimar la economía. La palabra despista: no significa que los precios ya estén disparándose, sino que se trata de impulsar una economía floja. Hay capacidad sin utilizar, pedidos débiles y menos presión para subir precios.
El reloj asocia este ambiente a los bonos, especialmente a deuda de alta calidad sensible a los tipos de interés. Un bono es un préstamo negociable: el emisor promete ciertos pagos. Si se moderan inflación y expectativas de tipos, los inversores pueden aceptar rendimientos menores. Como precio y rendimiento se mueven en sentido contrario, bonos existentes con pagos fijos pueden revalorizarse.
No significa que cualquier deuda sea un refugio. Los bonos de alto rendimiento, también llamados high yield, pagan más porque sus emisores tienen mayor riesgo de impago. En una economía débil, ese riesgo puede aumentar y borrar el beneficio de unos tipos oficiales menores. Una empresa frágil no se vuelve solvente porque la Fed se haya puesto amable.
Dentro de la bolsa, pueden resistir relativamente mejor negocios defensivos con ingresos estables. Pero incluso aquí pesan deuda y valoración. Las eléctricas reguladas pueden tener demanda estable y mucha financiación pendiente; no son equivalentes a tener efectivo. El reloj señala un mecanismo, no certifica cada empresa de la casilla.
Actividad mejorando e inflación bajando: el terreno de las acciones 🌱
En la recuperación del reloj, la actividad gana impulso mientras la inflación se modera. Para las empresas puede ser una combinación favorable: venden más y parte de sus costes deja de apretar tanto. Si además la financiación no se endurece, invertir y atender más demanda puede resultar más fácil.
Por eso se asocia este cuadrante a la renta variable, las acciones: participaciones en la propiedad de empresas cuyos beneficios no están fijados por contrato. Los negocios cíclicos, como fabricantes de maquinaria o consumo discrecional —compras aplazables como muebles o viajes—, pueden notar especialmente la mejora de pedidos. Las compañías con capacidad ociosa pueden aumentar producción sin duplicar sus costes.
Aun así, no todos los costes caen ni todas las ventas se convierten en beneficio. Más competencia puede obligar a bajar precios. Y si las acciones ya han subido anticipando una recuperación espectacular, un resultado simplemente bueno puede decepcionar. La economía puede mejorar a la vez que una cotización baja: la bolsa compara la realidad con lo que había dado por hecho.
Tampoco debes identificar recuperación con «comprar tecnología». Un fabricante de equipos, una empresa de programas por suscripción y una compañía sin beneficios tienen riesgos distintos. El sector de la ficha bursátil no borra ni el precio ni la necesidad de financiación.
Actividad fuerte e inflación subiendo: materias primas al frente 🔥
El sobrecalentamiento describe una actividad que presiona la capacidad disponible. Faltan determinados materiales, trabajadores o transporte y los precios aceleran. No todo crecimiento genera inflación de la misma forma, pero cuando la demanda aprieta más de lo que la oferta puede responder, aparecen cuellos de botella: atascos de producción que encarecen los recursos escasos.
El reloj asocia este ambiente a las materias primas, recursos básicos como petróleo, cobre o trigo. Su oferta no siempre puede aumentar rápidamente. Abrir una mina lleva tiempo y una cosecha no se duplica por decreto. Si la demanda crece y la oferta no acompaña, sus precios pueden subir. Los productores de energía y materiales pueden beneficiarse si el incremento de ingresos supera al de sus propios costes.
Pero una materia prima no es la acción de quien la produce. La empresa tiene salarios, impuestos, decisiones de inversión, deuda y riesgos políticos. Y obtener exposición a materias primas mediante futuros, contratos con entrega o liquidación en una fecha posterior, añade mecanismos propios. Su rentabilidad puede diferir de la variación del precio inmediato de la materia prima. Explicar el cuadrante no es recomendar estos instrumentos.
Además, el banco central puede subir tipos para enfriar la inflación, y la factura energética puede dañar a los consumidores. El mismo proceso que favorece temporalmente a un productor puede preparar una caída de demanda. Llegar al cuadrante no garantiza llegar antes que el precio.
Actividad debilitándose e inflación subiendo: la casilla incómoda 🧊
La estanflación mezcla estancamiento o debilidad de la actividad con inflación elevada o creciente. Es incómoda porque combatir una parte puede empeorar la otra. Subir tipos ayuda a contener gasto, pero no fabrica gas ni reabre un puerto. Bajarlos puede sostener demanda y, al mismo tiempo, alimentar las presiones de precios.
En este ambiente el reloj suele asociar un mejor comportamiento relativo al efectivo o a instrumentos monetarios de muy corto plazo y alta calidad. La idea es evitar asumir tanto riesgo de precio mientras los activos largos sufren por la inflación o la incertidumbre. Los instrumentos cortos pueden renovar su rendimiento antes si los tipos suben; eso no los hace idénticos a billetes guardados en un cajón.
Mejor en términos relativos no significa preservar el poder adquisitivo. Si los precios suben más que lo que obtienes después de costes e impuestos, pierdes capacidad de compra aunque el saldo nominal no caiga. Un depósito, una letra y un fondo monetario tienen condiciones y riesgos diferentes. «Efectivo» en el dibujo es una simplificación, no una garantía común para cualquier producto con esa etiqueta.
Entre las empresas, los negocios capaces de trasladar costes a precios sin perder demasiados clientes pueden ser más resistentes. Eso es poder de fijación de precios. No equivale a que cualquier compañía grande pueda hacerlo: si sus clientes tienen alternativas o menos renta, subir precios puede reducir las ventas.
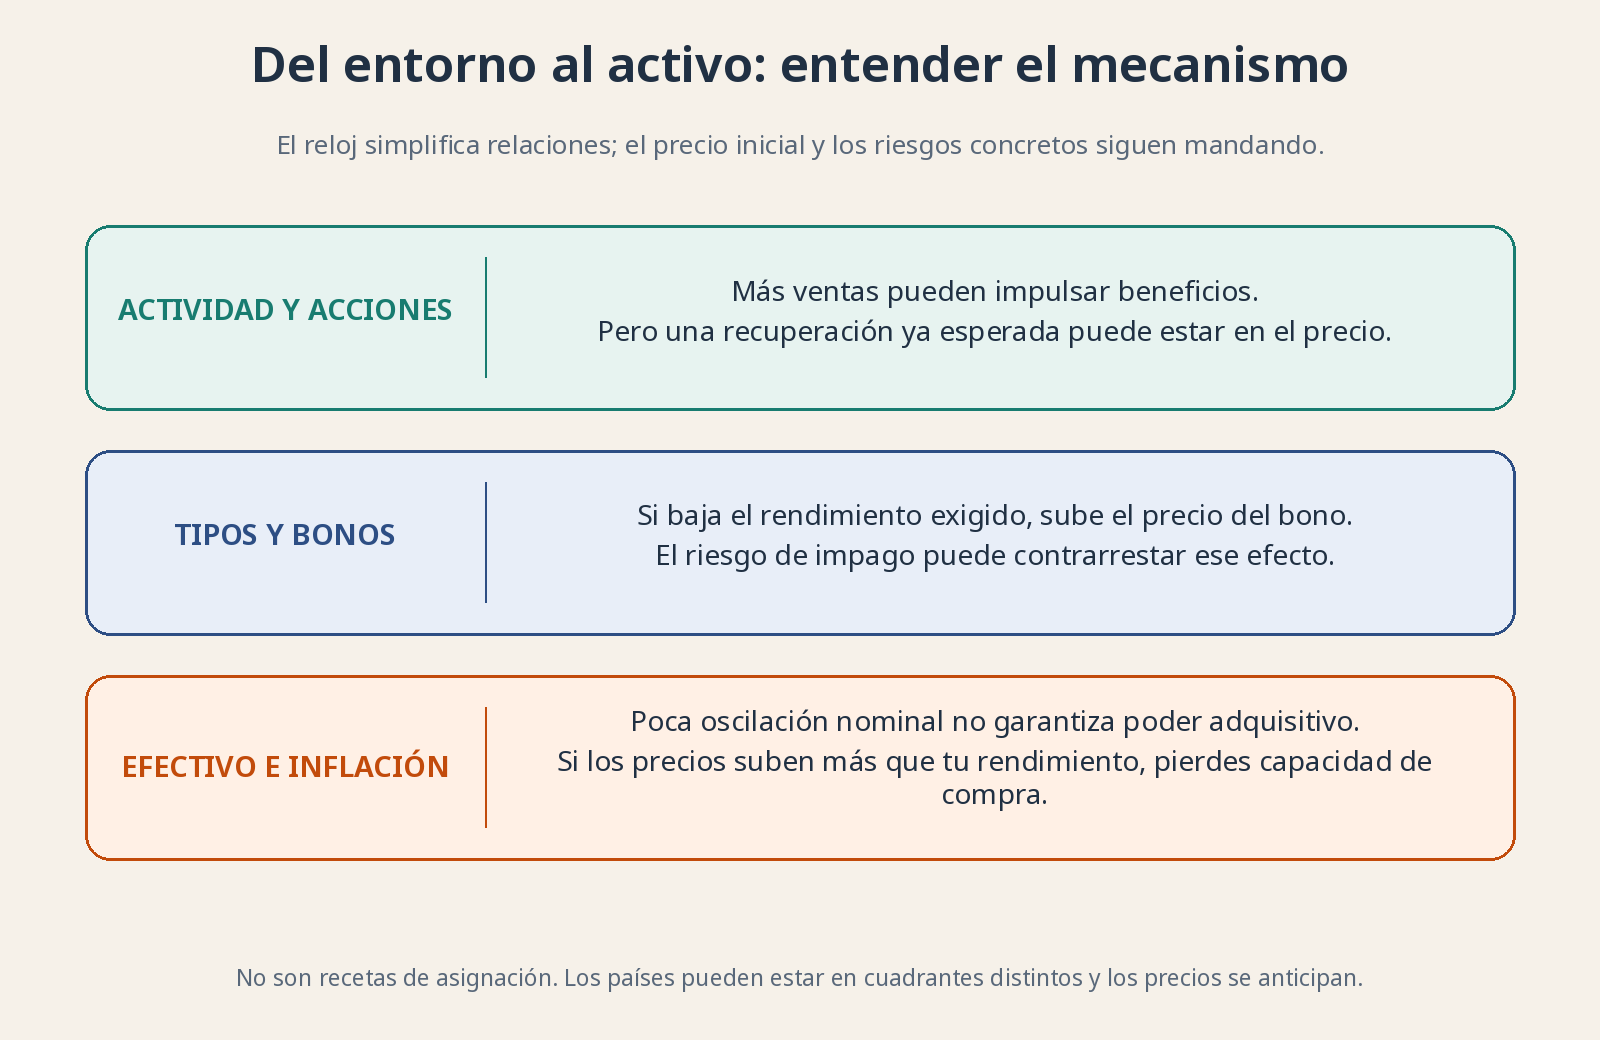
Los canales explican asociaciones, no resultados obligatorios. Un bono empresarial incorpora riesgo de impago; una acción depende de beneficios y precio; el efectivo también tiene riesgo de pérdida adquisitiva.
Por qué el reloj se equivoca de hora ⚠️
Primero, distinguir tendencia de ruido en tiempo real es difícil. Un mal mes puede corregirse al siguiente; las estimaciones de capacidad potencial se revisan. Un estudio con datos definitivos conoce cosas que el inversor de entonces no sabía. Eso es sesgo de retrospectiva: después de ver el desenlace, el pasado parece más ordenado y previsible.
Segundo, no hay obligación de pasar por todas las casillas ni de hacerlo en sentido horario. Un choque de oferta, como una interrupción energética, puede elevar precios y dañar actividad de golpe. Las políticas monetaria y fiscal pueden modificar la secuencia. Los bancos centrales tampoco responden siempre con la misma intensidad.
Tercero, los países van a ritmos distintos y las empresas venden en muchos de ellos. Una cartera mundial no tiene una única hora. Un fabricante europeo puede depender de clientes asiáticos y de financiación en dólares. Reducir esa mezcla a «mi país se recupera» deja demasiadas piezas fuera.
Cuarto, los precios se anticipan. Una asociación correcta entre entorno y negocio no garantiza rentabilidad si todo está ya incorporado. Importan valoración inicial, moneda, duración de los activos, deuda y sorpresas. La duración de un bono aproxima cuánto cambia su precio ante variaciones de rendimiento: cuanto más sensible, mayor efecto de una sorpresa en tipos.
¿Por qué te interesa esto como inversor? 📈
Porque obliga a separar dos preguntas: «¿qué pasa con la actividad?» y «¿qué pasa con los precios?». No es lo mismo un frenazo con desinflación que un frenazo con energía disparada. Esa diferencia ayuda a pensar por qué acciones y bonos pueden caer a la vez, o por qué una empresa vende más y aun así pierde margen.
Úsalo para imaginar escenarios y revisar si dependes excesivamente de uno solo, no para cambiar la cartera cada trimestre. Tu horizonte, tu colchón y las aportaciones que puedes mantener pesan más que acertar una casilla. Un mapa útil te hace formular mejores preguntas. Un supuesto GPS que ordena comprar y vender sin dudas suele terminar llevándote por un camino de cabras.
Referencia de contexto: explicación del modelo y su origen en el informe de Merrill Lynch. Los gráficos son elaboración original inspirada en el concepto; no se reproducen imágenes ni rentabilidades históricas del informe.