
2.1 Dinero: Evolución y tipos: Del trueque y oro al dinero fiat
¿Por qué aceptas un papel a cambio de tu trabajo?
O por qué el camarero prefiere euros a tres gallinas y una promesa...
Seamos honestos: el dinero tiene algo de pacto colectivo bastante extraño. Dedicas horas a trabajar y aceptas a cambio billetes o números en una pantalla. Después entregas esos números en el súper y alguien te deja llevarte comida de verdad. Funciona porque esperas que el siguiente también los acepte.
Tras decisiones, agentes y reglas, toca la herramienta que facilitahace esegirar circuito:la rotonda de la 1.2: el dinero. No es riqueza por arte de magia ni una bolsa llena de bienes futuros garantizados. Es una herramienta para intercambiar, comparar precios y trasladar capacidad de compra en el tiempo. Hoy vamos a ver de dónde sale, qué formas ha tenido y qué hay detrás del euro de tu cartera. Spoiler: no hay un lingote con tu nombre.
El trueque: encontrar al cliente ya era bastante difícil 🐔
El trueque es intercambiar unas cosas por otras directamente, sin dinero de por medio: mi reparación por tu pan. Imagina que arreglas bicicletas y quieres pan. Con trueque, necesitasNecesitas un panadero que quiera una reparación justo cuando tú tienes hambre. Si su bici funciona, toca buscar otra cadena de intercambios.intercambios: Esquizá el carnicero necesita la bici, y el panadero quiere carne… Los economistas llaman a este lío la doble coincidencia de necesidades: para que haya trato, cada parte debetiene que querer justo lo que ofrece la otra.otra, y a la vez.
Además hay que acordar equivalencias. ¿Una reparación son veinte barras o treinta? ¿Cómo pagas media bicicleta? Algunos bienes se almacenan bien; otros caducan antes de que termines la negociación. El trueque puede servir en determinadas situaciones,situaciones (todavía hay quien cambia clases de inglés por clases de guitarra), pero se vuelve incómodo cuando los intercambios se multiplican.
EstoUn matiz que suelen saltarse los manuales: esto explica por qué resulta útil el dinero,dinero, no una película exacta de toda la historia humana. EnAntropólogos distintase historiadores han encontrado que muchas sociedades convivieronantiguas trueque,funcionaban con crédito, deudas apuntadas y unidades de cuenta.cuenta, mucho antes que con monedas. No hubo una única escalera universal que todos subieran al mismo ritmo.
Tres trabajos para una misma herramienta 🧰
Para entender qué es dinero, mira lo que hace, no si brilla o lleva la cara de alguien importante. Los manuales le reconocen tres funciones, y conviene tenerlas claras:
-
Medio de cambio. Lo aceptas para cobrar y lo utilizas para pagar. Separa la venta de tu trabajo de la compra de tu cena: ya no necesitas que ambos coincidan. Es la solución directa al problema del trueque.
-
Unidad de cuenta.
PermiteEs la regla de medir de la economía: permite expresarpreciosprecios, sueldos y deudas en una medida común. Comparar dos alquileres en euros es más práctico que traducir uno a sacos deharina.harina y otro a horas de fontanero. -
Depósito de
valor.valor (o reserva de valor). Permite guardar capacidad de compra paradespués.después: cobras hoy y gastas el mes que viene. Esa función puede deteriorarse: conservar el mismo número de euros no garantiza conservar la misma cesta de la compra.
Un activo puede cumplir unas funciones mejor que otras. El oro puede servir para conservar valor en determinados horizontes, pero pagar el café con una limadura es poco cómodo. Un inmueble puede valer mucho y, aun así, no servir para abonar la compra del sábado. Esa facilidad para usar algo como pago, o convertirlo rápido en dinero sin perder valor, se llama liquidez, y la veremos con calma en la 2.3.
DeDinero bienesmercancía: aceptadoscuando ael metalesdinero ytambién billetesse podía usar para otra cosa 🪙
El dinero mercancía utilizaes bienesel que tienenestá otroshecho usosde un bien que tiene valor por sí mismo, además delde monetario.servir como dinero. A lo largo de la historia se han usado sal, ganado, conchas, cacao, tabaco en cárceles y campos de prisioneros… y, sobre todo, metales. Oro y plata fueronse importantesimpusieron porque resultabaneran duraderos (no se pudren), divisibles (puedes partirlos sin que pierdan valor), transportables y relativamente duraderos,escasos. divisiblesLa ypalabra transportables.«salario», Supor cierto, se relaciona con la sal, aunque la historia de que a los soldados romanos se les pagaba en sal es más leyenda que dato comprobado.
La escasez ayudaba;ayudaba, pero también hacían falta aceptación, medidas fiables y confianza en sula calidad. Por eso aparecieron las monedas acuñadas: un sello oficial que certificaba el peso y la pureza. Y por eso también aparecieron los tramposos que limaban los bordes o mezclaban metales baratos. Una moneda recortada no mejora porque lleve un sello solemne.
Más
Dinero adelante, certificadosrepresentativo y billetespatrón permitieronoro: moverel derechospapel como resguardo 🧾
Cargar metal es pesado y peligroso. Así que se empezó a dejar el oro en manos de cobroalguien de confianza (orfebres, banqueros, más tarde bancos emisores) a cambio de un papel que lo acreditaba, como el resguardo del guardarropa de una discoteca. Ese papel se podía usar para pagar sin transportarmover el metal. ElEs el dinero representativo: podíaun darpapel que da derecho a convertir el papelconvertirlo en una cantidad determinada del activo que lo respaldaba.respalda. El papel facilitaba los pagos, pero la promesa de conversión dependía de que el emisor pudiera cumplirla. Si todos iban a la vez a por su oro y no había para todos… ya intuyes por dónde irá la 2.5.
El patrón oro vinculabafue llevar esa idea a todo un país: la unidadmoneda monetarianacional ase definía como una cantidad fija de oro.oro, y el banco emisor se comprometía a cambiarla. Su época dorada (nunca mejor dicho) fue más o menos de 1870 a la Primera Guerra Mundial. Limitaba ciertasla expansionestentación monetarias,de perofabricar dinero a lo loco, porque cada billete debía poder canjearse. Pero también hacía másmuy rígida la respuesta a retiradas,crisis, crisisretiradas masivas y cambios en la demanda de dinero.dinero: si faltaba oro, faltaba dinero, aunque la economía lo necesitara. No fue una era sin inflación, deflación (caída general de precios) ni problemaspánicos bancarios: cambiar el material no elimina los incentivos humanos.
Tras la Segunda Guerra Mundial, en 1944, se firmaron en la localidad estadounidense de Bretton Woods unos acuerdos que montaron un sistema intermedio: muchas monedas se ataban al dólar, y el dólar era convertible en oro para los bancos centrales y gobiernos extranjeros. En 1971 Estados Unidos suspendió laesa convertibilidad oficial del dólar en oro para autoridades extranjeras dentro del sistema de Bretton Woods.oro. Fue un hito, no el día en que todos los países abandonaron de golpe el oro: muchos habían cambiado sus sistemas antes y la transición tuvo varias etapas. Los particulares, de hecho, hacía décadas que no podían canjear sus dólares por oro.
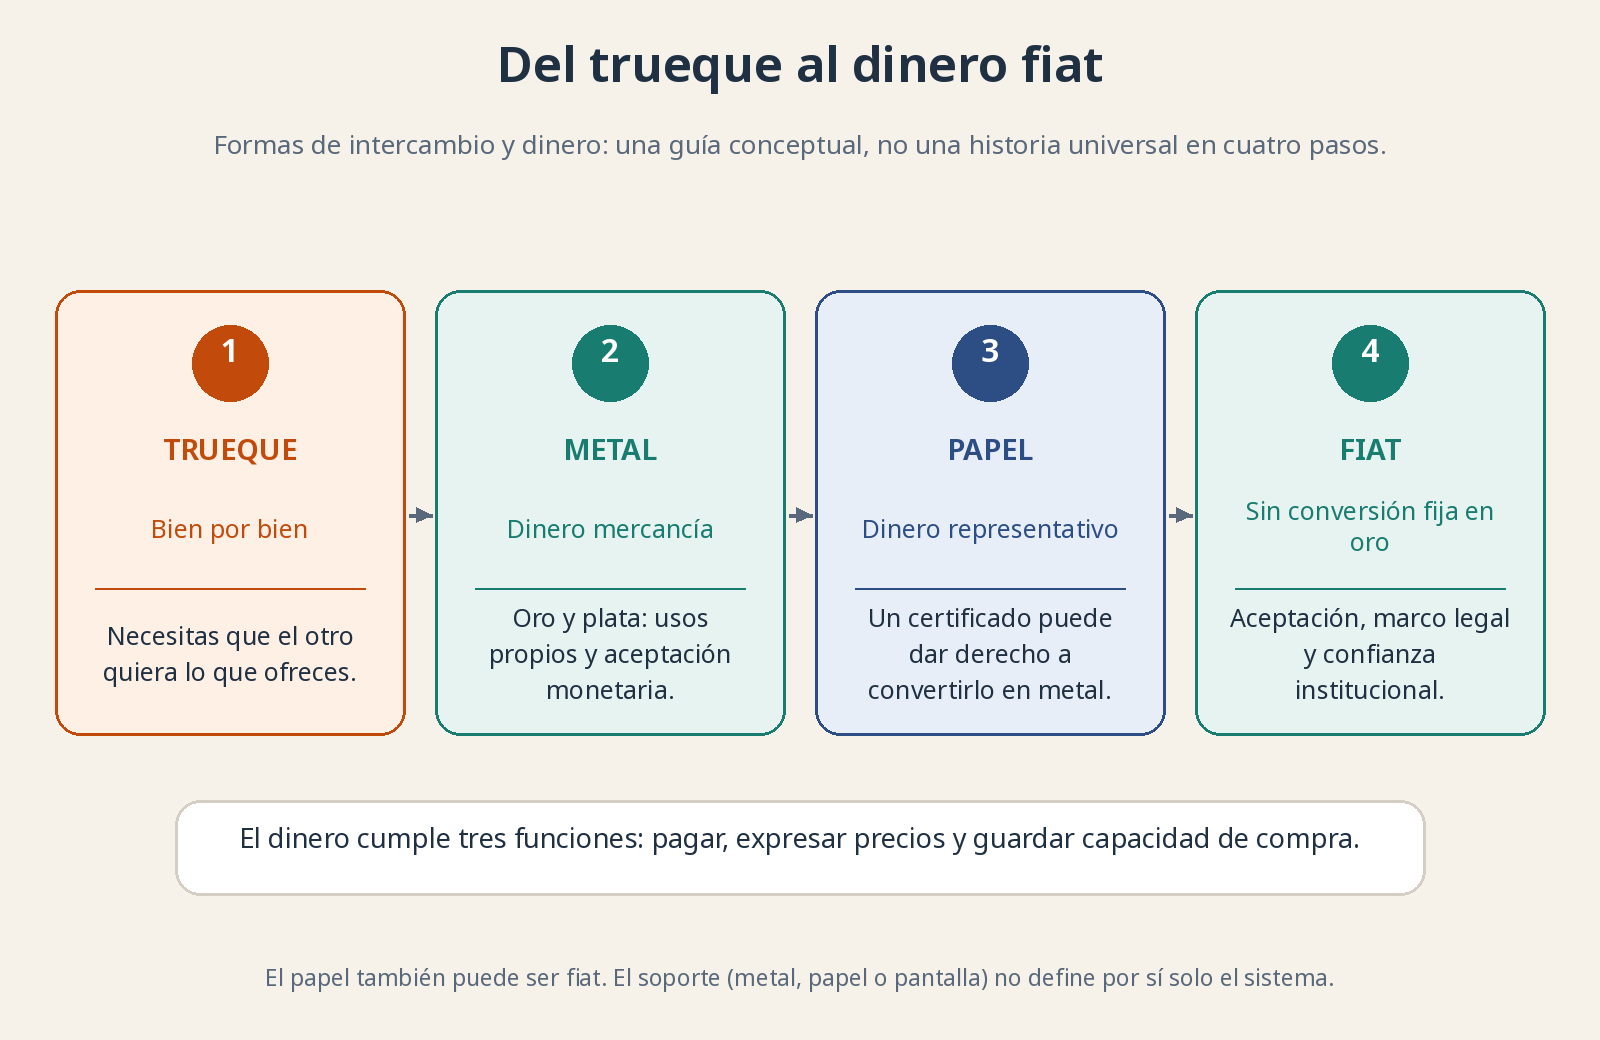
Esquema de formas de intercambio y dinero, no una cronología idéntica para todos los países. El papel puede representar metal o ser dinero fiat: el soporte no determina el sistema.
Dinero fiat: la confianza no cabe en una cámara acorazada 🏦
El euro actual es dinero fiat o fiduciario:fiduciario. Las dos palabras vienen del latín y lo explican solas: «fiat» significa «hágase» (existe porque una autoridad así lo establece) y «fiduciario» viene de «fides», confianza. Tu billete de 20€ no te da derecho a reclamar una cantidad fija de oro al banco central. Su aceptación descansa en el marco legal, suen usoque el Estado lo exige para pagos epagar impuestos, en la confianza en las instituciones y, sobre todo, en que los demás siguen aceptándolo.
Una pieza de ese marco legal es el curso legal: la ley establece que los billetes y monedas en euros son medio de pago válido en la zona euro y que, en general, sirven para saldar deudas en esa moneda. Por eso nadie puede exigirte que pagues tu deuda en gallinas. Otra cosa es que haya normas sobre límites al pago en efectivo en ciertas operaciones: el curso legal no convierte cualquier situación en una barra libre de billetes.
No es «dinero sin ningún respaldo» en el sentido de que no exista nada detrás. Hay una economía,economía institucionesque produce, instituciones, impuestos que se pagan en esa moneda y un sistema de pagos. Lo que no existe es esala promesa de conversión fijaconvertirlo en metal. Su cantidad puede adaptarse más que bajo un patrón metálico; esa flexibilidad es útil en una crisis, pero exige disciplina para no deteriorar su poder adquisitivo.adquisitivo, es decir, cuántas cosas puedes comprar con cada euro.
Señoreaje: el negocio de emitir dinero 👑
Emitir dinero tiene un lado que pocos cuentan: da ingresos a quien lo emite. Se llama señoreaje, porque en la Edad Media el señor o el rey que acuñaba moneda se quedaba con la diferencia entre lo que valía la moneda y lo que costaba fabricarla. Hoy el mecanismo es más discreto: imprimir un billete cuesta muy poco, pero el banco central lo pone en circulación a cambio de activos (préstamos a bancos, bonos) que sí rinden intereses. Esos beneficios, en el caso del euro, acaban llegando en buena parte a los Estados a través de los bancos centrales nacionales.
¿Por qué te importa? Porque explica la tentación histórica de muchos gobiernos: si necesitas dinero y controlas la imprenta, fabricarlo es más fácil que subir impuestos. El abuso de esa tentación está detrás de las peores inflaciones de la historia. Por eso en la zona euro el banco central es independiente y tiene prohibido financiar directamente a los gobiernos.
Dinero digital no es lo mismo que otra moneda 📱
Tampoco confundas dinero digital con una moneda distinta. La mayor parte de los euros que usas ya no son billetes, sino apuntes en una cuenta bancaria. Cuando pagas euroscon tarjeta o con tarjeta,el móvil, cambia el modo de moverlos, no la unidad de cuenta.cuenta: siguen siendo euros. Las criptomonedas tienenson otra cosa: activos digitales que no emite un banco central, con estructuras y riesgos distintos;muy serdistintos. Ser digitales no hace que todas funcionen como dinero estable o aceptado en cualquier comercio.comercio, y sus vaivenes de precio las alejan bastante de ser una buena unidad de cuenta.
¿Por qué te interesa esto como inversor? 📈
Porque la inflación ataca la función de depósito de valor. La inflación es la subida generalizada y sostenida de los precios (en España, el dato oficial lo publica el INE a partir de una cesta de productos típicos). Si unaesa cesta pasa de 100€ a 105€, tus 100€ siguen siendo cien, pero compran menos. La pérdida es real aunque la aplicación del banco pinte exactamente el mismo saldo. Con el dinero fiat, una inflación moderada pero constante es lo normal, no la excepción: el propio BCE apunta a un objetivo de inflación del 2% a medio plazo.
Eso no convierte al efectivo en enemigo. Tu colchón de emergencia (unos meses de gastos a mano por si se rompe el coche o te quedas sin trabajo) y los gastos próximos necesitan liquidez y estabilidad. Otra cosa es dejar todo el ahorro de décadas inmóvil por confundir ausencia de movimientos con ausencia de riesgo. La seguridad también se mide en lo que podrás comprar mañana.mañana, y más aún si tu jubilación dependerá en parte de lo que hayas ahorrado tú, no solo de lo que te prometa el sistema público.
Invertir a largo plazo busca conservar y aumentar capacidad de compra asumiendo riesgos razonables, no huir de la inflación comprando cualquier cosa. Diversificación, aportaciones periódicas (lo que en inglés se llama DCA: invertir una cantidad fija cada mes, pase lo que pase en el mercado) y paciencia ayudan más que perseguir el último refugio de moda. Primero entiende qué guarda tu dinero; después decide qué parte debe trabajar.