
2.3 Oferta Monetaria (M1, M2, M3): La medición de la liquidez
¿Cuánto dinero hay, si casi todo son números en una pantalla?
O por qué contar billetes no basta para medir el agua que circula por las tuberías...
Seamos honestos: «hay mucho dinero en el sistema» suena contundente hasta que preguntas qué están contando. ¿Billetes? ¿Cuentas corrientes? ¿Depósitos que vencen dentro de un año? ¿Fondos? Según dónde pongas el borde del saco, la respuesta cambia bastante.
La oferta monetaria es la cantidad de dinero medida con una definición determinada. Los agregados monetarios son distintas formas de agrupar instrumentos según su cercanía al dinero utilizable para pagar. No compiten por ser «la cifra verdadera»: cada uno ilumina una parte del circuito que ya conocemos.
Liquidez: no todo lo que vale se gasta igual de rápido 💧
La liquidez es la facilidad para utilizar un activo como medio de pago o convertirlo en él sin demoras ni pérdidas importantes. Un billete sirve ahora. Un depósito a plazo puede exigir esperar o aceptar una penalización. Un piso requiere bastante más que sacar el móvil.
Por eso medir el dinero no equivale a sumar toda la riqueza de un país. Acciones, viviendas o máquinas pueden valer muchísimo sin formar parte de los agregados monetarios habituales. Tampoco basta con que algo se venda en bolsa para llamarlo dinero: su precio puede caer justo cuando necesitas cobrar.
Piensa en círculos cada vez más amplios. En el centro está lo que puedes gastar inmediatamente. Al ampliarlo, añades instrumentos próximos al dinero, con condiciones o plazos. Más amplitud significa otra cobertura, no necesariamente más precisión para cualquier pregunta.
La base monetaria: el suelo no es una caja dentro de todas las demás 🏦
La base monetaria, a menudo llamada M0, suele abarcar el efectivo emitido en circulación y las reservas bancarias en el banco central. La terminología exacta varía. Es dinero de banco central, distinto de los depósitos que los bancos comerciales deben a sus clientes.
Importante: no dibujes M0 como si fuera simplemente el primer círculo dentro de M1, M2 y M3. Las reservas pertenecen a los bancos y sirven para liquidar pagos; no son depósitos del público incluidos sin más en M1. Base monetaria y agregados amplios se relacionan, pero miran balances distintos.
Si un banco central compra activos y aumenta reservas, la base puede crecer mucho. Eso no obliga a las entidades a conceder préstamos en una proporción fija. Ya vimos por qué: capital, riesgo, financiación y demanda de crédito también mandan. La base es importante, pero no tiene un botón que diga «multiplicar ventas del súper».
M1, M2 y M3: ampliando el círculo 🧅
Para el euro, la intuición de las categorías del BCE puede resumirse así. Los criterios oficiales incluyen quién emite los instrumentos y quién los posee; aquí nos interesa entender el mapa antes de memorizar sus fronteras.
-
M1: efectivo en manos del público y depósitos a la vista, utilizables para pagos o convertibles de inmediato. Es la capa más cercana a sacar la cartera.
-
M2: incluye M1 y añade ciertos depósitos a plazo y con preaviso. Siguen próximos al dinero, aunque no todos permiten gastarlo directamente en caja.
-
M3: incluye M2 y suma determinados instrumentos monetarios negociables, como participaciones en fondos del mercado monetario, cesiones temporales y deuda a corto plazo que cumpla los criterios.
No sumes M1 más M2 más M3 para obtener el total: contarías varias veces lo mismo. Si tu cesta grande ya contiene la pequeña, no has comprado dos veces las manzanas por cambiar de cesta.
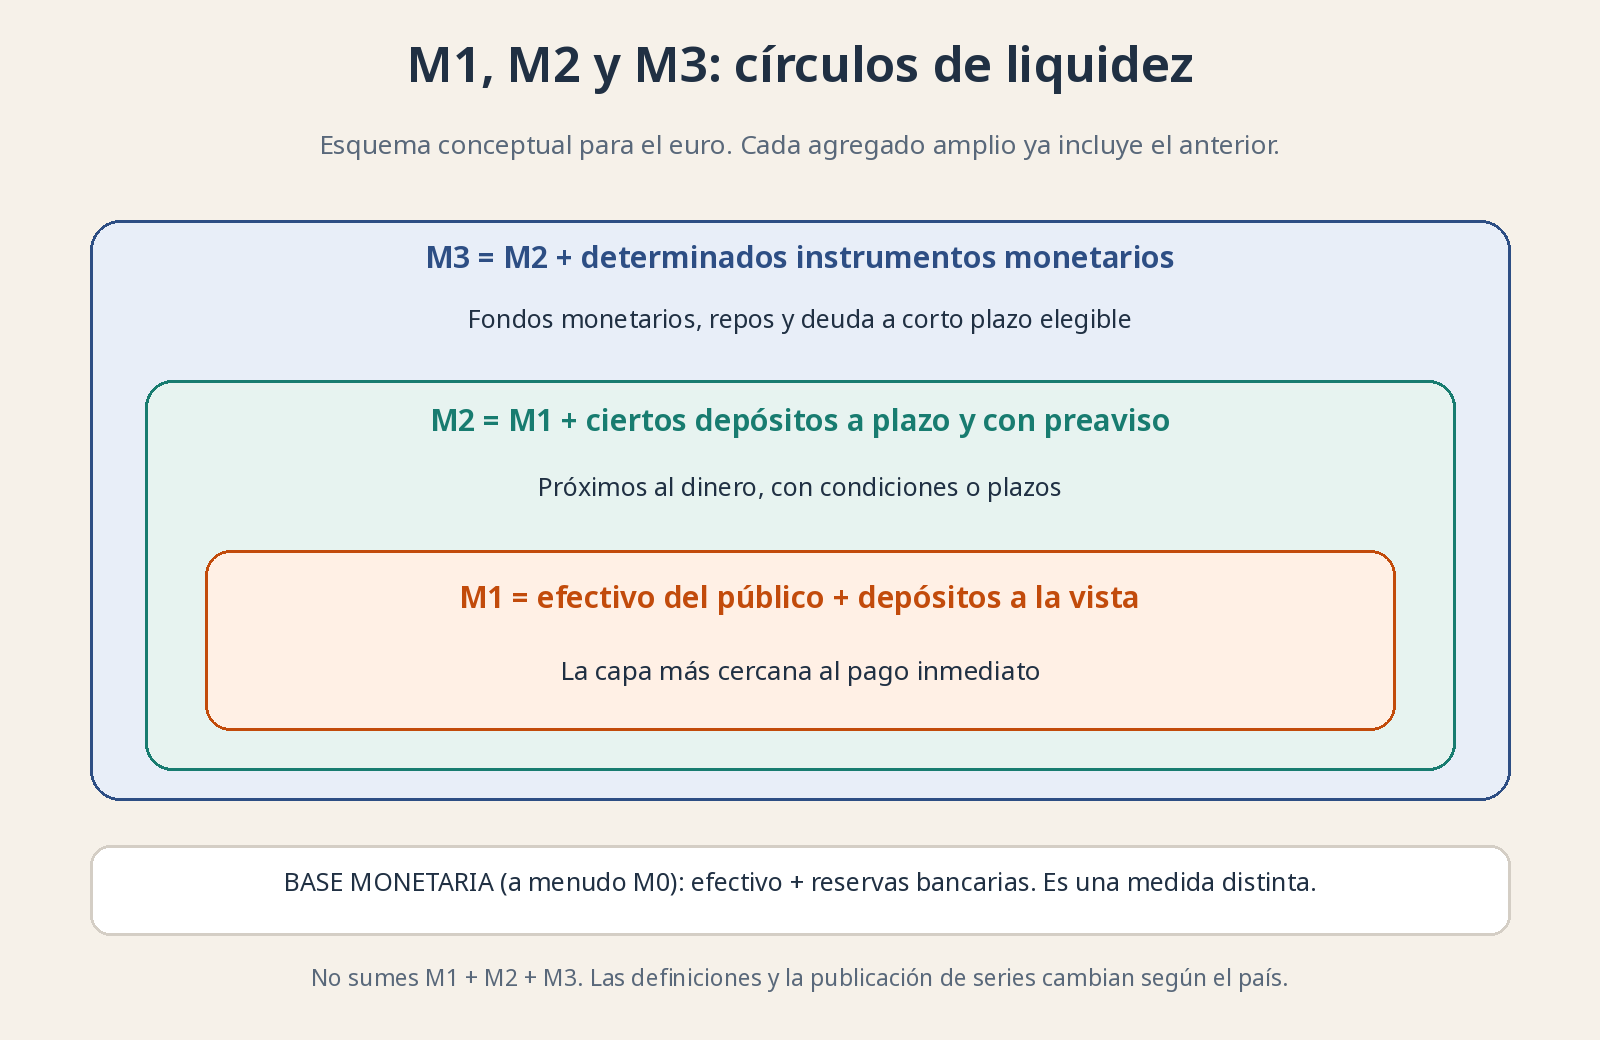
En el esquema del euro, M1 está dentro de M2 y M2 dentro de M3. La base monetaria aparece aparte: incluye reservas bancarias, que no son depósitos disponibles para el público.
Las definiciones no son eternas ni idénticas entre países. La Fed y el BCE publican series con coberturas diferentes; Estados Unidos dejó de publicar su M3 oficial en 2006. Comparar etiquetas sin revisar metodología puede ser como comparar metros con metros cuadrados y quedarse tan tranquilo.
Más dinero no significa automáticamente más inflación 🔍
Si aumenta persistentemente el dinero disponible para gastar y la producción no acompaña, puede crecer la presión sobre los precios. Pero entre una cifra monetaria y la cesta de la compra intervienen decisiones, crédito, expectativas, capacidad productiva y cuánto se utiliza ese dinero.
La velocidad de circulación resume cuánto se emplea el dinero en las transacciones relevantes durante un periodo. En una crisis se puede acumular liquidez por precaución mientras el gasto cae. En otra situación, el mismo saldo puede moverse mucho más. No hay una regla de «M2 sube un 10%, todo sube un 10% mañana».
También hay cambios de composición. Si los hogares pasan dinero de cuentas corrientes a depósitos a plazo mejor remunerados, M1 puede caer sin que desaparezca en igual medida el ahorro líquido recogido en M2. Antes de anunciar que se ha secado el sistema, mira si el agua solo ha cambiado de depósito.
¿Por qué te interesa esto como inversor? 📈
Porque las condiciones monetarias influyen en gasto, financiación y disposición a asumir riesgo. Un entorno más holgado puede favorecer actividad y valoraciones; uno restrictivo puede dificultarlas. Pero liquidez abundante también puede reflejar miedo o medidas de emergencia, no una fiesta a la que llegas el primero.
Los agregados son contexto, no un semáforo automático para entrar y salir de la bolsa. Combínalos con crédito, tipos reales, inflación y cuentas empresariales. Y distingue el dinero medido estadísticamente de la liquidez de mercado: vender muchas acciones sin mover su precio es otra cuestión.
Tu ventaja no está en adivinar el próximo dato de M3. Está en no comprar negocios frágiles suponiendo que siempre habrá financiación fácil. Horizonte largo, valoración sensata y aportaciones periódicas son un plan; perseguir cada gráfico de dinero como si fuera un mapa del tesoro, no tanto.