
2.3 Oferta Monetaria (M1, M2, M3): La medición de la liquidez
¿Cuánto dinero hay, si casi todo son números en una pantalla?
O por qué contar billetes no basta para medir el agua que circula por las tuberías...
Seamos honestos: «hay mucho dinero en el sistema» suena contundente hasta que preguntas qué están contando. ¿Billetes? ¿Cuentas corrientes? ¿Depósitos que vencen dentro de un año? ¿Fondos? Según dónde pongas el borde del saco, la respuesta cambia bastante.
En la 2.2 vimos que la mayor parte del dinero no son billetes, sino depósitos que crean los bancos al prestar. Y en la página de reservas, que los bancos tienen además su propio dinero en el banco central. Así que, si alguien pregunta «¿cuánto dinero hay en la zona euro?», la respuesta honesta empieza por otra pregunta: ¿qué cuentas como dinero?
La oferta monetaria es la cantidad de dinero que hay en una economía, medida con una definición concreta. «Oferta» aquí no significa rebaja ni promoción: es simplemente la cantidad disponible, igual que se habla de la oferta de viviendas. Como hay varias definiciones posibles, los bancos centrales publican varios agregados monetarios: distintas sumas que agrupan instrumentos según lo cerca que están de poder usarse para pagar. Se llaman M1, M2 y M3 (la M es de «money», dinero). No compiten por ser «la cifra verdadera»: cada uno ilumina una parte del circuito que ya conocemos.
Liquidez: no todo lo que vale se gasta igual de rápido 💧
La clave para entender los agregados es la liquidez: la facilidad para usar algo como medio de pago o convertirlo en dinero rápido, sin esperas ni pérdidas importantes. Piensa en el agua: el dinero más líquido fluye directo al grifo; el menos líquido está congelado y hay que esperar a que se derrita. Un billete sirve ahora. Un depósito a plazo fijo puede exigir esperar al vencimiento o aceptar una penalización por sacarlo antes. Un piso requiere bastante más que sacar el móvil: tasaciones, notario, comprador y meses.
Por eso medir el dinero no equivale a sumar toda la riqueza de un país. Acciones, viviendas o máquinas pueden valer muchísimo sin formar parte de los agregados monetarios habituales. Tampoco basta con que algo se venda en bolsa para llamarlo dinero: su precio puede caer justo cuando necesitas cobrar. El dinero, en este sentido, es lo que conserva un valor nominal estable y se puede gastar ya o casi ya.
Piensa en círculos cada vez más amplios, como las capas de una cebolla. En el centro está lo que puedes gastar inmediatamente. Al ampliarlo, añades instrumentos cercanos al dinero, con condiciones o plazos: es lo que se suele llamar cuasidinero («casi dinero»), cosas que no sirven para pagar el café directamente pero se convierten en dinero con facilidad. Más amplitud significa otra cobertura, no necesariamente más precisión para cualquier pregunta.
Depósitos a la vista y depósitos a plazo: tu cuenta corriente frente a tu depósito fijo 🏧
Dos palabras que aparecen en cada definición y conviene tener claras, porque seguramente tienes de los dos:
-
Un depósito a la vista es el dinero de tu cuenta corriente o de ahorro que puedes sacar o transferir cuando quieras, sin avisar. «A la vista» viene del lenguaje bancario antiguo: el banco te lo paga en cuanto te ve aparecer. Sirve para pagar con tarjeta, domiciliar recibos o hacer un Bizum.
-
Un depósito a plazo (el clásico «depósito a plazo fijo») es dinero que te comprometes a dejar en el banco durante un tiempo pactado (seis meses, un año…) a cambio de un interés normalmente mayor. Puedes recuperarlo antes, pero a menudo con penalización. Está muy cerca del dinero, pero no puedes pagar el súper con él directamente.
Existe una tercera figura, menos conocida en España: los depósitos con preaviso, que puedes retirar avisando al banco con cierta antelación.
La base monetaria: el suelo no es una caja dentro de todas las demás 🏦
Antes de las M hay que situar la base monetaria, a menudo llamada M0: el efectivo emitido por el banco central (billetes y monedas en circulación) más las reservas que los bancos tienen en él. Es el «dinero del banco central», el que vimos en las dos páginas anteriores. La terminología exacta varía según el país.
Importante: no dibujes M0 como si fuera simplemente el primer círculo dentro de M1, M2 y M3. Las reservas pertenecen a los bancos y sirven para pagarse entre ellos; no son depósitos del público, y tú no puedes gastarlas. Base monetaria y agregados amplios se relacionan, pero miran balances distintos: la base mira el balance del banco central; las M miran lo que el público (familias y empresas) tiene en los bancos.
Si un banco central compra bonos en grandes cantidades y aumenta las reservas, la base puede crecer mucho. Eso no obliga a las entidades a conceder préstamos en una proporción fija. Ya vimos por qué: capital, riesgo, financiación y demanda de crédito también mandan. La base es importante, pero no tiene un botón que diga «multiplicar ventas del súper».
M1, M2 y M3: ampliando el círculo 🧅
Para el euro, el BCE define los agregados así (contando solo lo que tienen los residentes de la zona euro en entidades de la zona euro, y dejando fuera al Gobierno central, entre otros matices técnicos):
-
M1, el dinero estrecho: efectivo en manos del público más depósitos a la vista. Es lo que puedes gastar hoy mismo. La capa más cercana a sacar la cartera.
-
M2, el dinero intermedio: M1 más los depósitos a plazo de hasta dos años y los depósitos con preaviso de hasta tres meses. Siguen muy cerca del dinero, aunque no todos permiten gastarlo directamente en la caja.
-
M3, el dinero amplio: M2 más ciertos instrumentos que emiten los bancos y otras entidades financieras y que se pueden vender con facilidad y sin sustos de precio: cesiones temporales (repos, que veremos en la 2.4), participaciones en fondos del mercado monetario (fondos que invierten en préstamos y deuda a muy corto plazo y muy segura) y valores de deuda de hasta dos años.
¿Por qué hay varios y no uno? Porque cada uno responde a una pregunta distinta. M1 te dice cuánto dinero está listo para gastarse ya. M3 te da una visión más estable del ahorro líquido, porque no cambia cuando la gente simplemente mueve dinero de un cajón a otro. El BCE ha prestado tradicionalmente mucha atención a M3 en su análisis.
No sumes M1 más M2 más M3 para obtener el total: contarías varias veces lo mismo. Si tu cesta grande ya contiene la pequeña, no has comprado dos veces las manzanas por cambiar de cesta.
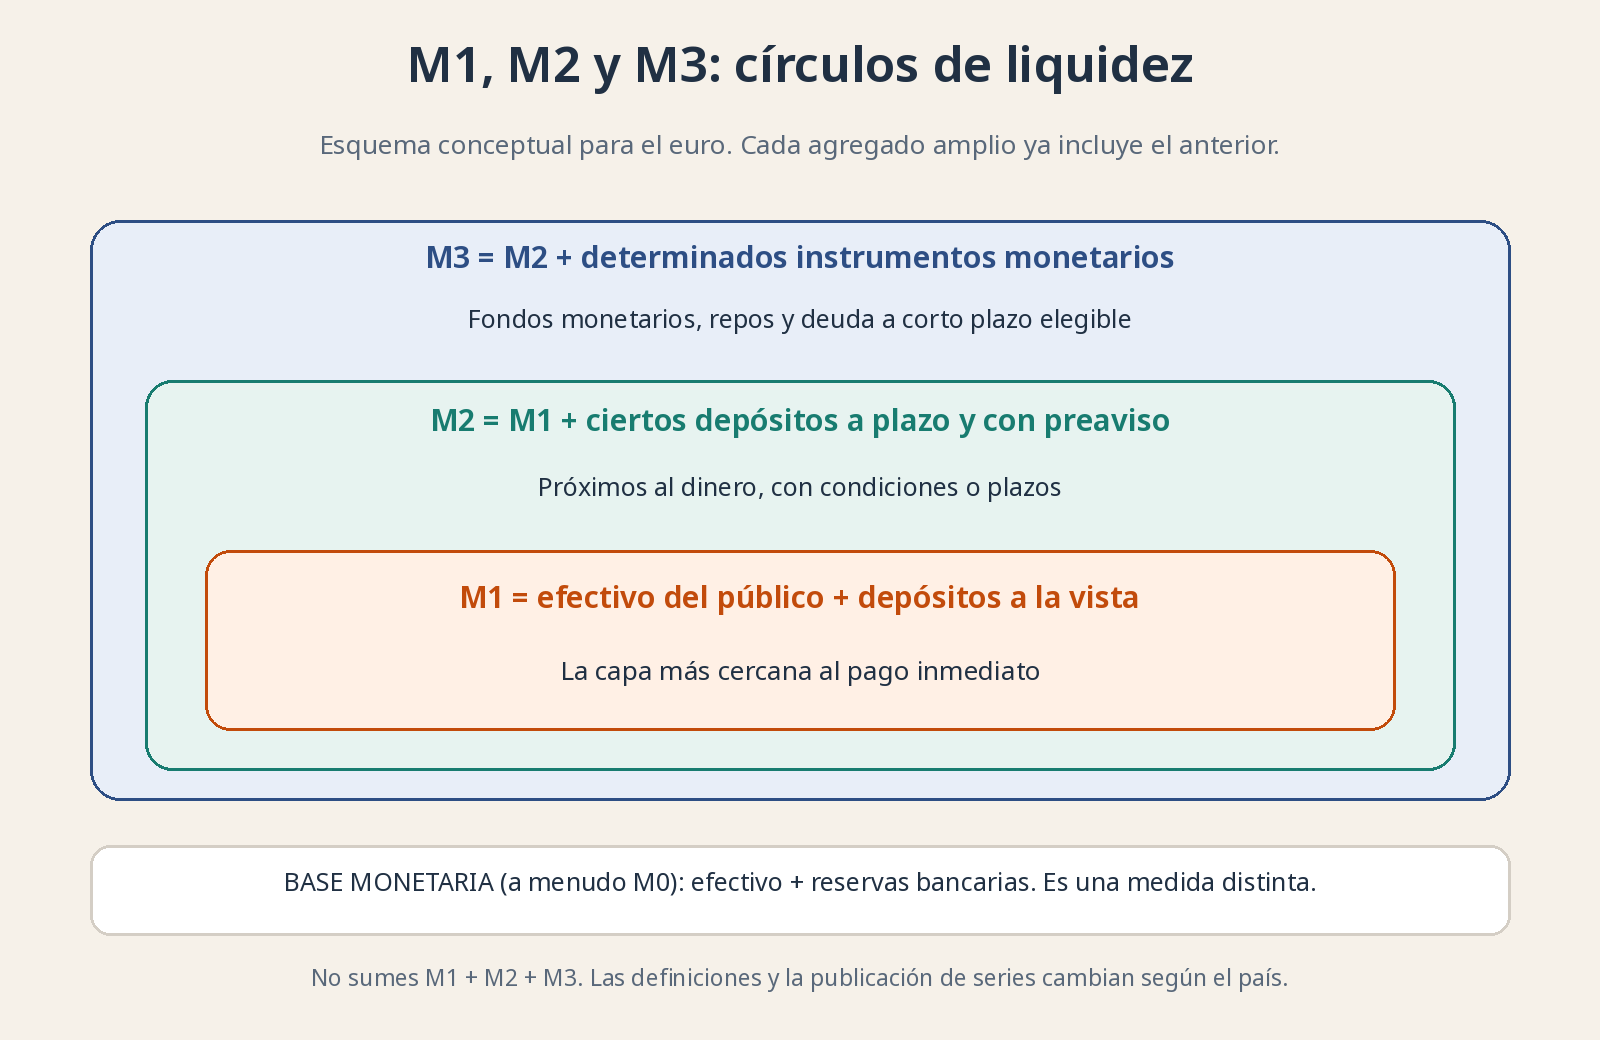
En el esquema del euro, M1 está dentro de M2 y M2 dentro de M3. La base monetaria aparece aparte: incluye reservas bancarias, que no son depósitos disponibles para el público.
Las definiciones no son eternas ni idénticas entre países. La Fed y el BCE publican series con coberturas diferentes; Estados Unidos dejó de publicar su M3 oficial en 2006, y en 2020 la Fed cambió la definición de su M1 para incluir las cuentas de ahorro, con lo que la serie dio un salto enorme sin que nadie hubiera impreso ese dinero de golpe. Comparar etiquetas sin revisar metodología puede ser como comparar metros con metros cuadrados y quedarse tan tranquilo.
Más dinero no significa automáticamente más inflación 🔍
Si aumenta persistentemente el dinero disponible para gastar y la producción no acompaña, puede crecer la presión sobre los precios. Más euros persiguiendo los mismos productos acaban empujando los precios hacia arriba. Pero entre una cifra monetaria y la cesta de la compra intervienen decisiones, crédito, expectativas, capacidad productiva y cuánto se utiliza ese dinero.
Esto último tiene nombre: la velocidad de circulación del dinero, que mide cuántas veces, de media, cambia de manos cada euro en un periodo. Si el mismo billete de 50€ pasa del cliente al bar, del bar al proveedor y del proveedor a su empleado en un mes, ha generado 200€ de compras. Si se queda en un cajón, ninguna. En una crisis la gente acumula liquidez por precaución y la velocidad cae: puede haber mucho dinero y poco gasto. En otra situación, el mismo saldo puede moverse mucho más. No hay una regla de «M2 sube un 10%, todo sube un 10% mañana».
También hay cambios de composición. Si los hogares pasan dinero de cuentas corrientes a depósitos a plazo mejor remunerados (lo que ocurre cuando suben los tipos), M1 puede caer sin que desaparezca en igual medida el ahorro líquido recogido en M2. Antes de anunciar que se ha secado el sistema, mira si el agua solo ha cambiado de depósito.
¿Por qué te interesa esto como inversor? 📈
Porque las condiciones monetarias influyen en gasto, financiación y disposición a asumir riesgo. Un entorno más holgado puede favorecer actividad y valoraciones; uno restrictivo puede dificultarlas. Pero liquidez abundante también puede reflejar miedo o medidas de emergencia, no una fiesta a la que llegas el primero.
Los agregados son contexto, no un semáforo automático para entrar y salir de la bolsa. Combínalos con crédito, tipos reales (el tipo de interés menos la inflación: si tu depósito paga un 3% y la inflación es del 4%, en realidad pierdes un 1% de poder de compra), inflación y cuentas empresariales. Y distingue el dinero medido estadísticamente de la liquidez de mercado, que es otra cosa: la facilidad para comprar o vender una acción o un bono sin mover mucho su precio.
Tu ventaja no está en adivinar el próximo dato de M3. Está en no comprar negocios frágiles suponiendo que siempre habrá financiación fácil, y en recordar que si la cantidad de dinero crece más deprisa que la economía, el euro que tienes quieto pierde fuerza. Horizonte largo, valoración sensata y aportaciones periódicas son un plan; perseguir cada gráfico de dinero como si fuera un mapa del tesoro, no tanto.