
4.1 Tipos de Interés, Oferta Monetaria y Políticas Económicas: Introducción a la intervención
¿Quién toca los mandos cuando la economía se pasa de vueltas?
Tipos, dinero y presupuestos: antes de discutir la receta, hay que saber quién puede hacer qué.
Seamos honestos: en el debate económico se mezclan el BCE, Hacienda, los impuestos y «la máquina de imprimir» como si fueran botones del mismo mando a distancia. No lo son. Un banco central no aprueba tu IRPF, el impuesto sobre la renta de las personas físicas, y un Gobierno nacional de la zona euro no decide por su cuenta el tipo oficial del euro. Si confundimos a los pilotos, será difícil entender por qué el avión gira.
Hoy quiero dibujar el mapa de la intervención económica: las decisiones públicas que intentan influir en actividad, empleo, precios y estabilidad. No vamos a dar por hecho que intervenir siempre arregla todo ni que dejar hacer siempre evita problemas. Vamos a preguntar qué avería se pretende corregir, con qué herramienta y con qué efectos secundarios.
Por qué se interviene: estabilizar no es fabricar prosperidad por decreto 🛠️
En una economía millones de decisiones se conectan. Si muchas familias reducen gasto a la vez, las empresas venden menos, recortan contratación y refuerzan el miedo inicial. Si el crédito se corta de golpe, pueden frenarse proyectos viables. Y si la demanda crece más rápido que la capacidad de producir, o se enquista una perturbación de costes, los precios pueden alejarse de la estabilidad. Los problemas individuales pueden amplificarse al juntarse.
La estabilización intenta moderar esas oscilaciones y proteger el funcionamiento del sistema. Otra cosa es aumentar la capacidad productiva a largo plazo mediante educación, competencia, infraestructuras útiles o instituciones fiables. Dar un empujón al gasto no reemplaza fabricar mejor. Un restaurante lleno hoy no demuestra que la economía haya aprendido a producir más mañana.
Además existen fallos de mercado, como contaminación no incluida en los precios, y objetivos de redistribución o servicios colectivos. No todas esas tareas corresponden a la política monetaria. La intervención también puede fallar: información incompleta, incentivos políticos, retrasos y diseños que premian conductas poco prudentes. Por eso importa evaluar mecanismos y resultados, no solo buenas intenciones.
Tipo de interés: cuánto cuesta usar dinero ajeno hoy 💶
El tipo de interés expresa el precio de prestar dinero durante un plazo. Si pides 1.000 € a un 5% anual, en un ejemplo simple sin comisiones y con devolución al final, el interés de un año son 50 €. El contrato real puede incluir otros gastos y calendarios. Ese precio compensa tiempo, riesgo y otras condiciones; no surge únicamente de que un banquero se levante generoso o malhumorado.
El tipo nominal es el porcentaje escrito. El tipo real tiene en cuenta la inflación. Para decidir hoy importa sobre todo la inflación que se espera durante el préstamo, porque el resultado futuro aún no se conoce. De forma aproximada, tipo real = nominal − inflación esperada; la relación exacta compara factores mediante una división. Un mismo 4% nominal puede ser más o menos restrictivo según la inflación prevista.
Los tipos oficiales son los que fija el banco central para determinadas operaciones y saldos de las entidades. Influyen especialmente en los tipos de muy corto plazo y desde ahí en otras condiciones. No son el precio obligatorio de todas las hipotecas y préstamos. Un banco añade su coste de financiación, el riesgo del cliente, sus gastos y su margen; los plazos y las garantías también cuentan.
Un diferencial es la distancia entre un tipo y otro: por ejemplo, lo que paga una empresa por encima de una referencia de menor riesgo al mismo plazo. En una crisis ese diferencial puede subir tanto que compense una bajada oficial. Por eso «el BCE ha bajado» no garantiza que el préstamo de una empresa frágil resulte más barato ni que consiga renovarlo.
Política monetaria: mover las condiciones del dinero 🏦
La política monetaria es el conjunto de decisiones del banco central sobre tipos y otras herramientas para cumplir su mandato. En la zona euro la conduce el Eurosistema, el Banco Central Europeo (BCE) y los bancos centrales nacionales de los países que usan el euro. Su objetivo principal es la estabilidad de precios, concretada en una inflación del 2% a medio plazo. La cifra es una meta de estrategia, no la promesa de un IPC idéntico todos los meses.
En Estados Unidos actúa la Reserva Federal, o Fed, cuyo mandato incluye estabilidad de precios y máximo empleo. Son instituciones diferentes con economías y marcos distintos. La Fed influye mucho en el mundo por el papel del dólar, pero no es el Gobierno mundial ni gestiona los presupuestos de los países. No decide los estímulos fiscales estadounidenses: esos corresponden a las autoridades fiscales y legislativas.
Una orientación expansiva busca relajar condiciones para apoyar gasto y acercar inflación al objetivo cuando procede. Una restrictiva pretende enfriarlas si las presiones son excesivas. No se deduce la orientación solo de si el tipo sube o baja: importan el nivel, la inflación esperada, las condiciones de crédito y el contexto. Bajar desde un nivel muy restrictivo puede significar frenar menos, no acelerar a fondo.
Oferta monetaria: no es un grifo que llena directamente todos los bolsillos 🚰
La oferta monetaria resume la cantidad de dinero bajo una definición concreta. Los agregados M1, M2 y M3 agrupan instrumentos con distinta facilidad para pagar, según explicamos en la lección 2.3. No vamos a importar aquí definiciones estadounidenses y presentarlas como si fueran las del euro: cada marco necesita su propia ficha.
La base monetaria, efectivo y reservas de los bancos en el banco central, no equivale al conjunto de depósitos de hogares y empresas. Las reservas son saldos que las entidades utilizan, entre otras cosas, para liquidar pagos entre ellas. No son billetes metidos en tu cuenta ni una cantidad que el banco esté obligado a transformar mecánicamente en préstamos.
Los bancos comerciales crean depósitos al conceder crédito, como vimos en la 2.2. Lo hacen bajo límites de capital, financiación, regulación, riesgo y demanda solvente. El banco central influye en ese proceso, pero no elige cada préstamo ni controla M3 con precisión de relojero. Más reservas no implican automáticamente más crédito, y más depósitos no implican siempre la misma inflación: importa cuánto se gasta, qué puede producirse y cómo responden expectativas y precios.
Política fiscal: otro mando, otros responsables 🏛️
La política fiscal utiliza gasto público, impuestos y decisiones de financiación para influir en la economía y cumplir objetivos colectivos. La deciden gobiernos y parlamentos en sus ámbitos, no el BCE. «Fiscal» se relaciona con las finanzas del Estado; no significa únicamente perseguir fraude. La lección 4.3 desarrollará sus instrumentos, déficit y deuda sin mezclarlos con las compras de activos del banco central.
Una ayuda presupuestaria que transfiere renta a hogares es fiscal. Una bajada del tipo oficial es monetaria. Un préstamo bancario a una empresa es una decisión de intermediación financiera, influida por ambas políticas pero no idéntica a ellas. Si conseguimos conservar esas tres casillas separadas, desaparece buena parte del humo del telediario.
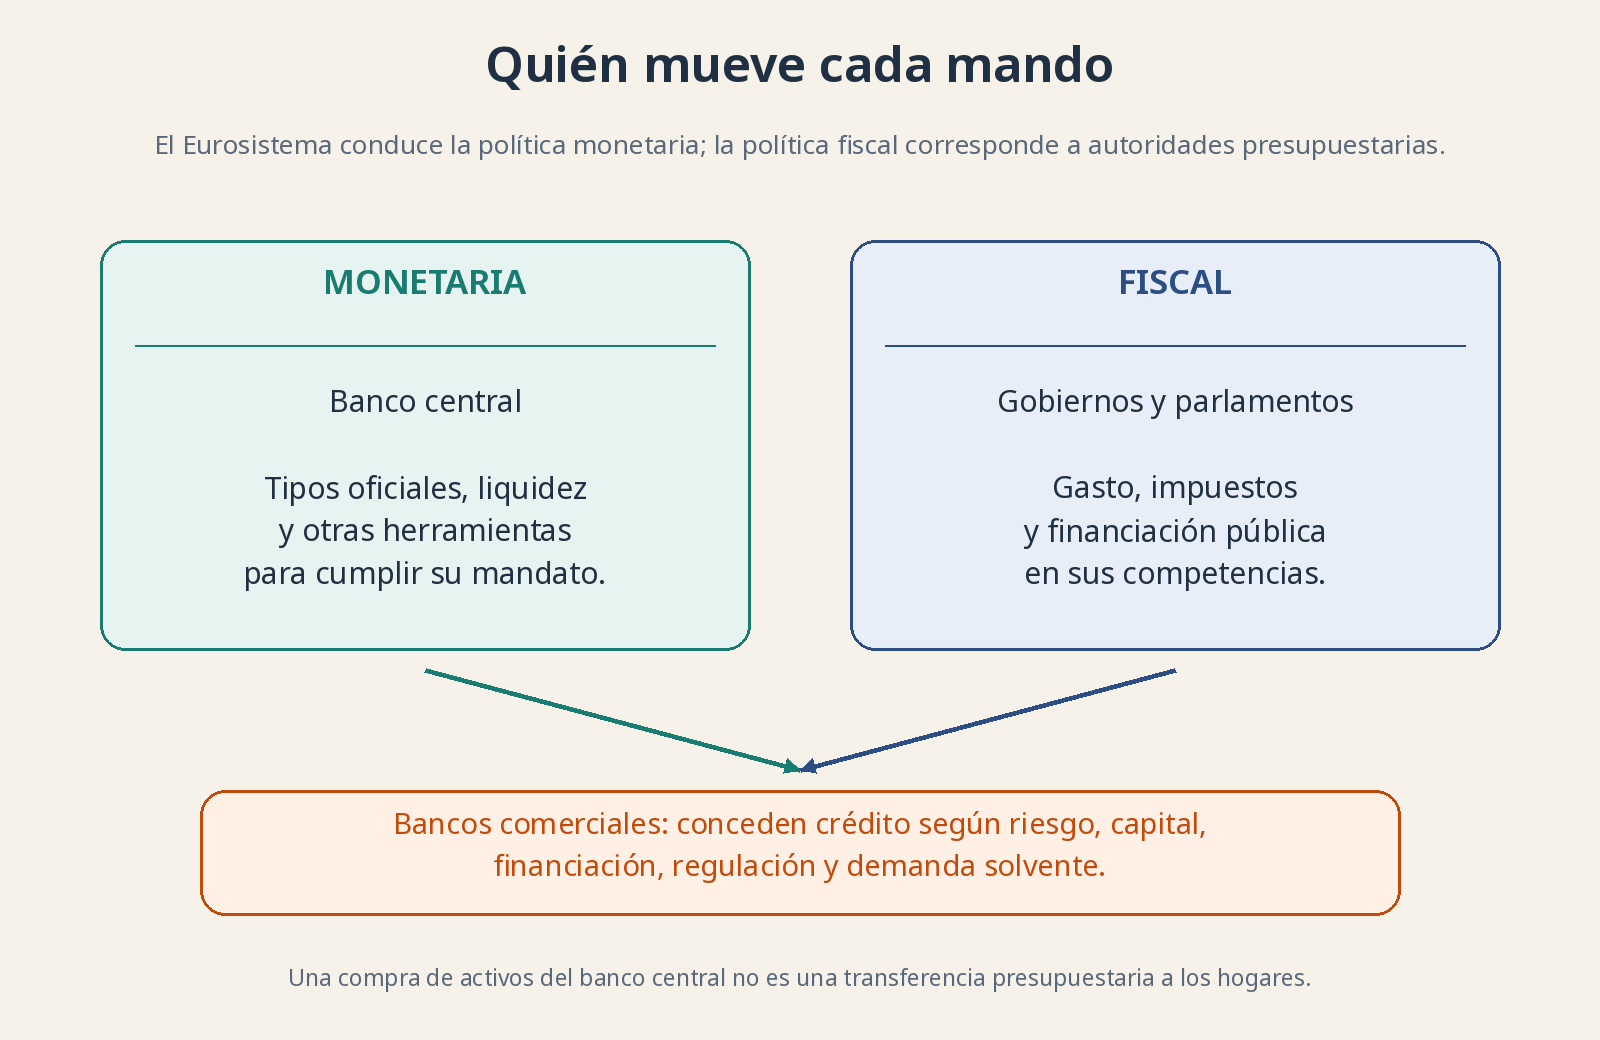
El banco central influye en las condiciones monetarias; gobiernos y parlamentos deciden presupuestos e impuestos. Los bancos comerciales conceden crédito dentro de ese entorno.
Cómo llega una decisión al consumo y a la inversión 🔄
Un canal de transmisión es el camino por el que una decisión acaba afectando a la economía. Por el canal del crédito, tipos mayores encarecen financiación nueva y revisiones de préstamos variables. Eso puede frenar compras duraderas e inversión. La inversión productiva es gasto para producir en el futuro, como un horno o una nave, no simplemente comprar una acción ya existente.
También cambia el incentivo de ahorrar y gastar. Para algunos hogares, una remuneración mayor del ahorro aumenta ingresos; para otros, una cuota mayor resta dinero disponible. El efecto conjunto depende de quién debe, quién ahorra y qué hace cada uno con el cambio. No todo el mundo vive una subida de tipos desde el mismo lado del mostrador.
Los tipos influyen en el valor actual de pagos futuros: cuánto vale hoy cobrar algo dentro de años, considerando tiempo y riesgo. Si las rentabilidades exigidas suben, ese valor puede bajar, siempre que lo demás no cambie. Pero también cambian las perspectivas de beneficios. Esta es una razón para evitar el eslogan «tipos abajo, bolsa arriba» como si fuera una ley automática.
Tipo de cambio y expectativas: el efecto también cruza fronteras 🌍
El tipo de cambio es el precio de una moneda en otra. Si aumentan los rendimientos esperados de activos en una moneda frente a otras, puede crecer su atractivo y apreciarse. «Puede» es importante: expectativas de riesgo, crecimiento y decisiones ya anticipadas también influyen. Una moneda más fuerte suele abaratar importaciones en moneda extranjera y puede dificultar la competitividad exterior de ciertos productores, con matices según sus costes.
Por el canal de expectativas, la comunicación modifica lo que hogares, empresas e inversores creen que ocurrirá. Si una decisión era esperada, parte del ajuste puede haberse producido antes del anuncio. Esto explica por qué un mercado se mueve aparentemente «al revés»: responde a la diferencia frente a lo esperado y a la información sobre el futuro, no a una etiqueta aislada.
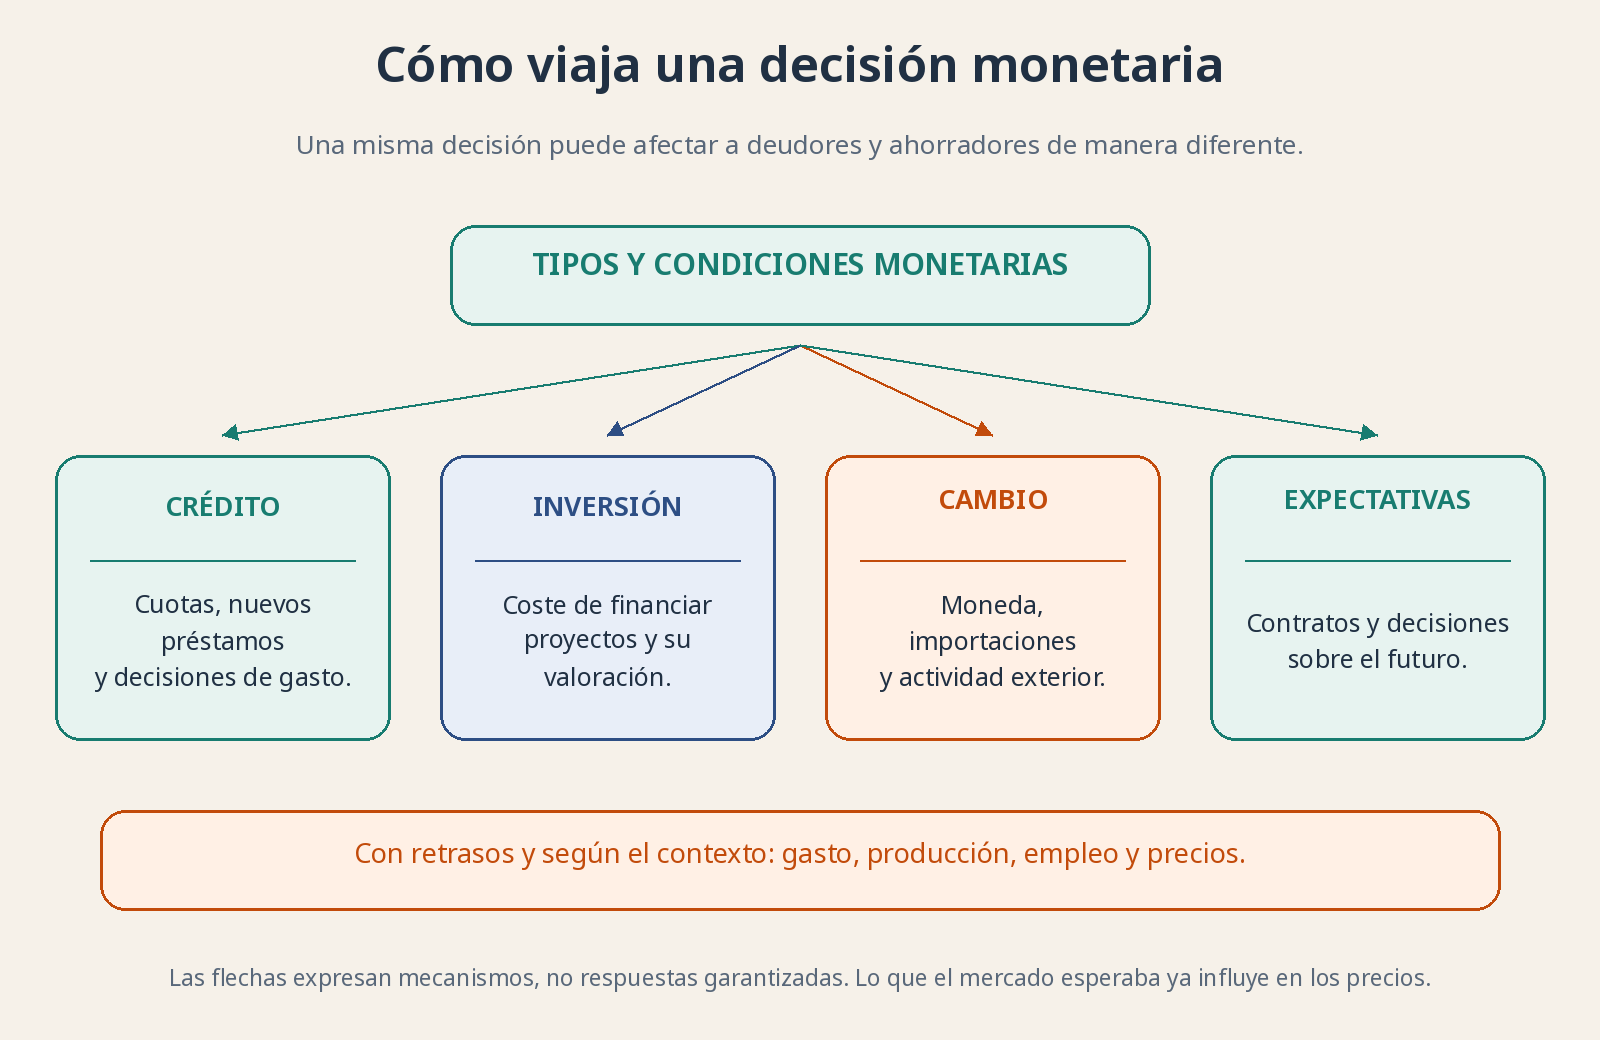
De los tipos a la financiación, el gasto, el cambio y las expectativas. Esquema condicionado al contexto: las flechas no garantizan magnitudes ni respuestas inmediatas.
Retrasos y límites: conducir mirando un mapa que se actualiza tarde ⏱️
Los efectos tardan porque contratos, salarios y proyectos no se revisan todos el mismo día. Eso se llama retardo de política económica. Los datos también llegan con retraso y se revisan. Si las autoridades actúan demasiado tarde o corrigen en exceso, pueden amplificar el problema que pretendían moderar. Tampoco conocen con exactitud el nivel de tipos que dejaría la economía en equilibrio.
Y una restricción energética no se resuelve solo enfriando préstamos. La política monetaria puede limitar su propagación a precios y expectativas, pero no produce energía. Las decisiones fiscales y las medidas sobre capacidad productiva pueden complementar o contrarrestar ese esfuerzo. Pedirle al banco central que arregle cada problema social genera expectativas imposibles.
¿Por qué te interesa esto como inversor? 📈
Porque tus empresas viven entre clientes, costes y financiación. Distinguir quién mueve cada mando permite comprender por qué un crédito cambia, por qué el consumidor tiene menos margen o por qué una ayuda pública mejora ingresos temporalmente. No todas las compañías tienen la misma deuda ni los mismos clientes, así que tampoco reciben el mismo impacto.
La lección 4.2 abrirá la caja de herramientas monetarias; la 4.3, la fiscal; la 4.4, el vínculo entre empleo e inflación. El propósito no es acertar el próximo anuncio, sino evitar supuestos frágiles. Un plan de largo plazo no debería necesitar que los bancos centrales te ofrezcan siempre dinero barato ni que los presupuestos públicos sostengan siempre las ventas.
Para contrastar y ampliar: BCE: estrategia monetaria · BCE: transmisión monetaria.