
4.2 Política Monetaria: Convencional (tipos) vs. No Convencional (QE/QT)
Cuando bajar los tipos ya no basta, ¿qué más puede hacer el banco central?
De las facilidades a QE y QT: cambiar condiciones financieras no es regalar riqueza.
Seamos honestos: «el banco central inyecta dinero» es una frase que sirve para casi todo y explica bastante poco. ¿Presta durante una semana? ¿Compra un bono? ¿Remunera depósitos de los bancos? ¿Está enviando un cheque a tu casa? Son operaciones diferentes, aunque a veces aparezcan mezcladas bajo la misma fotografía de una impresora.
Hoy quiero abrir la caja de herramientas de la política monetaria. Primero veremos el funcionamiento convencional, centrado en tipos y operaciones habituales; después, las medidas llamadas no convencionales, entre ellas QE y QT. No convencional no significa ilegal ni necesariamente improvisado: significa que amplía el repertorio habitual para abordar circunstancias en las que la herramienta principal puede resultar insuficiente.
Tipos oficiales: precios distintos para operaciones distintas 🎛️
Un tipo oficial es el interés fijado por el banco central para una operación o un saldo concreto. No existe un único contrato gigantesco llamado «el precio del dinero». En el Eurosistema hay tipos para prestar a las entidades en operaciones de refinanciación y tipos de facilidades permanentes. Sus nombres suenan administrativos porque lo son: detrás hay reglas sobre plazos, acceso y garantías.
Las operaciones de refinanciación permiten que los bancos obtengan liquidez del banco central contra activos aceptados como garantía y cumpliendo requisitos. Refinanciar significa sustituir o renovar financiación, no perdonar una deuda. Un banco puede necesitar reservas para atender pagos; eso no implica que tenga pérdidas suficientes para ser insolvente. Recordar la diferencia entre liquidez y solvencia evita llamar «rescate» a cualquier préstamo.
La facilidad de depósito permite depositar fondos a un día y recibir la remuneración aplicable. La facilidad marginal de crédito permite obtener financiación a un día contra garantías elegibles y bajo condiciones. «Facilidad» es el nombre del mecanismo permanente, no una promesa de barra libre. Los tipos asociados ayudan a orientar los del mercado monetario, el mercado de financiación a corto plazo.
No se gobierna hoy igual que con un dibujo de un solo grifo 🏦
Con reservas abundantes, la remuneración ofrecida por el banco central influye mucho en lo que los bancos aceptan por prestar a corto plazo: no suelen querer prestar muy por debajo de una alternativa segura accesible, aunque fricciones y participantes con distinto acceso introduzcan diferencias. En marcos de reservas más escasas, el suministro de liquidez y las operaciones de mercado tienen otro protagonismo. El mecanismo depende del diseño operativo.
La Fed establece un intervalo objetivo para los tipos de los fondos federales y utiliza herramientas administradas para guiar los tipos a corto plazo. No tiene exactamente las mismas facilidades que el BCE. El principio compartido es orientar condiciones financieras para cumplir un mandato; los detalles institucionales no son intercambiables. Aquí no necesitas memorizar todas las ventanillas de todos los bancos centrales.
Una política expansiva relaja condiciones; una contractiva o restrictiva las endurece. Como vimos en la 4.1, el efecto depende de inflación esperada, riesgo, crédito y situación económica. Subir un tipo no destruye automáticamente un porcentaje fijo de depósitos; bajarlo tampoco obliga a prestar. El crédito necesita clientes solventes y bancos dispuestos a asumir riesgo, no solo un anuncio.
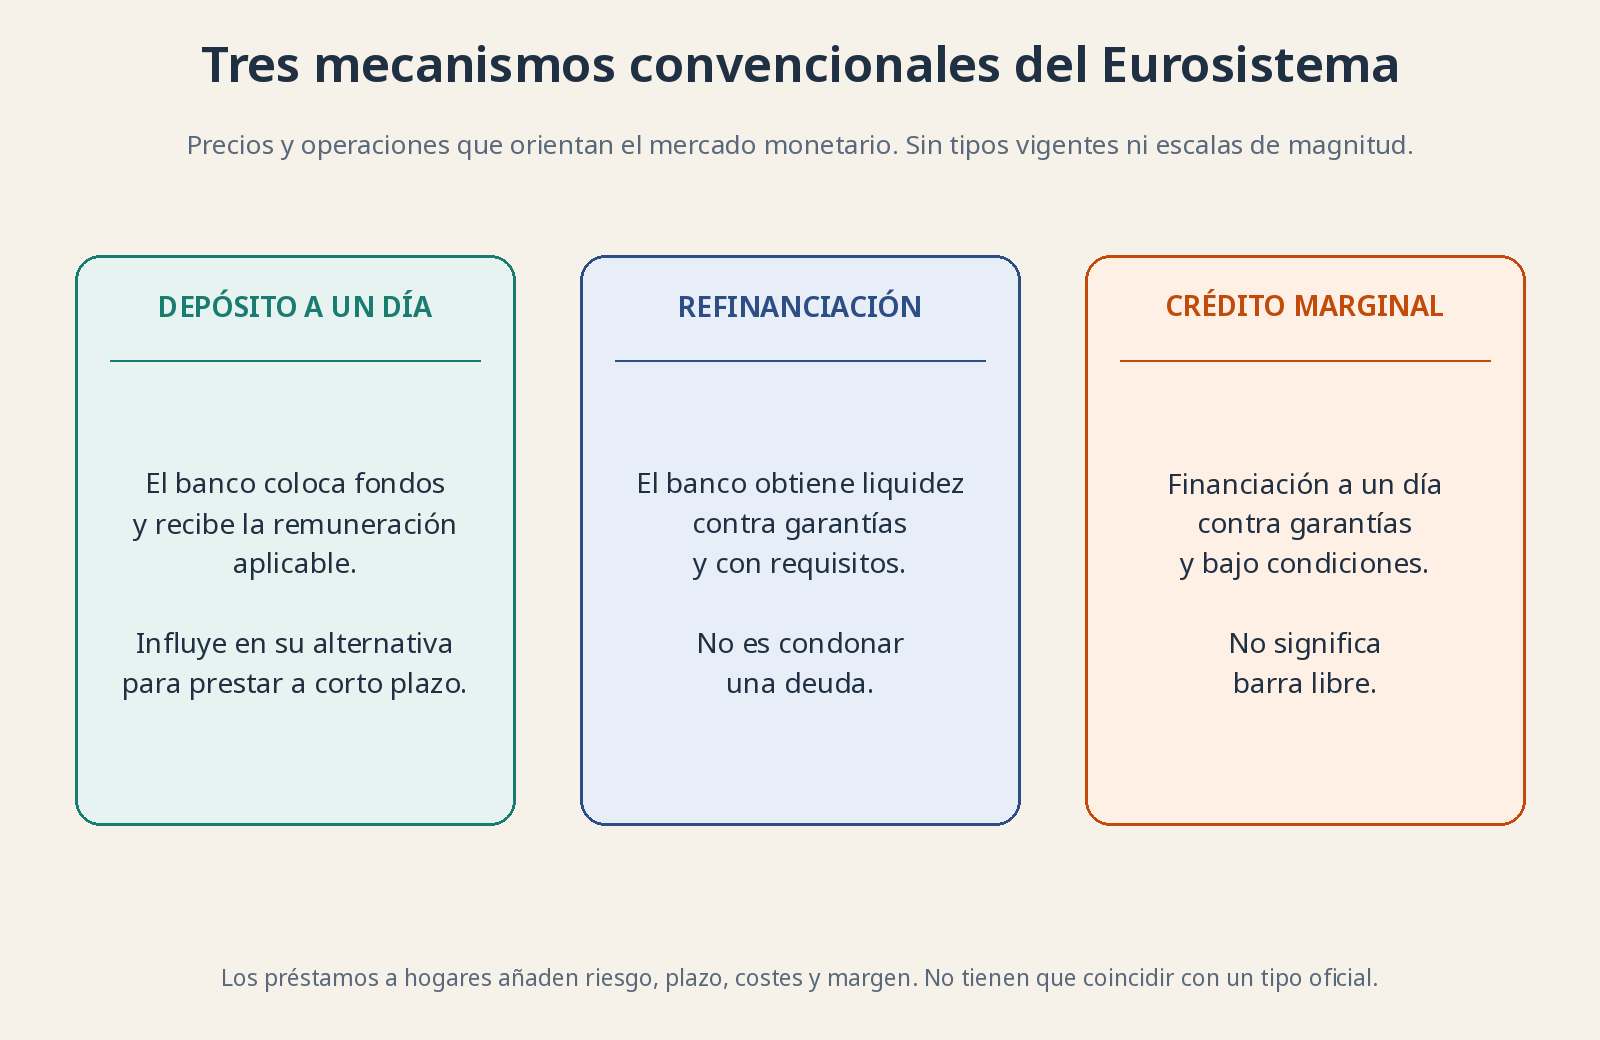
Esquema del Eurosistema, sin tipos vigentes: depósito a un día, operaciones de refinanciación y crédito marginal cumplen funciones distintas. No son tipos obligatorios para las hipotecas.
El límite de bajar tipos: el suelo no es una trampilla infinita 🧊
En una crisis profunda, los tipos de corto plazo pueden acercarse a su límite inferior efectivo: el nivel por debajo del cual recortarlos encuentra dificultades importantes. No es necesariamente cero exacto; han existido tipos negativos. Pero no puede suponerse que se pueda bajar sin fin sin alterar incentivos, financiación y comportamiento. A eso se añade que los tipos largos pueden seguir altos o el crédito continuar bloqueado.
Un tipo a largo plazo incorpora expectativas sobre tipos futuros y compensaciones por mantener un activo durante más tiempo. Esa compensación se denomina prima por plazo; no es una cantidad constante. Si la herramienta de corto plazo ya no consigue aflojar bastante las condiciones, el banco central puede intentar actuar sobre esos otros componentes y sobre el funcionamiento de los mercados.
QE: comprar activos pagando con reservas 🧾
QE son las siglas de Quantitative Easing, habitualmente traducido como expansión cuantitativa. El banco central compra activos, frecuentemente bonos, en cantidades importantes para relajar condiciones monetarias. Un bono es un título de deuda: quien lo emite promete unos pagos según contrato. Al comprarlo, el banco central incorpora ese derecho de cobro a su activo y paga creando reservas, saldos de los bancos en él.
Si compra a un banco, en una simplificación ese banco cambia un bono por reservas. Si compra a un fondo u otro vendedor no bancario a través de su entidad, el banco del vendedor recibe reservas y abona un depósito al cliente. No son idénticos los efectos sobre depósitos en ambos casos. Lo que no ocurre es que las reservas se transfieran directamente a tu cuenta personal como si tú pudieras tener una cuenta corriente ordinaria en el BCE.
Esta operación amplía el balance del banco central, la foto de sus activos y obligaciones. No crea una fábrica, energía ni conocimientos por sí misma. Cambia activos financieros y condiciones bajo las que otros pueden financiar gasto e inversión. En la 7.3 estudiaremos cómo leer esas huellas en el balance; aquí importa entender la operación, no anticipar toda la radiografía práctica.
De dónde salió: Japón antes, expansión internacional después 📚
Japón adoptó una política de expansión cuantitativa en 2001 ante debilidad económica y riesgos de deflación, desplazando el objetivo operativo hacia saldos de las entidades en el Banco de Japón. No fue una idea nacida de cero en Estados Unidos en 2008. Las compras de activos tienen antecedentes anteriores; lo distintivo de aquellos programas era su escala, contexto y objetivo de relajación monetaria.
Tras la crisis financiera de 2008, varios grandes bancos centrales ampliaron el uso de compras de activos al enfrentarse a crisis y tipos muy bajos. El BCE recurrió a programas amplios para combatir inflación demasiado baja y dificultades de transmisión. Los diseños, activos y reglas variaron; no todos los programas de compra tienen exactamente la misma finalidad ni todo préstamo de emergencia es QE.
Para qué se utiliza: no solo «hay más dinero» 🔄
Al comprar bonos, el banco central añade demanda por esos títulos. Manteniendo lo demás igual, eso tiende a elevar su precio y reducir su rentabilidad, el rendimiento que obtiene quien los compra al precio actual según los pagos previstos. Precio y rentabilidad de un bono de pagos fijos se mueven en sentido contrario: si pagas más por los mismos cobros, el rendimiento es menor.
Además retira del mercado parte del riesgo de mantener deuda a largo plazo y puede comprimir la prima por plazo. Los vendedores pueden reequilibrar sus carteras hacia otros activos; es el canal de cartera. También comunica persistencia en una orientación monetaria. Todo ello puede facilitar crédito y gasto, pero la magnitud depende de expectativas y del estado financiero. «Puede» no es una palabra de relleno: es el límite del mecanismo.
Si el banco central compra deuda pública en el mercado secundario, la adquiere a un tenedor que ya la tenía, no necesariamente al Tesoro que la emitió. En el marco del BCE, la prohibición de financiación monetaria y las reglas de los programas delimitan las compras. La deuda no desaparece porque cambie de dueño. Aliviar condiciones financieras no equivale a borrar la obligación del emisor.
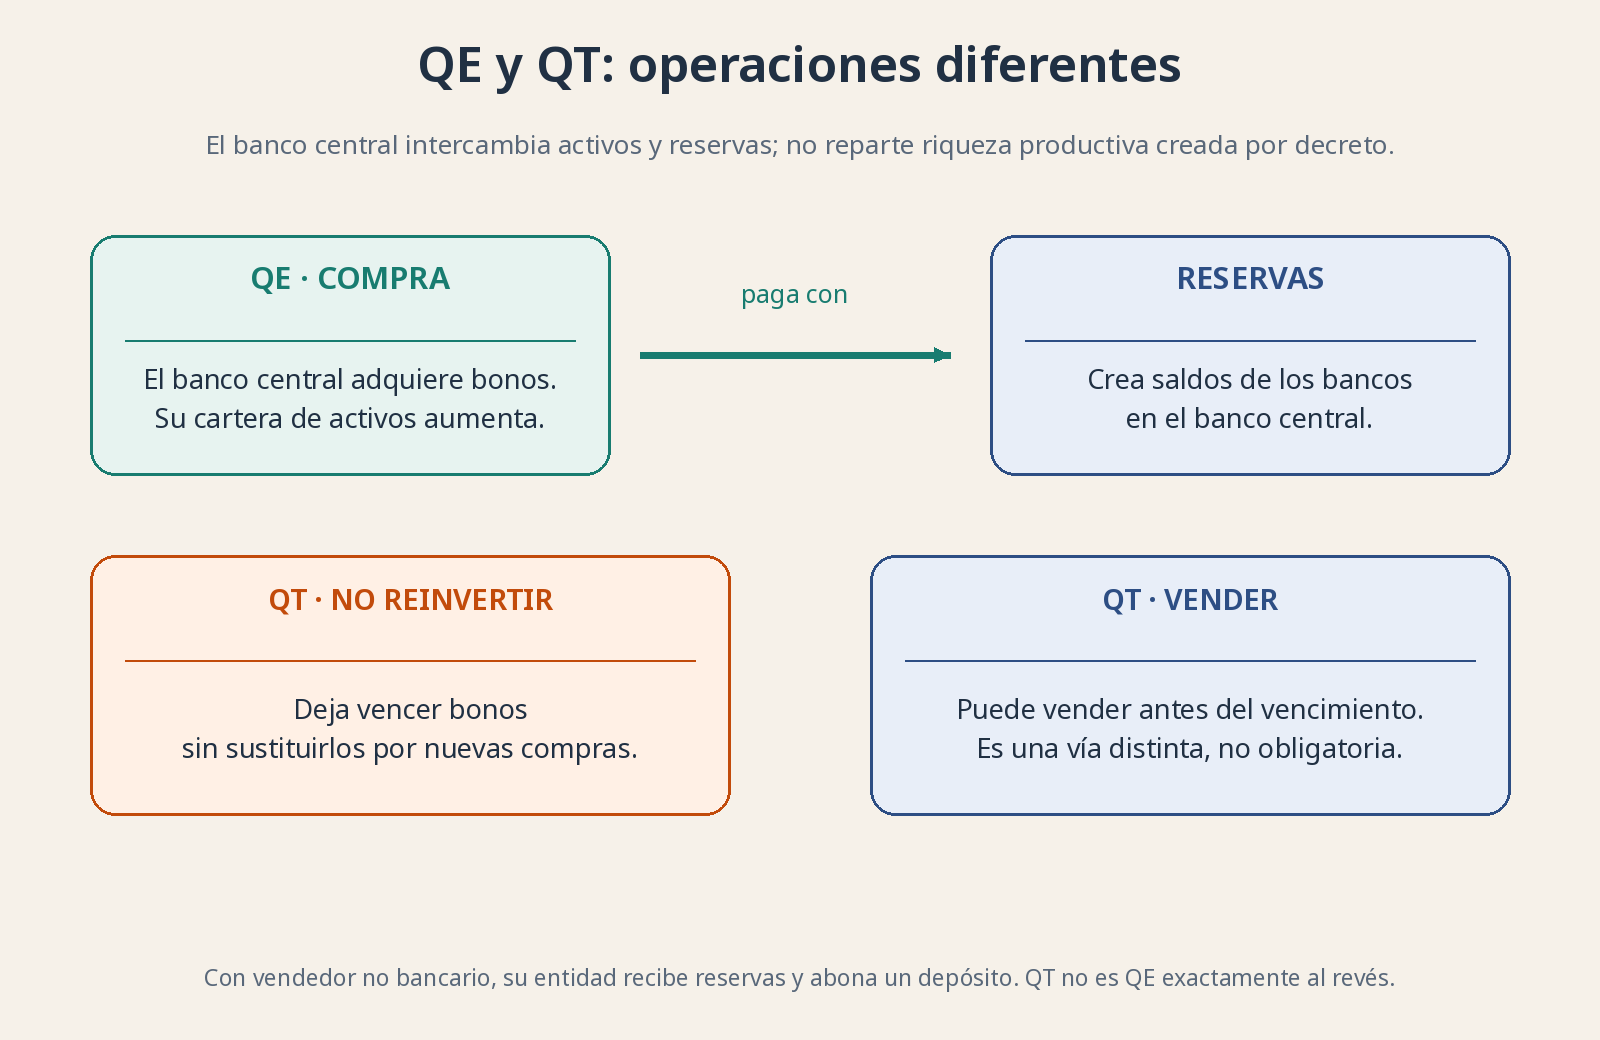
Esquema simplificado de operaciones, no un multiplicador automático de préstamos. Con un vendedor no bancario interviene su banco y puede crearse un depósito además de las reservas.
QE no es dinero helicóptero ni un cheque escondido 🚁
La expresión dinero helicóptero procede de una metáfora sobre repartir dinero directamente, no a cambio de comprar un activo existente como en QE. En la discusión económica suele referirse a transferencias financiadas monetariamente, con diseños y restricciones muy diferentes. No es una herramienta doméstica que puedas reproducir pidiendo un préstamo para invertir ni un sinónimo de «todo estímulo».
Un cheque presupuestario a un hogar es una decisión fiscal. Un banco central que compra un bono realiza otra operación. Ambas políticas pueden coincidir y afectarse, pero juntar sus nombres impide entender quién decide, quién recibe y qué obligación permanece. QE tampoco significa que el banco reciba dinero gratis sin contrapartida: entrega un activo y la remuneración de reservas tiene sus propias condiciones.
QT: reducir cartera no siempre significa vender a toda prisa 📉
QT viene de Quantitative Tightening, contracción cuantitativa. Busca reducir las tenencias de activos adquiridos o el tamaño del balance en ese ámbito. Una vía es dejar que los bonos lleguen a vencimiento, el momento de devolución previsto, sin reinvertir los cobros. Otra es vender activos antes del vencimiento. Son ritmos e impactos diferentes; no debes traducir cualquier anuncio de QT por «venta masiva mañana».
En condiciones simplificadas, esas operaciones retiran reservas cuando se liquidan. En la práctica intervienen las cuentas del Tesoro, otras partidas y el resto de operaciones del banco central, de modo que la variación de reservas no coincide necesariamente uno a uno con cualquier cifra de cartera que veas publicada. Esta es precisamente una cautela que retomará la 7.3 al pasar del esquema al balance real.
QT puede endurecer condiciones y devolver al mercado parte de la deuda que el banco central absorbía, pero no es una película de QE reproducida exactamente al revés. Importan previsibilidad, ritmo, demanda de activos y reservas disponibles. Un sistema puede absorber una reducción durante un tiempo y encontrar fricciones después. Tampoco todo descenso del balance es QT: un banco puede devolver un préstamo de liquidez sin que se haya vendido un bono.
Comunicación, efectos secundarios y límites 🗣️
La orientación futura, forward guidance en inglés, comunica cómo podrían evolucionar decisiones según condiciones. Influye en expectativas, pero no debería confundirse con una promesa de tipos inmutables pase lo que pase. Si el escenario cambia, mantener un compromiso mal entendido puede empeorar el problema.
Las compras pueden favorecer precios de activos y búsqueda de riesgo, alterar incentivos y generar riesgos financieros o pérdidas contables. La remuneración de reservas y los intereses de activos también afectan al resultado del banco central. Nada de esto demuestra que QE siempre sea inútil ni que siempre sea inocuo. Evaluarlo exige comparar beneficios, costes y el escenario alternativo, no solo mirar cuánto subió la bolsa.
¿Por qué te interesa esto como inversor? 📈
Porque cambian el entorno de financiación y las rentabilidades exigidas, pero no garantizan beneficios empresariales ni subidas permanentes de activos. Pregunta qué herramienta se usa, por qué, a qué ritmo y qué esperaba ya el mercado. Una relajación para combatir una crisis puede convivir con malas perspectivas de ventas.
No conviertas QE en permiso para apalancarte ni QT en una orden automática de vender. Comprender la mecánica te ayuda a reconocer dependencias de financiación y expectativas demasiado cómodas. Tu plan de largo plazo necesita sobrevivir a más de una configuración del banco central, no vivir pegado a una supuesta impresora mágica.
Para contrastar y ampliar: Banco de Inglaterra: QE y QT · BCE: compras de activos · Banco de Japón: decisión de 2001.