
4.3 Política Fiscal: Gasto, impuestos, deuda pública y sostenibilidad
¿Un Estado endeudado está quebrado? Ni tan rápido ni tan tranquilo
Gasto, impuestos y deuda: mirar la película de los pagos, no solo una cifra en una pancarta.
Seamos honestos: con las cuentas públicas hay dos frases que lo resuelven todo en una sobremesa y casi nada en la realidad. «El Estado es como una familia» y «el Estado puede endeudarse sin límite». La primera olvida diferencias esenciales; la segunda olvida que recursos, confianza y capacidad de pago no son infinitos. Podemos hacerlo mejor sin convertirnos en ministros por una tarde.
Hoy quiero hablar de política fiscal: cómo las administraciones deciden gastar, recaudar y financiarse. Su origen está en las finanzas del Estado; «fiscal» no significa solo rellenar la declaración de la renta. Estas decisiones reparten recursos y riesgos entre ciudadanos, actividades y momentos del tiempo. Por eso interesa conocer los mecanismos antes de elegir bando.
Gasto e impuestos: no todo euro público hace lo mismo 🏛️
El gasto público incluye servicios como sanidad y educación, inversión en infraestructuras y transferencias como pensiones o prestaciones. Una transferencia entrega renta sin comprar producción a cambio en ese momento. Un hospital adquiere trabajo y materiales para prestar servicios; una pensión permite después a su receptor consumir. Son usos distintos, aunque ambos necesiten financiación.
Los impuestos recaudan sobre bases distintas: renta, consumo, patrimonio u otras manifestaciones de capacidad económica según el sistema. Una base imponible es la magnitud sobre la que se calcula un impuesto; el tipo es el porcentaje o regla que se aplica. Subir un tipo no garantiza que la recaudación suba en la misma proporción: la base, el ciclo, el cumplimiento y la respuesta de los contribuyentes importan.
La recaudación tampoco procede solo de impuestos: hay cotizaciones sociales y otros ingresos públicos. No hace falta desmenuzar aquí cada partida para entender la idea central: importa cuánto se recauda, pero también de quién, con qué estabilidad y con qué efectos sobre actividad e incentivos. Un ingreso excepcional no financia para siempre un compromiso permanente.
Déficit y deuda: el grifo abierto y el agua acumulada 🛁
Existe déficit público cuando, durante un periodo, los gastos superan a los ingresos según las reglas contables aplicables. Si ocurre lo contrario hay superávit. Es un flujo: describe el desequilibrio de ese año o trimestre. La deuda pública es un saldo de obligaciones pendientes en una fecha. No es «el déficit de este año» repetido con otro nombre.
Ejemplo inventado y muy simplificado: el Estado debe 500 unidades, ingresa 100 y gasta 110 durante el año. El déficit es 10, y si lo financia íntegramente con deuda y no hay otros ajustes, el saldo pasa a 510. En la realidad hay diferencias entre caja y contabilidad, operaciones financieras y otros ajustes, por lo que la variación de deuda no coincide siempre exactamente con el déficit publicado.
El saldo primario excluye los intereses de la deuda al comparar ingresos y gastos. Permite observar el resultado antes del coste de obligaciones pasadas. Un Estado puede registrar superávit primario y seguir teniendo déficit total si los intereses son mayores. O puede tener un déficit primario que aumente todavía más al añadir intereses. No es una artimaña: separa dos preguntas distintas.

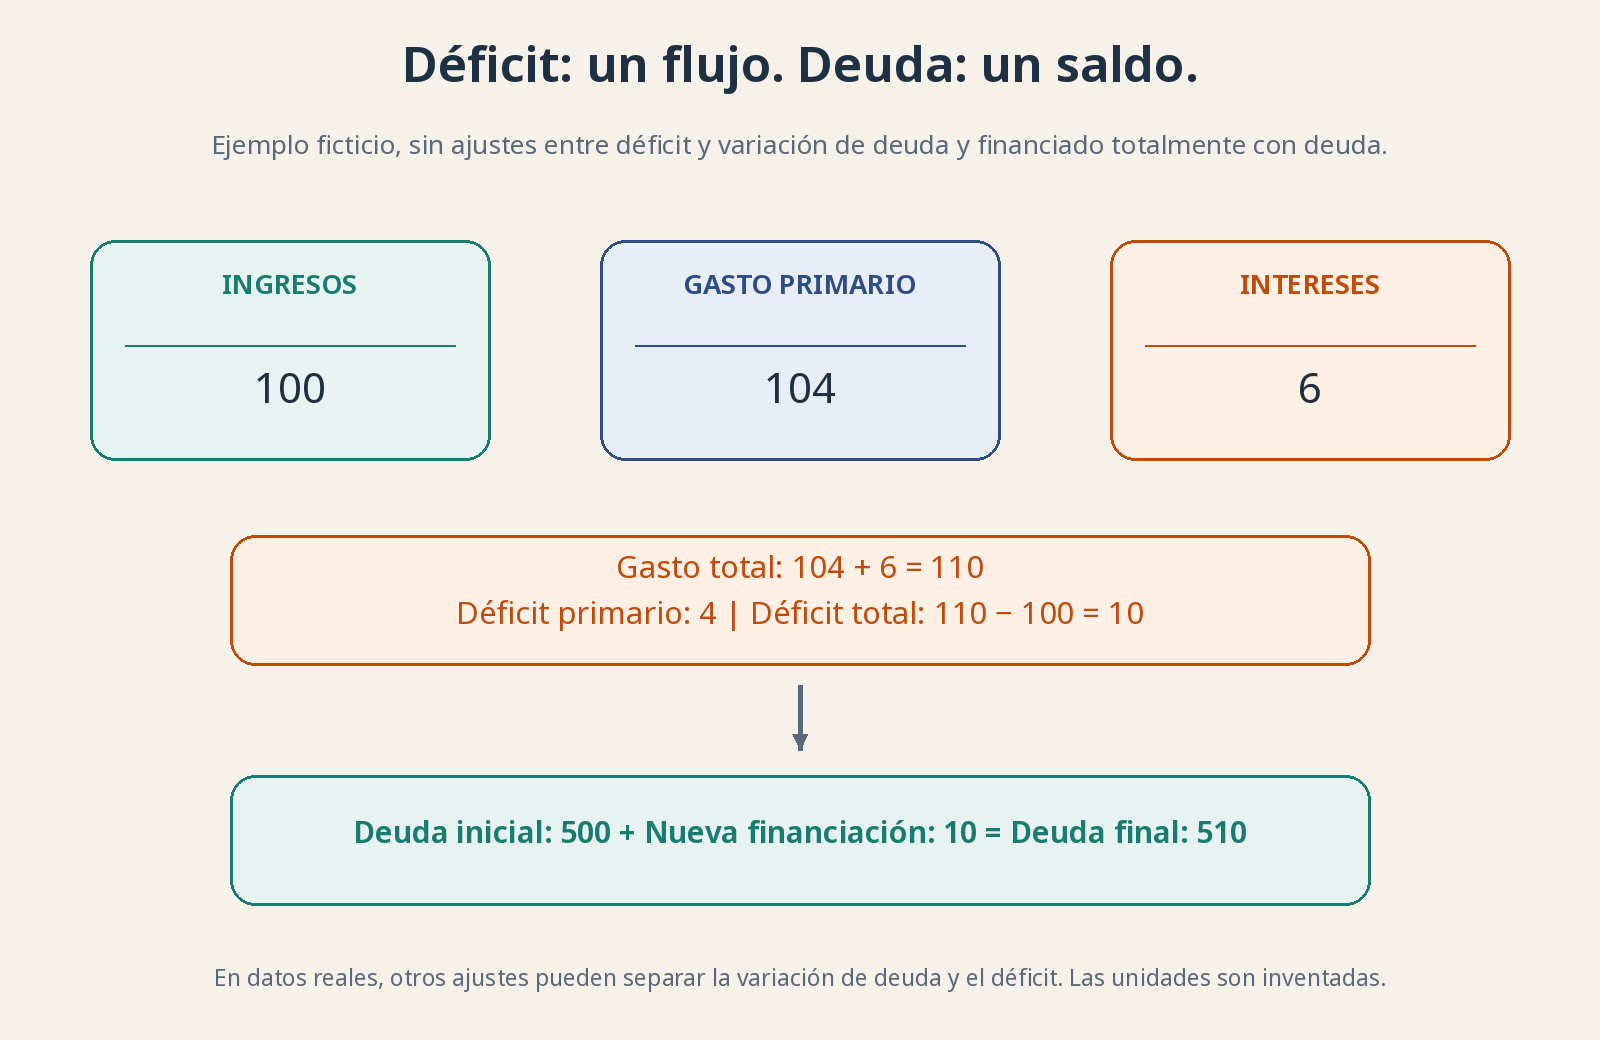
Cifras inventadas y sin ajustes contables: ingresos 100, gasto primario 104 e intereses 6 generan déficit total 10. La deuda pasa de 500 a 510 si se financia así todo el déficit.
Quién presta al Estado y por qué hay que renovar financiación 📜
El Tesoro emite letras, bonos y obligaciones, títulos mediante los que el Estado recibe financiación y se compromete a pagos futuros. Las letras suelen ser a corto plazo; bonos y obligaciones cubren plazos más largos según las convenciones de cada país. Los compran inversores nacionales y extranjeros: hogares, fondos, bancos y otras instituciones. No todo se debe a «los mercados» como si fuera una persona con despacho propio.
El vencimiento es cuando debe devolverse el principal, la cantidad prestada pendiente. A menudo el emisor paga deuda que vence emitiendo nueva: es refinanciación o rollover. Puede ser una práctica normal, no una señal automática de impago. Pero exige que existan compradores dispuestos y condiciones asumibles. Tener poco déficit este año no elimina la necesidad de renovar una gran cantidad de deuda antigua.
La necesidad bruta de financiación combina, a grandes rasgos, nuevas necesidades y vencimientos que hay que cubrir, con otros ajustes según la medición. Dos Estados con la misma deuda pueden tener riesgos muy diferentes si uno afronta vencimientos repartidos durante años y el otro concentra mucho en los próximos meses. El calendario importa casi tanto como el total.
Sostenibilidad: poder pagar sin necesitar un milagro cada año 🧭
La sostenibilidad de la deuda es la capacidad de atender obligaciones con políticas y condiciones plausibles, sin ajustes económicamente o políticamente inasumibles ni dependencia permanente de financiación imposible. No hay una sola ratio que la resuelva. La deuda/PIB compara el saldo de deuda con la producción anual nominal: da escala, pero no es el porcentaje del sueldo del Gobierno ni una fecha de quiebra automática.
Importan crecimiento, recaudación, saldo primario y coste efectivo de la deuda, el interés medio que se paga por el conjunto, no solo el tipo de la última subasta. Si la economía y la recaudación crecen de forma sólida, sostener un saldo es distinto que si se estancan. Si se emite a tipos más altos, el coste medio suele subir gradualmente conforme se renueva deuda, no todo de golpe el día del anuncio del BCE.
También importan la moneda de emisión, la duración, quién compra y la confianza institucional. Debes distinguir deuda en moneda propia y deuda en una moneda que el emisor no controla. España comparte el euro y no puede ordenar unilateralmente al BCE que cree dinero para pagar sus obligaciones. Eso no la convierte en una familia, pero tampoco la sitúa en la misma posición que un Estado con plena soberanía monetaria.
Los pasivos contingentes son obligaciones que pueden materializarse bajo ciertas condiciones, por ejemplo garantías públicas que deban ejecutarse. Las presiones futuras de gasto y la capacidad política de ajustar también cuentan. No todo está dentro de la cifra de deuda de hoy; tampoco cualquier estimación de gasto futuro debe sumarse sin más como si venciera mañana. Comparar exige convenciones consistentes.

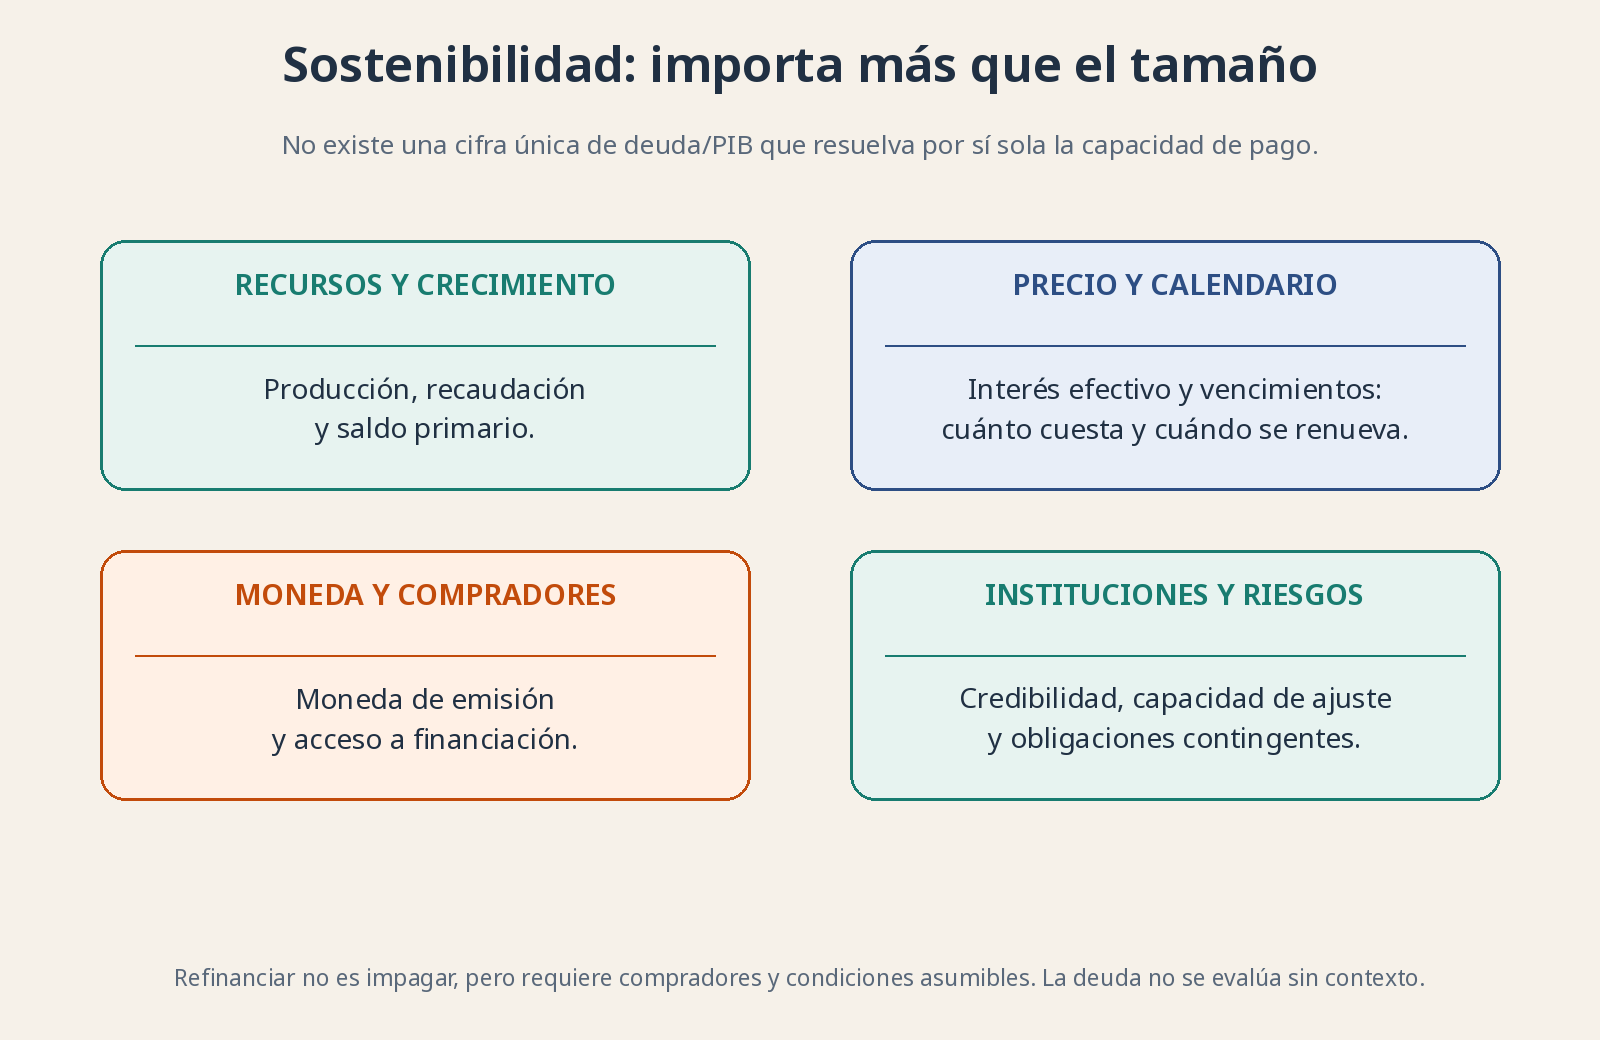
Más que deuda/PIB: crecimiento e ingresos, coste y saldo primario, calendario y moneda, instituciones y riesgos contingentes. No es un semáforo con un umbral universal.
Crecimiento, intereses e inflación: tres piezas que se cruzan ⚙️
Si el coste de financiar la deuda supera persistentemente el crecimiento nominal de la economía, estabilizar la ratio suele exigir un saldo primario más favorable que en el caso contrario, manteniendo lo demás igual. No necesitas memorizar una fórmula para entenderlo: una obligación que crece más rápido que los recursos exige compensación por otra vía. Pero esa relación no elimina incertidumbre ni sustituye las proyecciones.
La inflación puede aumentar el PIB nominal y reducir el peso real de cierta deuda nominal a tipo fijo. No es una salida gratis: puede elevar intereses futuros, gastos vinculados a precios y tensiones sociales, además de dañar confianza. Si los ingresos no acompañan o la financiación se encarece, el alivio puede ser menor de lo que promete el eslogan. No conviene proponer empobrecer al ahorrador como si fuera contabilidad sin consecuencias.
Multiplicador fiscal: un euro puede dar más de una vuelta, o no 🔄
El multiplicador fiscal intenta estimar cuánto cambia la actividad como consecuencia de una variación de política fiscal, en un horizonte concreto y frente a un escenario alternativo. Si un gasto adicional de una unidad elevara el PIB en 1,2 unidades en un ejemplo hipotético, hablaríamos de un multiplicador de 1,2. No es un rendimiento financiero garantizado ni una recaudación automática de 1,2 para el Tesoro.
El mecanismo viene del flujo circular de la renta de la 1.2: un pago puede sostener ingresos que después sostienen otras compras. Pero parte se ahorra, se importa o se utiliza para pagar impuestos. Si faltan trabajadores y materiales, más gasto puede traducirse más en precios que en producción. Si el banco central responde endureciendo condiciones, cambia el resultado.
Por eso el multiplicador depende del momento del ciclo, la medida concreta, la reacción monetaria, la financiación y la confianza. Una inversión útil puede ampliar capacidad; un proyecto innecesario puede consumir recursos sin beneficios equivalentes. Comparar contra qué habría ocurrido sin la medida es difícil: no observamos dos países idénticos en dos universos paralelos. La prudencia en la estimación no es indecisión, es rigor.
Estímulo y austeridad: discutir el diseño, no solo el nombre ⚖️
Un estímulo fiscal busca apoyar demanda mediante más gasto, transferencias o reducciones de impuestos, según el caso. La consolidación fiscal, a menudo llamada austeridad, busca mejorar el saldo con ingresos mayores o gasto menor. Ambas pueden tener costes: retirar apoyo en una caída fuerte puede agravarla; mantener déficits permanentes sin financiación creíble puede crear otra crisis.
Los estabilizadores automáticos actúan sin aprobar una medida nueva cada mes: al caer actividad, la recaudación puede bajar y ciertas prestaciones aumentar. Amortiguan parte del golpe y deterioran el saldo incluso sin un nuevo programa. Las medidas discrecionales son decisiones adicionales, como un plan temporal de gasto. Separarlas evita atribuir toda variación del déficit a una supuesta decisión deliberada.
No da igual recortar mantenimiento útil que eliminar gasto ineficaz, ni bajar un impuesto a quien gastará el ingreso adicional que a quien lo ahorrará. Importan oportunidad, duración y destinatarios. Un análisis serio puede defender apoyo temporal en un contexto y corrección gradual en otro sin haber cambiado de religión económica.
España y la UE: reglas comunes, situaciones nacionales 🇪🇺
En la Unión Europea existen reglas y procedimientos de vigilancia fiscal. El marco reformado en 2024 utiliza planes fiscales-estructurales a medio plazo y trayectorias de gasto neto adaptadas al análisis de cada país, junto con salvaguardas y mecanismos de corrección. Gasto neto es un agregado definido por ese marco con exclusiones y ajustes; no significa simplemente «todo gasto menos todos los ingresos».
Su aplicación exige mirar el plan y las recomendaciones vigentes, no recitar una cifra aislada como si resolviera cualquier presupuesto. Aquí no presentamos umbrales ni una evaluación de cumplimiento actual de España: el objetivo es entender el mecanismo, no inventar una auditoría con datos incompletos. Compartir moneda aumenta la importancia de coordinar riesgos sin convertir todos los presupuestos en uno solo.
¿Por qué te interesa esto como inversor? 📈
Porque el Estado es cliente, regulador, recaudador y emisor de deuda. Sus decisiones pueden sostener ventas o cambiar costes, y una financiación pública tensa puede transmitirse al crédito y a la economía. Pero una ayuda temporal no equivale a una ventaja competitiva permanente, ni un elevado saldo de deuda determina por sí solo el resultado de toda empresa del país.
Mira la calidad de los ingresos, la dependencia de contratos públicos y cómo soporta el negocio cambios de impuestos o demanda. No necesitas apostar a cada presupuesto. Necesitas reconocer si tu tesis depende de que una financiación fácil y un apoyo público excepcional duren para siempre. Normalmente, ese «para siempre» es la parte más cara de la frase.
Para contrastar y ampliar: Consejo de la UE: reforma de las reglas fiscales · Consejo de la UE: marco de gobernanza económica.