
1.2 Los agentes económicos y el flujo circular de la renta
¿Quién mueve el dinero (y por qué no se queda quieto)?
O por qué la economía se parece más a una rotonda que a una caja fuerte...
En la lección anterior vimos que el mundo es limitado y que elegir es renunciar. Bien. Ahora toca la siguiente pregunta, que parece sencilla hasta que te atascas: ¿quién toma esas decisiones y cómo se conectan entre sí? Porque tu sueldo no aparece por arte de magia, el café de las ocho no se paga solo, y la empresa en la que inviertes no factura en una isla desierta.
La economía es un circuito. El dinero entra, da una vuelta, se convierte en sueldo, en consumo, en impuestos y, a veces, en ahorro… y vuelve a salir disparado hacia otro bolsillo. Si ese circuito fluye, hay empleo, hay ventas y hay beneficios. Si se atasca, lo notas en la calle mucho antes de que salga en el telediario.
Hoy vamos a dibujar ese circuito con calma. Van a salir unas cuantas palabras con pinta de examen (agentes, renta, filtraciones, inyecciones…). Tranquilo: cada una tiene detrás algo que ya haces todos los días sin ponerle nombre.
Los agentes económicos: quién toma las decisiones 🎲
Un agente económico es, simplemente, cualquiera que toma decisiones económicas: quién gana dinero, cómo lo gasta, qué produce, qué ahorra. La palabra suena a película de espías, pero viene del latín «el que actúa». Los economistas la usan porque necesitan agrupar millones de decisiones individuales en unos pocos personajes manejables. Nadie puede seguir la pista a cada compra del país; sí se puede estudiar qué hacen, en conjunto, los hogares o las empresas.
En este juego hay cuatro grandes jugadores, y cada uno tira de la manta hacia su lado:
-
Las familias (o hogares): somos tú y yo. Ofrecemos trabajo, cobramos un sueldo, compramos cosas, pagamos impuestos y, si sobra algo a final de mes, ahorramos. Un estudiante que vive con sus padres, una jubilada o una pareja con hipoteca: todos cuentan aquí.
-
Las empresas: producen bienes y servicios, contratan gente, pagan salarios y buscan un beneficio. También invierten: compran maquinaria, abren una tienda o desarrollan un producto nuevo. Da igual que sea el bar de la esquina o una multinacional cotizada.
-
El Estado (el sector público): recauda impuestos, gasta en sanidad, pensiones, carreteras o funcionarios, y pone las reglas. Incluye ayuntamientos, comunidades autónomas, la Seguridad Social y el Gobierno central. No es un espectador: es un jugador enorme.
-
El sector exterior: el resto del mundo. Les vendemos aceite, turismo o software (exportaciones) y les compramos móviles, petróleo o coches (importaciones). España no es un piso con las persianas bajadas.
Hay un quinto personaje que no siempre sale en el cartel, pero que en esta aula nos interesa especialmente: el sistema financiero. Bancos, aseguradoras, fondos, la bolsa, el mercado de bonos… son las tuberías que recogen el ahorro de quien no lo necesita ahora y lo hacen llegar a quien quiere gastarlo o invertirlo hoy. Sin esas tuberías, el dinero ahorrado se quedaría debajo del colchón y el circuito perdería presión. De esas tuberías hablaremos mucho en el bloque 2.
La renta: la palabra que usan los economistas para «lo que ingresas» 💶
Antes de dibujar la rotonda, una palabra que despista. En la calle, «renta» suena a la declaración de Hacienda o al alquiler del piso. En economía significa algo más amplio: todo ingreso que recibe alguien por aportar algo a la producción. Si aportas tu trabajo, tu renta es el salario. Si aportas un local, cobras un alquiler. Si prestas tus ahorros, recibes intereses. Si pones el dinero y el riesgo de un negocio, te llevas el beneficio (o la pérdida).
Esas cuatro cosas que se aportan (trabajo, tierra o locales, capital y capacidad de organizar un negocio) son los factores de producción: los ingredientes sin los cuales no se fabrica nada. Y aquí viene el truco que hace que todo encaje: lo que una empresa paga por esos ingredientes es, a la vez, un coste para ella y la renta de alguien.
El flujo circular de la renta: dos mercados, una rotonda 🔄
Imagina una rotonda con dos salidas principales. En una están las familias. En la otra, las empresas. El tráfico nunca va en una sola dirección.
Por un lado está el mercado de factores de producción. Las familias ponen en el mercado su tiempo, su talento y sus ahorros. Las empresas lo compran y a cambio pagan rentas: salarios, alquileres, intereses y beneficios. Ese es tu ingreso a final de mes. Lo de «mercado» no significa que haya una plaza con puestos: un portal de empleo, una entrevista o el contrato de alquiler de un local ya son ese mercado funcionando.
Por el otro lado está el mercado de bienes y servicios. Las empresas fabrican el pan, el móvil o el seguro del coche, y las familias lo compran con ese mismo ingreso. Eso es el consumo. Lo que la empresa ingresa por esas ventas es, casi siempre, lo que luego usará para volver a pagar sueldos.
Seamos honestos: no hay magia. El dinero con el que llenas el carrito en el súper es, más pronto que tarde, el sueldo de otra persona. Y el sueldo de esa persona acabará, en parte, en la caja de otra empresa. Por eso se llama flujo circular de la renta: la renta no se crea y se guarda en una caja fuerte; da vueltas. La idea no es nueva: ya en el siglo XVIII el francés François Quesnay dibujó la economía como una circulación entre grupos sociales, inspirado (dicen) en la circulación de la sangre. Los manuales actuales la usan como primer mapa de la macroeconomía.
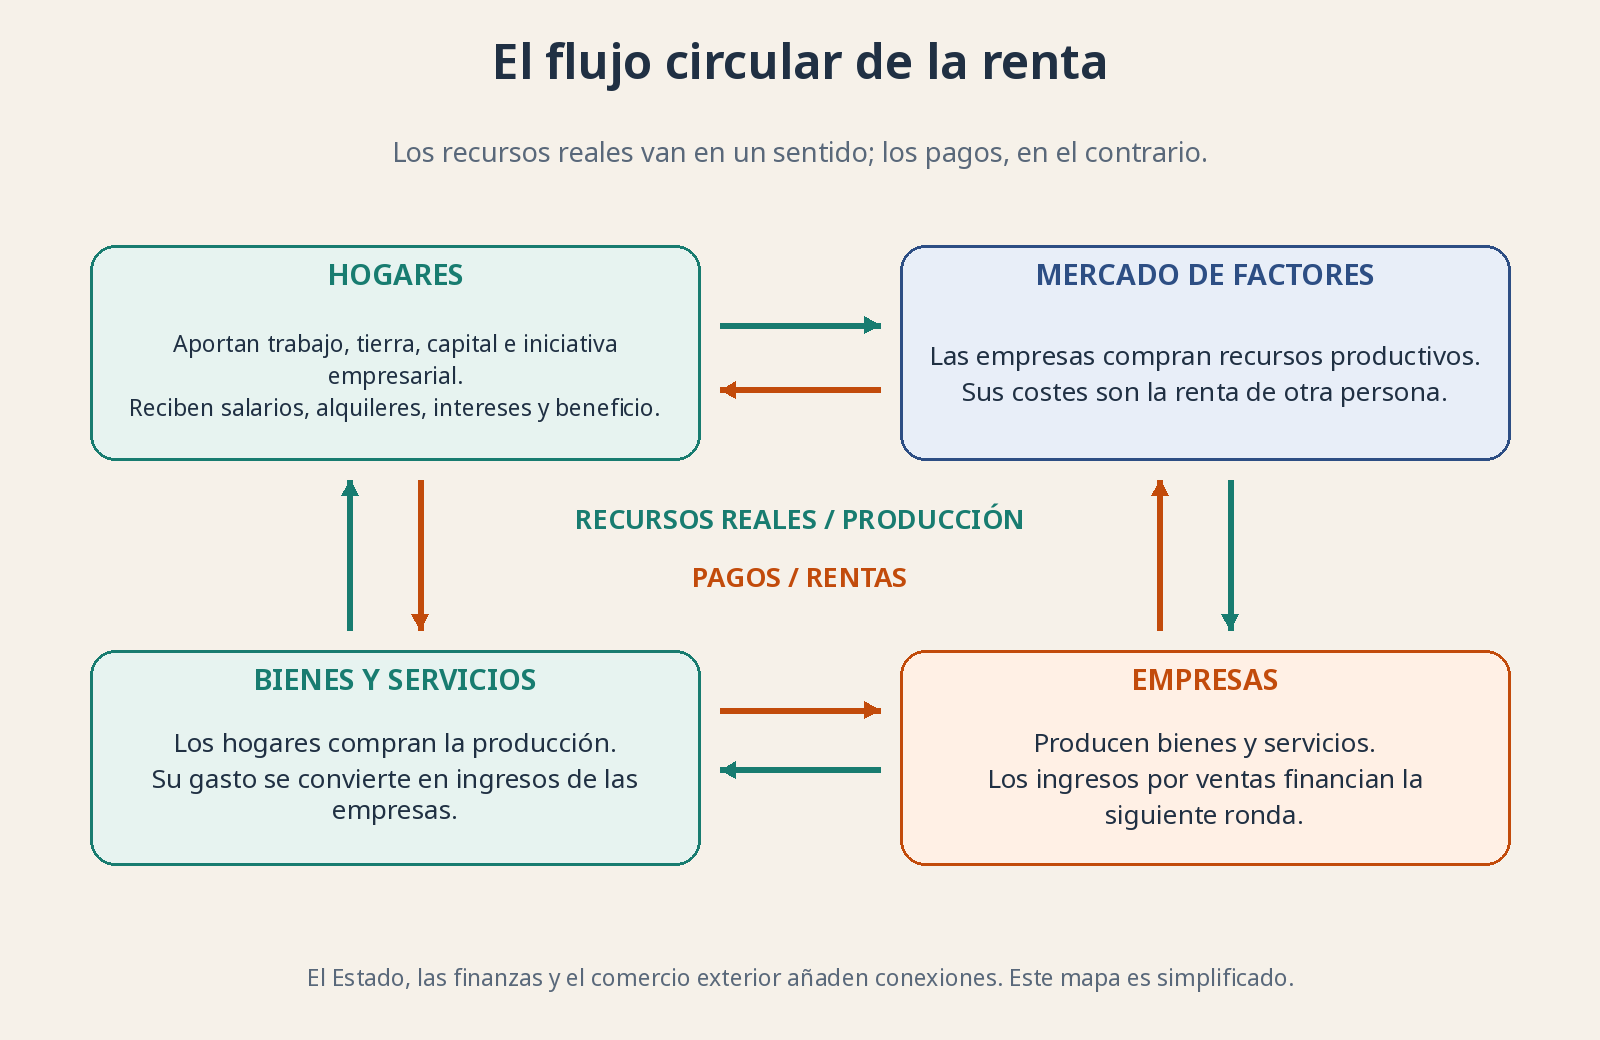
Míralo así: las flechas verdes son cosas de verdad (horas de trabajo, una barra de pan). Las naranjas son el dinero que viaja en sentido contrario. Si un anillo se para, el otro también se acaba parando.
Un aviso importante: esto es un mapa simplificado, como el plano del metro. El plano no dibuja cada curva del túnel, pero te dice qué está conectado con qué. Para eso sirve.
¿Y el PIB qué pinta aquí? 📏
Si alguna vez has oído que «el PIB ha crecido un 2%», esta rotonda te da la pista de lo que significa. El Producto Interior Bruto (PIB) es el valor, en dinero, de todos los bienes y servicios finales que se producen dentro de un país durante un periodo (normalmente un trimestre o un año). «Finales» quiere decir que se cuenta el pan que compras, no además la harina que usó el panadero, para no sumar dos veces lo mismo. En España lo calcula y publica el INE.
La gracia es que puedes medirlo en cualquier punto de la rotonda: sumando lo que se gasta en comprar la producción, sumando las rentas que genera (sueldos, beneficios…) o sumando lo que produce cada empresa. En teoría, las tres cuentas cuadran, porque lo que uno gasta es lo que otro ingresa. El PIB, por tanto, no es «el dinero que tiene el país» guardado en algún sitio: es el valor de lo que se ha producido en la rotonda durante un periodo. No lo confundas con la velocidad del dinero, que responde a otra pregunta: cuántas veces, de media, cambia de manos un mismo euro en ese periodo. Con el mismo PIB puede haber pocos euros que giran mucho o muchos euros que giran poco; el PIB mide lo producido y la velocidad, cómo circula el dinero. Lo verás con más detalle en la 3.1. Tampoco mide la felicidad, ni el trabajo doméstico, ni si se reparte bien. Es un termómetro de actividad, no un juicio moral.
Cuando la rotonda se complica: el Estado, el exterior y el colchón del ahorro 🏦
El esquema de dos jugadores está bien para empezar, pero se queda corto en cuanto sales a la calle.
Si te guardas 200€ a final de mes en lugar de gastártelos, ese dinero sale del circuito del consumo. Los economistas lo llaman una filtración: piensa en una tubería con una grieta, por la que se escapa parte del agua antes de llegar al grifo. Hay tres grietas típicas: el ahorro (lo que no gastas), los impuestos (lo que va al Estado) y las importaciones (las zapatillas fabricadas fuera, cuyo dinero acaba en otro país). Ojo, filtración no significa despilfarro ni algo malo: ahorrar es sensato. Solo describe que ese euro, de momento, no está comprando nada dentro del circuito.
La buena noticia es que el dinero puede volver a entrar. Esas entradas se llaman inyecciones, como quien echa agua nueva a la tubería:
-
Tu ahorro, si no se queda parado, puede acabar convertido en inversión: un préstamo a una empresa, la compra de un bono, unas acciones. Alguien usa ese dinero para comprar maquinaria, abrir una nave o desarrollar un producto, es decir, para producir más.
-
El Estado devuelve (parte de) los impuestos en forma de gasto público: sueldos de médicos y profesores, obras, compras de material.
-
Un turista alemán en Valencia o una empresa española que vende al extranjero son exportaciones: dinero que entra desde fuera.
Fíjate en que cada grieta tiene su parche: ahorro con inversión, impuestos con gasto público, importaciones con exportaciones. No tienen por qué coincidir en cantidad, y ahí está la gracia.
Ahorro e inversión: parecidos en el bar, distintos en economía 🧩
Aquí hay una confusión de manual. En el lenguaje de la calle, «invertir» es comprar acciones o un piso. En macroeconomía, ahorrar es no gastar parte de tu renta, y invertir es gastar en cosas que sirven para producir en el futuro: máquinas, edificios, programas informáticos, carreteras. Cuando compras acciones de segunda mano en bolsa, en el sentido macro no has «invertido»: le has comprado un papel a otra persona que lo vendía. La inversión de verdad ocurre cuando la empresa usa dinero nuevo para ampliar su capacidad.
¿Por qué importa la distinción? Porque el ahorro solo vuelve al circuito si alguien lo usa para invertir. Si todo el mundo ahorra a la vez y nadie invierte, el dinero se queda remansado y las empresas venden menos. Es lo que se conoce como paradoja del ahorro, una idea que popularizó Keynes y que veremos en la 1.4.
Las transferencias: dinero que se mueve sin comprar nada 🔁
Falta un detalle que en España pesa mucho. Una parte del gasto público no paga ningún bien ni servicio: son las transferencias. Pensiones, prestaciones por desempleo, becas, ayudas. El Estado recauda a unos y entrega a otros, sin recibir a cambio una barra de pan ni una hora de trabajo en ese momento.
No se cuentan como producción en el PIB (nadie ha fabricado nada al cobrarlas), pero mueven muchísimo el circuito: el pensionista que cobra a final de mes vuelve a la rotonda como consumidor. Por eso, cuando el Estado sube o baja pensiones o prestaciones, no solo cambia la vida de quien las recibe: cambia el tráfico de las tiendas de su barrio.
La regla de la rotonda: entra más o sale más ⚖️
La regla, sin fórmulas raras, es esta: si sale más dinero del que entra (más filtraciones que inyecciones), el circuito se encoge. Las empresas venden menos, contratan menos y la economía se enfría. Si entra más de lo que sale, el circuito se acelera. Durante un tiempo eso se nota en las ventas… y también, si se pasan de frenada, en la inflación: la subida generalizada de precios que aparece cuando hay más gasto del que la economía puede atender produciendo.
¿Por qué te interesa esto como inversor? 📈
Porque los beneficios de las empresas no caen del cielo. Salen de este circuito. Si las familias se asustan y dejan de consumir, si el Estado aprieta el cinturón, si el resto del mundo nos compra menos o si los tipos de interés encarecen el crédito, la rotonda pierde coches. Y cuando la rotonda se vacía, las cuentas de resultados (el informe donde una empresa resume lo que ha ingresado, lo que ha gastado y lo que ha ganado) adelgazan.
Por eso no tiene sentido mirar una empresa como si viviera en una pecera. En esta aula usamos algunas pistas de calidad, como un ROE por encima del 15% o un margen neto por encima del 10%. El ROE (del inglés return on equity, rentabilidad sobre fondos propios) mide cuánto beneficio saca la empresa por cada euro que han puesto sus dueños; el margen neto, cuántos céntimos de cada euro vendido acaban siendo beneficio después de pagarlo todo. Los veremos con calma más adelante. Pero antes de mirarlos, pregunta: ¿quién le compra? ¿Ese cliente es una familia apretada, un Estado que recorta, o un mercado exterior que se está cerrando?
Los tipos de interés, que ya olfateamos en la lección anterior, son el semáforo de esta rotonda. Un tipo de interés es, sin más, el precio del dinero prestado: lo que pagas por usar hoy dinero ajeno (o lo que cobras por dejar el tuyo). Cuando suben, consumir a crédito y montar una fábrica se vuelve más caro: mucha gente aprieta el freno. Cuando bajan, el tráfico se anima. No se trata de adivinar el próximo movimiento del banco central (eso es hacer timing, intentar acertar el momento exacto de entrar o salir, y ya sabemos cómo acaba). Se trata de entender por qué una empresa puede ganar menos aunque su producto siga siendo bueno: porque el flujo de alrededor se ha parado.
Si dominas este mapa, empiezas a ver la bolsa como lo que es: el termómetro de un circuito de gente de verdad cobrando, gastando, ahorrando y pagando impuestos. El resto de la macroeconomía —el PIB, la inflación, las políticas, los ciclos— es, en el fondo, el estudio de cómo se acelera o se atasca esta rotonda.