
7.2 Rastreo de la liquidez global de los grandes Bancos Centrales
¿De verdad hay un grifo que decide cuánto sube la bolsa?
O por qué rastrear liquidez exige mirar más de una tubería y menos gráficos milagrosos...
Seamos honestos: una línea llamada «liquidez global» colocada encima de la bolsa parece resolver años de estudio. Cuando sube, todo explicado; cuando no encaja, se desplaza unas semanas hasta que vuelve a parecer brillante. Antes de admirar el dibujo, conviene preguntar qué suma esa línea, en qué monedas y por qué tendría que adelantar el futuro. Una tubería no se entiende pintándole una flecha verde.
Hoy quiero hablar de cómo seguir las condiciones de liquidez de los grandes bancos centrales sin inventar un indicador omnisciente. Importa el balance de la Reserva Federal, del Eurosistema, del Banco de Japón y de otras autoridades, pero también la financiación privada y la facilidad para negociar activos. Son dimensiones relacionadas, no sinónimos. El objetivo es comprender fragilidades, no encontrar un botón secreto para entrar en bolsa.
Tres significados de liquidez que no conviene mezclar 🚰
La liquidez de banco central se refiere, en este contexto, al dinero de banco central que utilizan las entidades para liquidar pagos, especialmente sus reservas, los saldos que mantienen en él. Como vimos en la 2.2, esas reservas no son billetes tuyos guardados aparte ni fondos que un banco presta directamente a una familia. Los hogares usan depósitos y efectivo; los bancos se pagan entre sí con reservas.
La liquidez de financiación es la facilidad para conseguir dinero o renovar obligaciones a un coste y plazo asumibles. Una empresa puede tener una fábrica valiosa y no encontrar un préstamo para pagar mañana. La liquidez de mercado es la facilidad para vender un activo sin asumir una rebaja desproporcionada ni costes elevados. Puede desaparecer cuando todos quieren salir y los intermediarios no quieren ampliar sus posiciones.
Se conectan: si vender es difícil, los prestamistas exigen más garantías; si conseguir financiación cuesta más, los operadores compran menos y el mercado se estrecha. Puede haber abundantes reservas agregadas y atasco en un mercado concreto. El agua existe en el depósito, pero quizá no llegue al piso donde se ha roto una válvula. No confundas el total con su distribución y utilización.
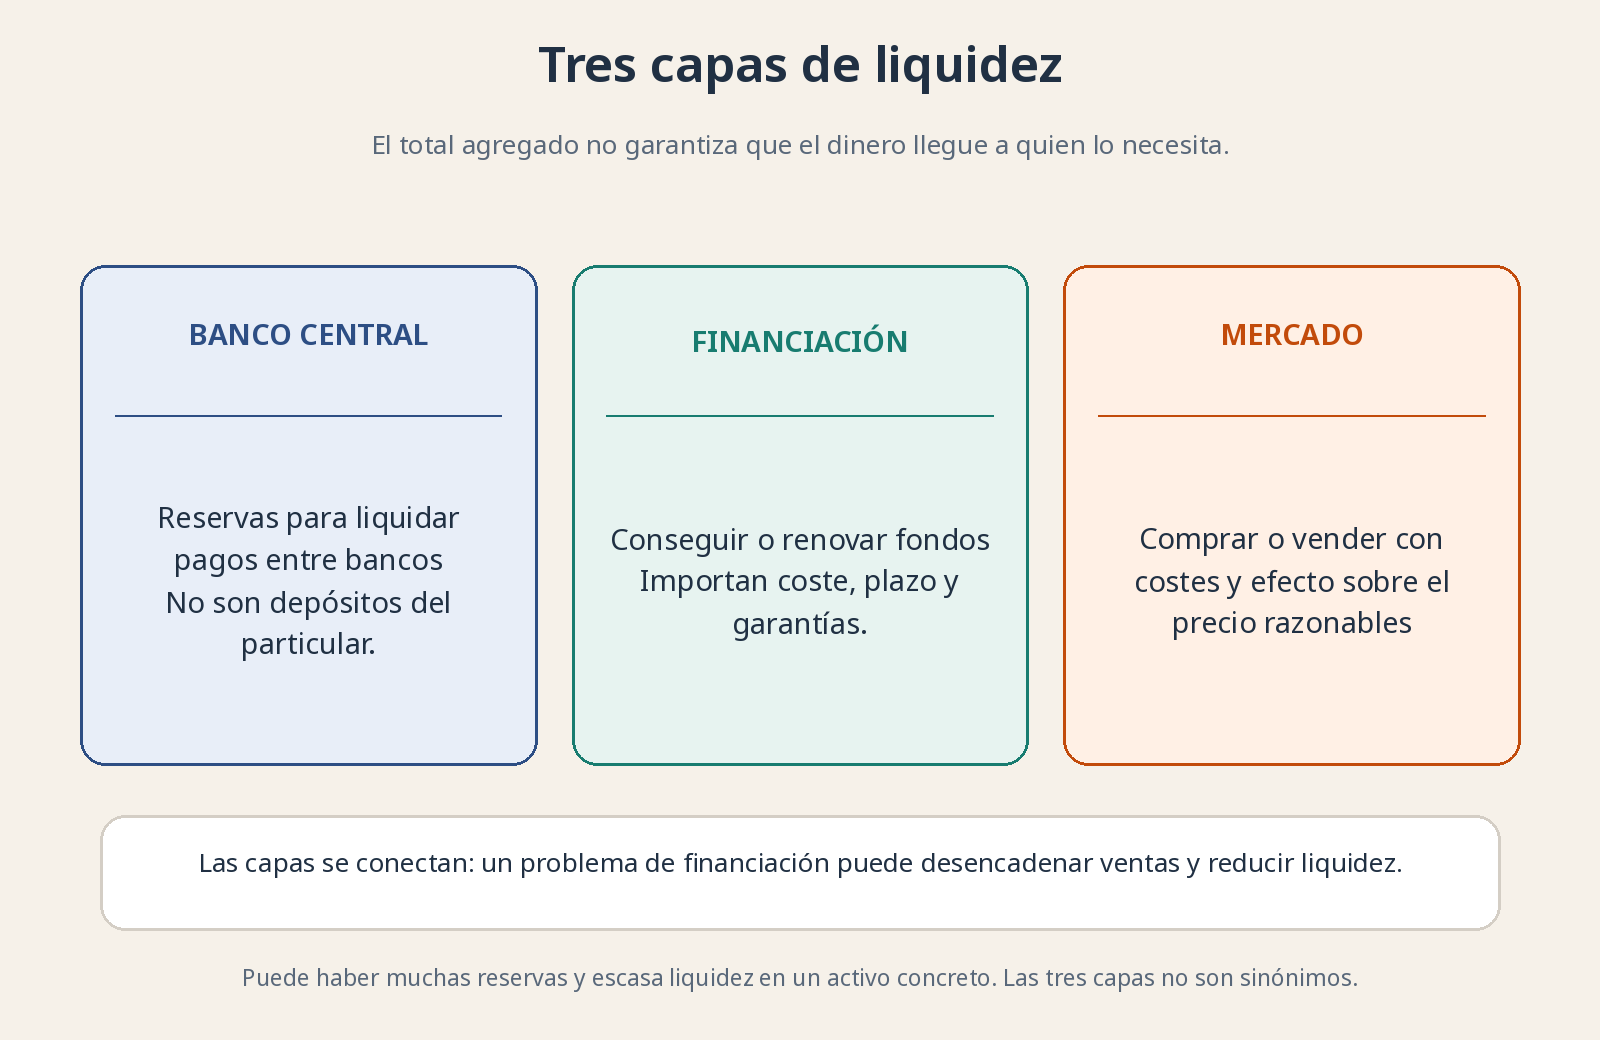
El dinero de liquidación, el acceso a financiación y la facilidad para vender activos se influyen entre sí, pero miden problemas diferentes.
Qué cuenta un balance y qué no cuenta 📒
El balance es la foto de activos, pasivos y patrimonio de una institución. En un banco central, los activos pueden incluir bonos comprados y préstamos concedidos a bancos; los pasivos incluyen billetes, reservas y otros depósitos. Las compras de activos y los préstamos pueden ampliar el balance por mecanismos diferentes. No todo aumento significa una nueva campaña para abaratar la financiación a largo plazo.
Para seguirlo hay que mirar nivel, variación y composición. El nivel indica cuánto hay acumulado. La variación, cuánto ha cambiado durante un periodo. La composición, qué partidas explican el movimiento. Un balance enorme que deja de crecer no es idéntico a un balance pequeño que se expande deprisa, pero tampoco implica necesariamente menos liquidez utilizable hoy. El mercado puede haber anticipado la decisión mucho antes del movimiento estadístico.
Las compras netas, las reinversiones de vencimientos y la amortización de préstamos producen trayectorias distintas. Reinvertir significa emplear cobros de activos que vencen en nuevas adquisiciones; si se reinvierte todo, la cartera puede mantenerse aunque continúen las compras brutas. Neto descuenta salidas: anunciar compras no basta para saber si aumenta el total. Veremos la lectura práctica del balance en la 7.3; aquí estamos construyendo el mapa de seguimiento.
Fed: la cabecera no basta para leer el informe 🇺🇸
La Reserva Federal, banco central estadounidense, publica el informe H.4.1, con activos, pasivos y factores que afectan a las reservas. El nombre parece una matrícula, pero es una fuente pública real. Puedes observar cartera de deuda del Tesoro, títulos respaldados por hipotecas, préstamos y otros componentes; al otro lado, reservas de entidades, efectivo y depósitos de otras instituciones. No necesitas copiar todas las filas para detectar qué ha cambiado.
Importan la cuenta del Tesoro en la Fed y los acuerdos de absorción temporal de efectivo. Si el Tesoro acumula saldo procedente de cuentas bancarias, puede reducir reservas; cuando gasta, puede devolverlas al sistema. Las operaciones inversas de recompra, vistas desde el banco central, permiten a contrapartidas elegibles colocar efectivo temporalmente con él contra valores. Cambios entre estos pasivos pueden alterar reservas sin una compra nueva de bonos.
Eso explica por qué una fórmula que reste dos partidas al activo total puede resultar descriptiva en ciertos periodos y fallar fuera de ellos. No mide todos los canales de financiación ni cómo están distribuidas las reservas. Si ves un gráfico de «liquidez neta», pide su fórmula, sus datos y sus límites. Un nombre sugerente no convierte una resta en ley monetaria.
Tu primera fila, ya comprobada ✍️ Para empezar no necesitas un panel: basta una fila bien etiquetada. Esta sale de la serie WALCL de FRED, la base de datos pública de la Reserva Federal de San Luis, que recoge el activo total de la tabla 5 del H.4.1 (el balance consolidado de todos los bancos de la Reserva Federal):
| Fecha del saldo | Serie | Valor | Unidad | Frecuencia | Publicación |
|---|---|---|---|---|---|
| 4 nov. 2026 (miércoles) | Activo total de la Fed (WALCL) | 6.748.145 | Millones de dólares (unos 6,75 billones, es decir, millones de millones) | Semanal, saldo de cada miércoles | H.4.1 del 5 nov. 2026 |
Cómo leerla: el miércoles anterior, 28 de octubre, el total era de 6.745.635 millones, así que subió unos 2.500 millones, alrededor de un 0,04%: prácticamente plano. Frente a un año antes, el propio informe muestra unos 175.000 millones más (cerca de un 2,7%). Y ahora lo importante, lo que esta fila no permite concluir: no te dice qué partida movió el total ni si hubo compras netas de bonos (eso exige mirar la composición, como harás en la 7.3); no te dice cuántas reservas tienen los bancos, que están en el pasivo y pueden moverse por la cuenta del Tesoro o por las operaciones inversas de recompra aunque el activo no cambie; no habla del Eurosistema ni del Banco de Japón; y no es una señal para comprar o vender acciones la semana que viene. Es una foto fechada: la siguiente llegará con el H.4.1 del 12 de noviembre. Cuando copies las tuyas, apunta siempre las dos fechas, la del saldo y la de publicación.
Fuente: FRED, serie WALCL, observación del 4 de noviembre de 2026, contrastada con la tabla 5 del H.4.1 del 5 de noviembre de 2026. Consultado el 8 de noviembre de 2026.
Eurosistema: no mirar solo al edificio de Fráncfort 🇪🇺
El Eurosistema reúne al BCE y a los bancos centrales nacionales de los países del euro. Para la política del conjunto importa su balance consolidado, que agrupa la información y evita contar dos veces operaciones internas. No es lo mismo que mirar únicamente el balance propio del BCE. La institución que decide y las entidades que ejecutan operaciones forman un sistema.
Sus estados financieros semanales permiten distinguir carteras de valores, financiación a entidades y distintos pasivos. Si los bancos devuelven préstamos recibidos del banco central, el activo puede bajar sin que se haya vendido un solo bono. Si una partida en oro sube de valor, puede crecer el balance sin que se haya inyectado el equivalente como nueva financiación al mercado. El detalle evita diagnosticar un estímulo donde solo hay valoración.
Completa el mapa con las estadísticas monetarias y de crédito, y con encuestas sobre préstamos bancarios. Una reducción de reservas no te dice por sí sola si las empresas solventes siguen obteniendo crédito. Las encuestas recogen cambios declarados en requisitos y demanda, no son una fotografía infalible de todos los contratos. Cada fuente ilumina una parte distinta de la instalación.
Japón y otros bancos centrales: mismo nombre, distinto sistema 🌏
El Banco de Japón publica sus cuentas, con información sobre sus activos y pasivos. Su estructura financiera, sus instrumentos y la composición histórica de sus carteras no son una copia de la Fed. Para cualquier autoridad adicional, como el Banco de Inglaterra o el banco central chino, empieza por su publicación oficial y su marco operativo. No presupongas que todos compran los mismos activos ni que su dinero cruza fronteras de la misma manera.
Las diferencias de calendario también importan. Una institución puede publicar semanalmente y otra con otra frecuencia. Además, fecha de publicación y fecha a la que corresponde el saldo no coinciden necesariamente. Un aparente giro coordinado puede ser simplemente una mezcla de semanas. Etiqueta ambas fechas y no presentes una observación antigua como si acabara de ocurrir.
La trampa de sumar euros, yenes y dólares 🧮
Para sumar balances tienes que convertirlos a una unidad común. Si el yen se aprecia frente al dólar, el balance japonés expresado en dólares aumenta aunque en yenes no haya cambiado. Una línea global puede mostrar una «inyección» que en realidad es traducción monetaria. Puedes comparar también tasas de variación en moneda local y, si construyes una suma, explicar si utilizas cambios corrientes o constantes. Cada decisión cambia la interpretación.
Las revalorizaciones son cambios de valor contable por precios o tipos de cambio, distintos de nuevas operaciones. Y una suma de activos no refleja automáticamente reservas disponibles, crédito privado, circulación internacional ni disposición a asumir riesgo. Es como sumar el tamaño de los depósitos de agua de varias ciudades sin mirar sus tuberías, sus vecinos ni sus normas de uso. Obtienes una cantidad, no un diagnóstico completo.
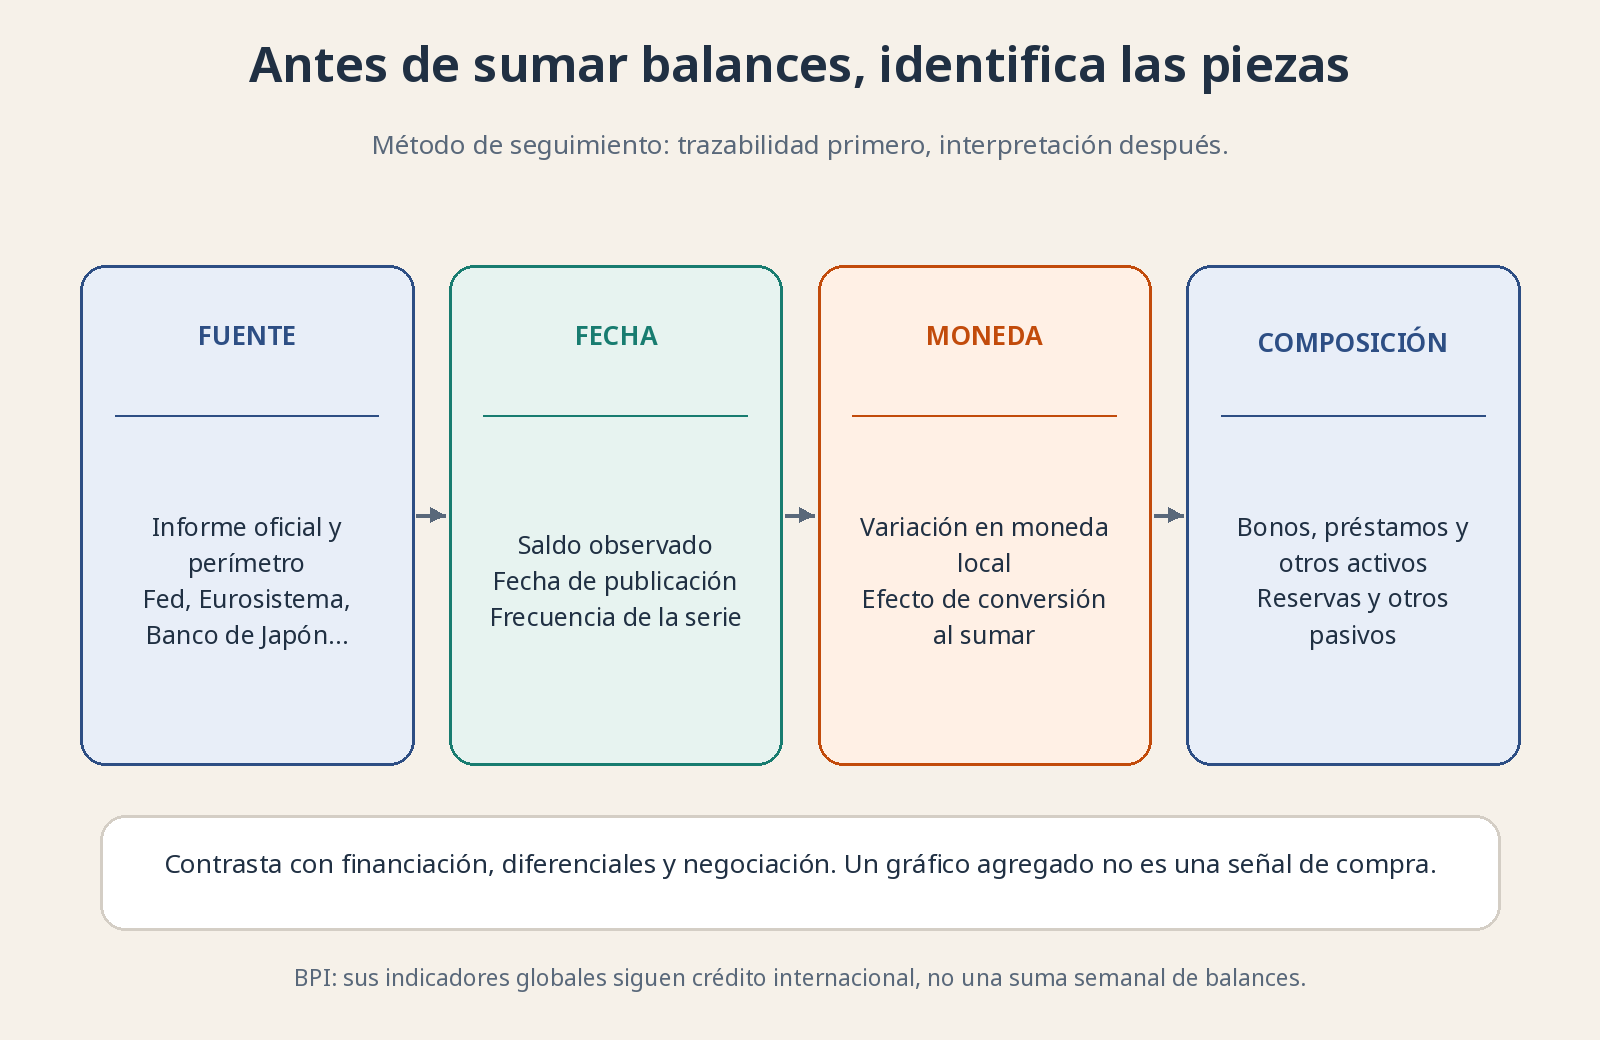
Fuente, fecha, moneda y composición antes de interpretar. Después se contrasta el balance con señales de financiación y de funcionamiento de mercados.
Por qué puede influir en las primas de riesgo 🧲
La prima de riesgo es la compensación adicional que se exige por asumir incertidumbre frente a una alternativa de referencia. Cuando la financiación es cómoda y hay confianza, algunos inversores aceptan menor compensación; las valoraciones pueden subir. Si se retira apoyo o aumenta la aversión al riesgo, piden más rentabilidad y los precios pueden bajar. Pero los beneficios, la inflación y los riesgos propios pueden dominar sobre ese canal.
Condiciones financieras agrupa tipos de interés, diferenciales, acceso al crédito, moneda y precios de activos, entre otros elementos. Un balance mayor puede coincidir con condiciones muy duras si está respondiendo a una crisis. Es importante distinguir causa de respuesta: que los bomberos estén en las casas incendiadas no demuestra que sus camiones prendan fuego. En macro, muchas herramientas aparecen precisamente cuando el problema ya existe.
Qué más mirar, sin convertirse en un centro de control 🔍
Observa el coste de financiación de corto plazo respecto a referencias oficiales y garantizadas, el acceso a operaciones y los diferenciales de crédito. En mercados, fíjate en horquillas, volúmenes y capacidad de negociar sin mover mucho el precio. Una horquilla es la distancia entre el precio comprador y el vendedor. No hace falta seguir cada segundo; sí reconocer cuándo varias señales apuntan al mismo atasco.
El BPI utiliza «liquidez global» para la facilidad de financiación en mercados internacionales. Sus indicadores siguen crédito a prestatarios no bancarios, mediante préstamos y bonos, con especial atención a financiación en monedas extranjeras como dólares, euros y yenes fuera de sus respectivas áreas. Es una fuente pública y una definición concreta: no una suma semanal de cuatro balances ni un indicador adelantado oficial de la bolsa.
Las estadísticas del BPI tienen retraso y pueden revisarse. Resultan útiles para detectar dependencia de deuda en divisas y crecimiento de financiación internacional, no para saber cómo abrirá el mercado mañana. Combina una fuente lenta y estructural con señales más actuales sin fingir que ambas observan exactamente lo mismo. Que un dato tarde en publicarse no lo hace inútil; lo hace inadecuado para ciertas preguntas.
¿Por qué te interesa esto como inversor? 📈
Porque las empresas frágiles pueden parecer resistentes mientras refinanciar sea fácil. Si cambia el acceso a dinero, vencimientos, garantías y deuda pesan más. Utiliza el seguimiento para poner a prueba tu cartera: ¿qué negocios necesitan mercados abiertos continuamente?, ¿qué exposición depende de que nadie pida su dinero a la vez? Tener reservas en el sistema no asegura solvencia de cada deudor.
Un seguimiento sobrio cabe en unas notas periódicas: qué banco cambió qué partida, en qué moneda, por qué razón y qué otras señales lo confirman o contradicen. Si no puedes explicar la línea que estás mirando, no le entregues tus decisiones. Liquidez es contexto para valorar resistencia; no permiso para apalancarte ni un calendario de compras y ventas.
Para contrastar y ampliar: Reserva Federal: informe público H.4.1; BCE: estados financieros semanales del Eurosistema; Banco de Japón: cuentas periódicas; BPI: definición, alcance y límites de sus indicadores de liquidez global.