
2.2 Bancos Centrales, Bancos Comerciales y Reserva Fraccionaria: El mecanismo del crédito
¿El banco presta lo que otro ha ahorrado… o también crea dinero?
O por qué tu hipoteca no sale de una caja con tu nombre, pero tampoco de una varita mágica...
En la 2.1 vimos por qué aceptamos dinero. Ahora viene una pregunta menos cómoda: ¿de dónde salen los euros de un préstamo? Si imaginas al director entrando en una cámara acorazada para repartir los billetes de otro cliente, el dibujo necesita una actualización.
Los bancos conectan ahorro, pagos y financiación, pero hacen algo más: al conceder crédito pueden crear depósitos, es decir, dinero nuevo. Para entenderlo hay que separar dos personajes que suelen mezclarse en el telediario: el banco central y los bancos comerciales. Comparten apellido, no trabajo. Uno es el banco de los bancos; el otro es el tuyo.
Antes de empezar: activo, pasivo y balance en dos minutos 📒
Esta lección usa tres palabras de contabilidad que asustan más de lo que muerden. El balance es la foto de lo que una empresa (o un banco) tiene y lo que debe en un momento dado. A un lado están los activos: lo que tiene o le deben otros (dinero, préstamos concedidos, edificios, bonos). Al otro, los pasivos: lo que debe a terceros. La diferencia entre ambos es el capital o patrimonio neto: lo que de verdad pertenece a sus dueños.
Tu casa sirve de ejemplo: el piso vale 200.000€ (activo), debes 150.000€ de hipoteca (pasivo) y, por tanto, tu patrimonio en esa casa es de 50.000€. Con un banco funciona igual, aunque sus activos sean sobre todo préstamos y sus pasivos, sobre todo, tus depósitos.
El banco central: el banco de los bancos 🏛️
Un banco central es la institución pública que gestiona la moneda de un país o de una zona: emite los billetes, decide el precio del dinero y vigila que el sistema de pagos funcione. Tú no puedes abrir una cuenta en él; los bancos comerciales, sí. Es, literalmente, el banco de los bancos.
No siempre existieron. Los primeros nacieron en el siglo XVII, como el Riksbank sueco o el Banco de Inglaterra (1694), a menudo para financiar a la Corona. Con el tiempo pasaron a encargarse de la estabilidad de la moneda. El Banco de España procede del Banco de San Carlos, fundado en 1782. La Reserva Federal, o Fed, se creó en Estados Unidos en 1913, tras una serie de pánicos bancarios. Y el BCE (Banco Central Europeo) nació en 1998, poco antes de que el euro empezara a funcionar.
En la zona euro, el BCE y los bancos centrales nacionales (entre ellos el Banco de España) forman el Eurosistema, que conduce la política monetaria del euro. Su mandato principal es la estabilidad de precios: que la inflación se mantenga cerca del 2% a medio plazo. La Fed tiene un mandato doble, de precios y empleo. No son la oficina donde pides una hipoteca ni el gestor que te ofrece una tarjeta.
¿Qué hace en la práctica? Crea dinero de banco central: los billetes y los saldos que los bancos tienen en sus cuentas en él (a esos saldos se les llama reservas, y tienen su propia página a continuación). Su herramienta más conocida son los tipos de interés oficiales: el precio al que presta a los bancos o les remunera lo que depositan. Moviéndolos, encarece o abarata el dinero en toda la economía, como quien sube o baja la temperatura del termostato central de un edificio. También presta a los bancos contra garantías y compra o vende activos, como bonos.
Su misión no es garantizar que la bolsa suba, sino cumplir su mandato. Y tiene un papel de bombero: puede actuar como prestamista de última instancia. La idea la formuló en el siglo XIX el periodista británico Walter Bagehot: en un pánico, el banco central debe prestar con generosidad a bancos solventes, contra buenas garantías y a un tipo de castigo. Es decir, cuando nadie más quiere prestar a un banco sano que se ha quedado sin efectivo, el banco central puede hacerlo. Eso no equivale a tapar cualquier agujero ni a regalar patrimonio a un banco insolvente.
El banco comercial atiende al cliente y asume riesgos 🏦
Los bancos comerciales son los de la calle: el tuyo, el de tu empresa, el de tus padres. Llevan tus depósitos, procesan pagos y conceden préstamos a familias y empresas. Son empresas privadas (muchas cotizan en bolsa) que buscan beneficio, bajo una supervisión muy estrecha.
Aquí viene la primera sorpresa: para el banco, tu depósito es una deuda contigo. Cuando ves 2.000€ en tu cuenta, no tienes 2.000€ guardados en una caja con tu nombre: tienes un derecho a que el banco te los pague cuando se los pidas. Es un pasivo del banco. Una hipoteca que le devolverá un cliente es, en cambio, un activo del banco.
Cobran intereses y comisiones, pagan su financiación y sus gastos, y apartan provisiones (reconocen en sus cuentas las pérdidas que esperan) cuando alguien probablemente no devolverá lo prestado. La diferencia entre lo que cobran por prestar y lo que pagan por financiarse, el margen de intereses, no es beneficio automático: prestar a quien no paga puede borrar años de ingresos.
Ahí está una de sus tensiones: muchos depósitos pueden retirarse en cualquier momento, mientras que una hipoteca se devuelve durante décadas. A esto se le llama transformación de plazos: el banco se financia a corto y presta a largo. Es útil para la economía (permite hipotecas a 30 años aunque nadie deje su dinero 30 años quieto), pero exige liquidez y confianza. El banco no conserva todo lo que debe en dinero inmediatamente disponible.
Un préstamo crea un depósito: dos apuntes, una obligación 🔄
Supón que el banco aprueba un préstamo de 10.000€ a una panadería y abona esa cantidad en su cuenta. No ha sacado esos euros de la cuenta de otro cliente. Ha hecho dos apuntes a la vez: en su activo aparece el préstamo (la panadería le debe 10.000€) y en su pasivo aparece el depósito (el banco le debe 10.000€ a la panadería). Ha surgido dinero bancario nuevo que puede utilizarse para pagar.
Esto no es una teoría conspirativa: lo explicó con todas las letras el propio Banco de Inglaterra en un artículo de 2014 titulado «La creación de dinero en la economía moderna». La mayor parte del dinero que usamos no son billetes, sino estos depósitos creados por los bancos al prestar.
Eso no crea riqueza neta por pulsar una tecla: la panadería también ha adquirido una deuda. Y si paga el horno a alguien de otro banco, el suyo necesita liquidar ese pago entregando dinero de banco central, es decir, reservas. Puede obtenerlas de distintas fuentes (de otros bancos, del banco central, atrayendo depósitos), pero tienen coste y condiciones.
Cuando se devuelve el principal de un préstamo (la cantidad prestada, sin contar intereses), se reducen ese crédito y el depósito usado para pagarlo: se destruye dinero bancario. Los intereses son distintos; forman parte de los ingresos del banco. Importa, por tanto, cuánto crédito nuevo se concede frente al que se amortiza, no solo cuántos préstamos anuncia una campaña.
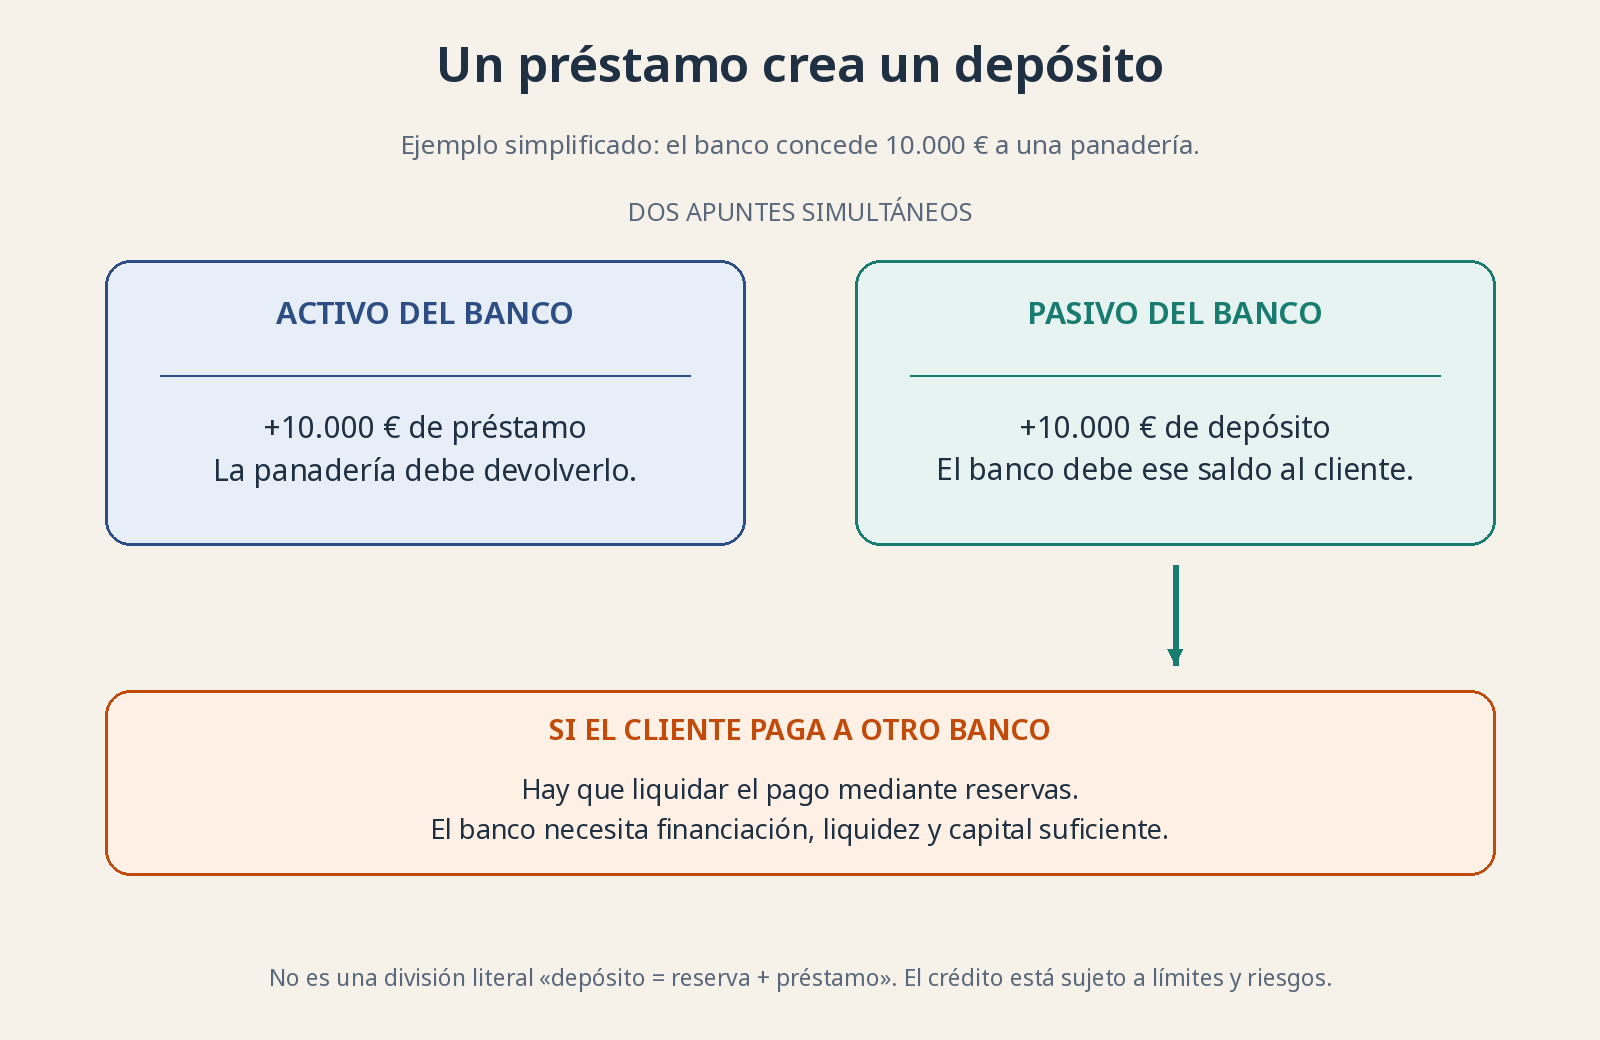
Modelo contable simplificado: el préstamo genera un depósito. Las reservas permiten liquidar pagos entre bancos; no son un trozo de tu saldo apartado en una caja ni una máquina automática de multiplicar dinero.
Reserva fraccionaria: útil como idea, peligrosa como caricatura 🧩
La reserva fraccionaria describe que los bancos no mantienen el equivalente de todos sus depósitos en dinero disponible al instante. Solo guardan una fracción; el resto de su balance está en préstamos y otros activos. La idea tiene raíces antiguas: los orfebres que guardaban oro de sus clientes descubrieron que no todos venían a por él a la vez, y empezaron a prestar parte. Si todos los clientes vinieran el mismo día, no habría para todos. De ahí que la confianza sea la columna vertebral del sistema.
El coeficiente de caja (o coeficiente de reservas) es el porcentaje mínimo de ciertos depósitos que la ley obliga a mantener como reservas. En la zona euro es bajo, y en Estados Unidos la Fed lo rebajó a cero en 2020. Lo veremos en detalle en la página siguiente.
El ejemplo de manual dice así: entra un depósito de 1.000€, el banco guarda un 10% y presta 900€; esos 900€ acaban depositados en otro banco, que guarda 90€ y presta 810€… y así sucesivamente. Si sumas toda la cadena, de 1.000€ iniciales salen hasta 10.000€ en depósitos. Esa proporción (uno dividido entre el coeficiente) es el famoso multiplicador monetario. Ayuda a visualizar balances con reservas parciales. Pero ese 10% es un porcentaje hipotético, y el multiplicador no es una ley física que describa literalmente cómo funciona hoy cada préstamo.
¿Por qué esta cautela? Porque el orden real suele ser el contrario al del manual. Los bancos modernos no esperan necesariamente a recibir el depósito concreto de un ahorrador para prestar: primero deciden si el préstamo es buen negocio y, al concederlo, crean el depósito. Lo que los limita no es tanto un multiplicador mecánico como otras cosas: necesitan capital para absorber pérdidas (los reguladores exigen mínimos), financiación estable, reservas para atender pagos, cumplir la normativa y, sobre todo, encontrar un cliente solvente que quiera endeudarse. La tecla existe; la barra libre, no.
Una palabra más que verás a menudo: la base monetaria, que es la suma de los billetes en circulación y las reservas de los bancos en el banco central. Es el dinero «del jefe». Sobre ella se apoya el dinero bancario, mucho más grande, pero sin una proporción fija. Por eso un banco central puede inundar de reservas el sistema sin que el crédito explote: si faltan proyectos viables o sobra miedo, puede haber liquidez y pocos préstamos. Se vio con claridad después de 2008.
¿Por qué te interesa esto como inversor? 📈
Porque el crédito permite financiar gasto e inversión antes de haber acumulado todo el ahorro necesario. En el circuito de la 1.2, un préstamo que paga una máquina puede financiar una inyección de inversión. El préstamo no es producción ni siempre financia gasto nuevo: también puede financiar la compra de un piso que ya existía.
Cuando el crédito fluye con criterios sensatos, facilita proyectos. Cuando se concede sin mirar la devolución, puede inflar precios (España conoce bien la película inmobiliaria de los 2000) y acumular pérdidas futuras. Si después se corta, familias y empresas frenan a la vez: la panadería pierde ventas aunque siga haciendo buen pan.
Mira las condiciones de financiación y la deuda de las empresas en las que inviertes, no solo el anuncio del BCE. Tipos más bajos no garantizan préstamos baratos para todo el mundo, y más crédito no garantiza mejores inversiones. Entender la tubería te ayuda a valorar riesgos; no te da permiso para endeudarte tú y perseguir la próxima subida. El apalancamiento personal (invertir con dinero prestado) multiplica las ganancias cuando sale bien y las pérdidas cuando sale mal, y en esta aula es línea roja.