
7.3 Análisis práctico del impacto de QE/QT en el balance de los bancos centrales y los mercados
El banco central ha engordado. Ahora abre el balance antes de sacar conclusiones
O por qué comprar bonos, prestar a bancos y revalorizar oro no cuentan la misma historia...
En la 4.2 ya vimos qué son QE y QT: programas de compras netas de activos y reducción de carteras que modifican la cantidad y composición del balance del banco central. Hoy no vamos a repetir el manual. Vamos a abrir el capó y mirar dónde aparecen esas decisiones en las cuentas. Si solo miras el tamaño total, es fácil confundir un motor encendido con una rueda de repuesto más grande.
Seamos honestos: «la Fed imprime» y «el BCE retira liquidez» son frases cómodas, pero no explican quién ha comprado qué, qué pasivo ha cambiado ni qué riesgo se ha desplazado. Vamos a trabajar con balances inventados, expresados en unidades, para aprender la mecánica. Después veremos cómo trasladar las preguntas a informes reales sin imaginar una máquina que convierte reservas en subidas automáticas de bolsa.
Dos lados y una igualdad: la foto básica 📒
El activo reúne lo que la institución posee y los derechos a cobrar. En el banco central pueden aparecer deuda pública, préstamos a entidades y activos exteriores. En la Fed también destacan los MBS, mortgage-backed securities: títulos cuyos pagos están vinculados a conjuntos de hipotecas; la cartera de la Fed incluye títulos respaldados o garantizados por determinadas agencias y entidades estadounidenses. No son hipotecas que la Fed haya concedido directamente al vecino.
El pasivo reúne sus obligaciones. Las reservas son saldos de los bancos en el banco central; los billetes también figuran como pasivo, aunque hoy no prometan convertirlos en oro. Puede haber depósitos del Tesoro y operaciones temporales que absorben efectivo. El patrimonio neto completa la igualdad: activo = pasivo + patrimonio. Las reservas no son ese patrimonio ni un colchón de capital bancario para absorber pérdidas.
La lección 2.2 ya explicaba por qué el balance de un banco comercial crece al crear un préstamo y un depósito. Aquí miramos otra institución y otros activos. Las palabras coinciden, pero el depósito de tu cuenta y la reserva de tu banco no están en el mismo balance. Esa diferencia es el punto de apoyo de todo el ejercicio.
Paso uno: una foto de partida que cuadre 🧮
Supón un banco central con 100 unidades de activos: 80 de deuda pública y 20 de préstamos a bancos. Al otro lado hay 50 de reservas, 40 de billetes, 5 de depósito del Tesoro y 5 de patrimonio. Suma: 100 a cada lado. Hemos omitido muchas partidas reales, pero no la igualdad. Si al explicar una operación un lado crece y el otro no, falta una contrapartida o falta explicar qué se ha reducido.
No estás midiendo riqueza creada para el conjunto de la sociedad: estás ubicando derechos y obligaciones. El bono del activo es una deuda para su emisor y las reservas del pasivo son un activo para los bancos que las poseen. Mirar solo un balance puede esconder qué ha ocurrido en los demás. Por eso el análisis monetario necesita seguir las dos puntas de una operación, no solo contar ceros.

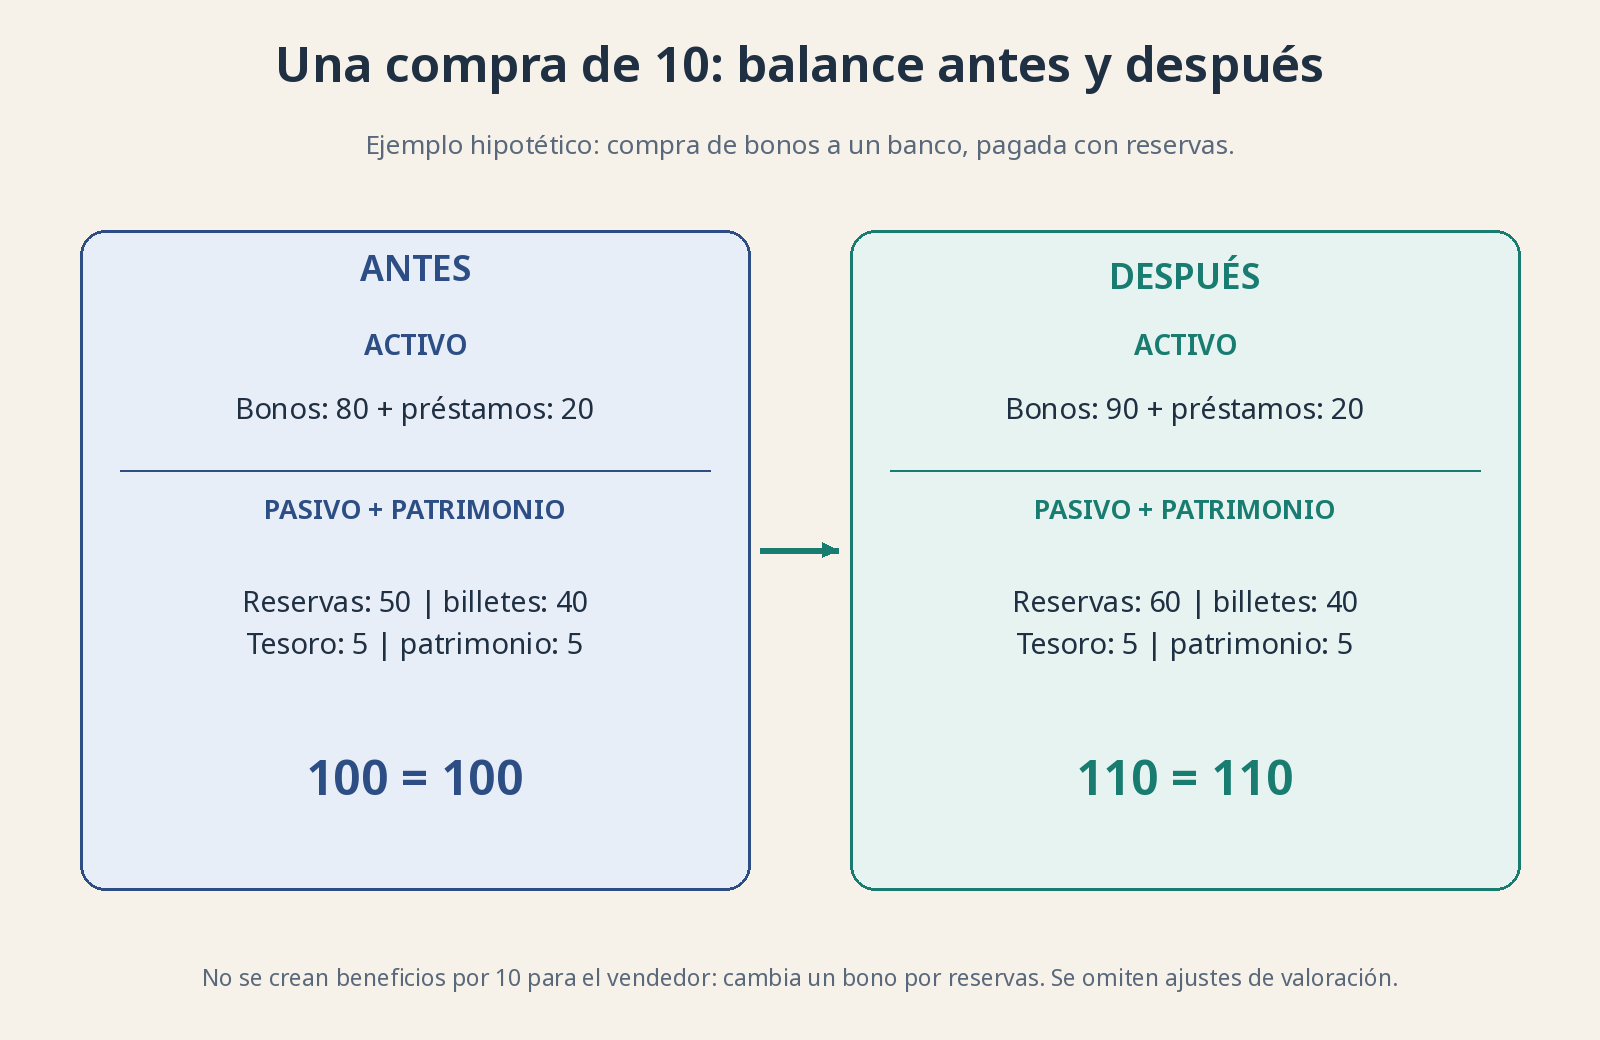
Cifras inventadas. La compra aumenta títulos y reservas en el ejemplo; billetes, depósito del Tesoro y patrimonio no cambian. El activo sigue igualando pasivo más patrimonio.
Paso dos: compra de bonos y contrapartida en reservas 🔄
El banco central compra 10 unidades de deuda pública a un banco. Su activo en deuda pasa de 80 a 90 y sus reservas pasivas pasan de 50 a 60. El total aumenta a 110. Para el banco vendedor, bajan bonos por 10 y suben reservas por 10. Ha cambiado un activo por otro; no ha recibido diez unidades de beneficio porque sí. El precio de compra y la valoración previa pueden generar efectos contables adicionales que este ejemplo omite.
Si el vendedor es un fondo no bancario, interviene su banco: el fondo entrega el bono y recibe un depósito; su banco recibe reservas y reconoce el depósito al cliente. Puede aumentar el dinero bancario en esa operación, pero el fondo no obtiene una cuenta de reservas en el banco central. Tampoco se obliga al banco a conceder una hipoteca. Los nuevos préstamos siguen dependiendo de riesgo, capital, demanda y financiación.
El canal de recomposición de carteras aparece porque el vendedor puede buscar otro activo con ese saldo. Al reducir la cantidad de ciertos bonos que debe mantener el mercado, las compras pueden influir sobre rendimientos y primas. Pero el vendedor también puede preferir conservar liquidez o reducir deuda. Un movimiento contable exacto no implica una respuesta de inversión única. La flecha hasta la bolsa es comportamiento, no partida doble.
Paso tres: distingue una compra de un préstamo 🏦
Imagina ahora que el banco central no compra bonos y presta 10 a una entidad contra garantías. Suben préstamos en el activo y reservas en el pasivo. El total también crece 10. Sin embargo, la entidad debe devolver el préstamo y sus garantías quedan afectas a la operación; no es la misma transferencia de riesgos y plazos que una compra definitiva de bonos. El tamaño final coincide; la finalidad y el camino de salida difieren.
Si el préstamo responde a una tensión bancaria, el balance puede subir mientras las acciones caen y el crédito se endurece. No demuestra que la expansión sea inútil: puede estar evitando un problema mayor. Pero llamarla automáticamente «nuevo QE para la bolsa» confunde apoyo a la financiación con un programa de compra de activos. Pregunta qué partida crece y por qué antes de ponerle una etiqueta.
Paso cuatro: reducción por vencimientos no es venderlo todo 📉
Volvamos al balance inicial de 100. Para aislar la mecánica, supón que vencen 10 de deuda que posee el banco central, que el Tesoro obtiene fondos mediante emisión adquirida por compradores privados con depósitos bancarios y que paga ese vencimiento, sin otras operaciones compensatorias. Al final, los bonos del activo bajan 10 y las reservas del sistema bajan 10. El total termina en 90. En la realidad interviene la cuenta del Tesoro y el calendario puede separar cada paso.
Eso es distinto de una venta activa de bonos. En la reducción por vencimiento sin reinversión, el banco central deja que el emisor amortice y no sustituye el activo. En una venta transfiere un título al mercado antes de su vencimiento y recibe el pago correspondiente. Ambas pueden reducir la cartera, pero no tienen idéntico calendario, impacto ni consecuencias contables. QT no exige vaciar toda la cartera de golpe.
Con MBS, las devoluciones de principal dependen de pagos hipotecarios y amortizaciones anticipadas, entre otros elementos. Si cambia la velocidad a la que se pagan hipotecas, cambia el ritmo de reducción de esa cartera. Un límite anunciado de reducción no equivale siempre a una reducción realizada de ese tamaño. Hay que comprobar cobros efectivos, liquidaciones y posibles reinversiones: la intención del programa y la fila semanal no son la misma cosa.
Las reservas pueden moverse sin que cambie el activo 🚦
Supón el balance inicial: 50 de reservas y 5 en el depósito del Tesoro. Si contribuyentes pagan 5 desde sus bancos a esa cuenta, simplificando, las reservas bajan a 45 y el depósito del Tesoro sube a 10. El activo total continúa en 100. Cuando el Tesoro gasta hacia cuentas bancarias ocurre el movimiento contrario. No necesitas una compra o venta de bonos del banco central para alterar esas reservas.
En Estados Unidos también importan las operaciones inversas de recompra del banco central, pasivos que permiten a determinadas contrapartidas colocar efectivo temporalmente. Si esos saldos se reducen durante QT, pueden amortiguar parte de la caída de reservas, dependiendo del recorrido de los fondos. No es un colchón eterno ni una compensación automática. El resultado requiere mirar qué pasivos absorben la reducción y cómo se financia el Tesoro.
Si el público pide más billetes a sus bancos, pueden aumentar los billetes y bajar reservas sin cambiar necesariamente el total del balance. Es un cambio de forma del dinero de banco central. Por eso «reservas menos diez» y «balance menos diez» no son frases intercambiables. El total y la composición responden a preguntas diferentes.

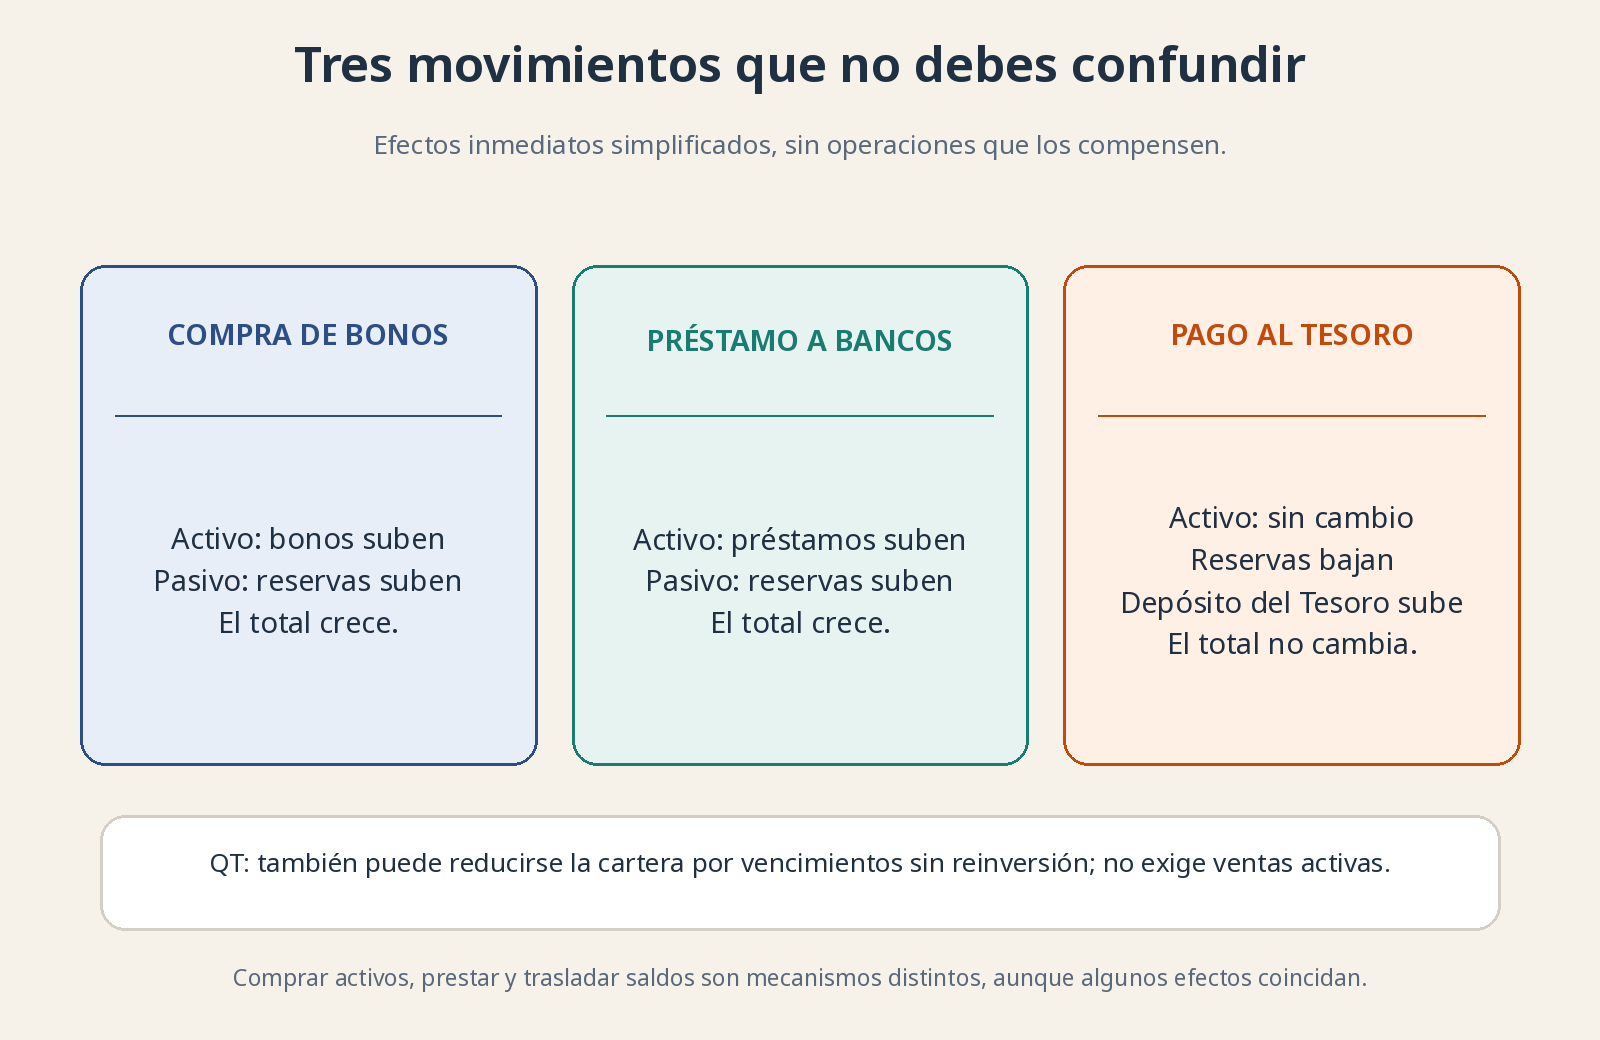
Compras, préstamos y traslados al depósito del Tesoro pueden cambiar reservas de maneras diferentes. El esquema omite partidas secundarias y no representa cantidades reales.
Qué mirar en un informe real, en orden 🔍
Primero confirma institución, perímetro y unidad. Para el euro mira el Eurosistema consolidado; para la Fed, el estado consolidado de sus bancos de reserva. Comprueba si la tabla expresa millones o miles de millones. También distingue un saldo a fecha concreta de una media semanal: compararlos directamente puede inventar un cambio. El título de la tabla y sus notas forman parte del dato, no son decoración.
Después separa el cambio semanal del cambio de varios meses. Localiza las partidas que lo explican: bonos, préstamos, activos exteriores, ajustes de valoración. Al otro lado busca reservas, billetes y depósitos relevantes. Si una compra está anunciada pero pendiente de liquidación, la entrega del dinero y del título, puede no estar todavía en la cartera contabilizada. Un desfase de calendario no es necesariamente incumplimiento de un programa.
Como ejercicio con fuente real, el H.4.1 publicado el 5 de noviembre de 2026, con saldos del 4 de noviembre, muestra por separado deuda del Tesoro y MBS, y distingue medias semanales de saldos de miércoles. En su comparación interanual, el saldo de deuda del Tesoro aumentaba mientras el de MBS disminuía. No hace falta copiar cifras para extraer una lección: un total puede ocultar componentes en direcciones distintas. Ese documento es una foto fechada, no una descripción permanente de la política.
Lo que puede pasar en los mercados y lo que no está garantizado 🧭
Las compras pueden reducir el volumen de riesgo de plazo que mantiene el mercado y presionar a la baja determinadas rentabilidades. Ese riesgo de plazo es la exposición a cambios del precio de esperar muchos años a cobrar. La reducción de cartera puede exigir a inversores privados absorber más de ese riesgo. Pero inflación, emisión del Tesoro, demanda internacional y expectativas de tipos pueden contrarrestar el efecto. QT no implica una subida idéntica de todos los rendimientos.
Si las reservas dejan de resultar cómodas para ciertas entidades, puede encarecerse la financiación a corto y deteriorarse el funcionamiento del mercado. El punto de incomodidad depende de distribución, regulación y preferencias; no hay un umbral universal que puedas importar de un gráfico. Seguir tipos de financiación, volúmenes y facilidades ayuda a reconocer tensión, no a calcular el día exacto de una caída.
Los cambios de valoración también alteran balances, y las reglas contables difieren entre instituciones y activos. Las pérdidas de un banco central que emite su propia moneda no se interpretan exactamente igual que las de una empresa corriente: importan su capacidad operativa, el marco legal y sus efectos fiscales y de credibilidad. No son irrelevantes, pero tampoco justifican proclamar quiebra automática porque una fila aparezca negativa.
¿Por qué te interesa esto como inversor? 📈
Porque te permite dejar de confundir tamaño con estímulo y estímulo con rentabilidad garantizada. Una lectura útil termina diciendo «han cambiado estas partidas por estas razones, y estas señales lo corroboran», no «la bolsa tiene que subir». Contrasta el mecanismo con costes de financiación, beneficios y valoración. Puede acertarse la lectura del balance y fallar por completo una apuesta de mercado.
Antes de cerrar, prueba el ejercicio: si el activo no cambia pero aumentan los billetes y bajan reservas, ¿ha habido necesariamente QT? No: puede ser una sustitución entre pasivos. Si crecen préstamos de emergencia, ¿es necesariamente QE? Tampoco. Ya estás leyendo mejor que muchos titulares. Usa esa ventaja para entender riesgos, no para justificar apalancamiento personal ni intentar acertar cada semana.
Para contrastar y ampliar: Reserva Federal: H.4.1 del 5 de noviembre de 2026, balance y notas metodológicas; BCE: estados financieros del Eurosistema y convenciones de publicación.