
3.4 Escenarios extremos: Deflación, Estanflación e Hiperinflación
¿Y si los precios bajan demasiado… o dejan de tener sentido?
Deflación, estanflación e hiperinflación: tres averías distintas, no tres nombres para la misma crisis.
Seamos honestos: después de una temporada de facturas al alza, oír que «los precios bajan» suena a vacaciones pagadas. Y una bajada del precio de un producto puede ser una gran noticia. El problema empieza cuando bajan de forma general porque se hunden ventas, ingresos y empleo mientras las deudas siguen ahí, tan puntuales como el recibo de la comunidad.
Hoy quiero hablar de tres escenarios extremos: deflación, estanflación e hiperinflación. No son etapas obligatorias de un calendario ni destinos inevitables por leer un mal dato. Cada uno describe una combinación distinta de precios, actividad y confianza. Entender las diferencias sirve para no aplicar la misma medicina a enfermedades opuestas.
Deflación: no son las rebajas de enero 🧊
La deflación es una caída general y persistente del nivel de precios. No basta con que baje un televisor, haya descuentos en una tienda o la energía retroceda un mes. Tampoco es desinflación: pasar de una inflación alta a otra más baja implica que los precios todavía suben. La diferencia la vimos en la 3.2; aquí cambia completamente el problema de fondo.
Una mejora de productividad puede abaratar productos mientras aumenta lo disponible y mejoran las rentas reales. Eso no cuenta la misma historia que un desplome de precios por falta de compradores. Por eso interesa preguntar por el origen: ¿producimos mejor o todos intentan vender para conseguir efectivo? La caída de una etiqueta no lleva incorporado un diagnóstico.
En una contracción fuerte, los hogares reducen compras, las empresas venden menos y recortan inversión y empleo. Si esperan nuevas bajadas y tienen margen para esperar, pueden aplazar algunas compras duraderas. No significa que dejes de comer porque el pan podría costar menos mañana; significa que una máquina, un coche o una ampliación pueden esperar. Ese aplazamiento añade presión a una demanda ya débil.
La trampa de deuda: debes lo mismo, pero lo ganas con más dificultad 🪤
Muchas deudas están pactadas en cantidades nominales, euros escritos en un contrato. Si debes 10.000 €, una caída de precios no rebaja automáticamente el principal, la cantidad pendiente sin intereses. Si tus ingresos o el precio al que vendes disminuyen, esa misma deuda pesa más en términos reales, es decir, frente a la producción o la capacidad de compra disponibles para pagarla.
Ejemplo inventado: una tienda debe 10.000 € y vende cada unidad a 10 €. El principal equivale a los ingresos de 1.000 unidades, antes de cualquier coste. Si el precio baja a 8 €, necesita vender 1.250 unidades para alcanzar el mismo ingreso. Si además vende menos y parte de sus costes no baja, el esfuerzo aumenta todavía más. No ha pedido un euro adicional, pero su deuda se ha vuelto más difícil de atender.
La deflación por deuda, asociada al economista Irving Fisher, describe un círculo: los deudores venden activos y recortan gasto para pagar; esas ventas y recortes deprimen precios e ingresos; aumenta la carga real de la deuda restante; llegan más impagos y nuevas ventas. «Vender activos» puede ser desprenderse de maquinaria, inmuebles o inversiones. Si todos necesitan vender a la vez, los compradores tienen la sartén por el mango.
Los bancos tampoco quedan fuera. Sus prestatarios cobran menos o pierden el empleo, las garantías pueden depreciarse y aumentan las pérdidas por préstamos impagados. Para protegerse, las entidades endurecen el crédito. Eso frena aún más el gasto. La anatomía de una crisis bancaria de la 2.5 conecta con este bucle: la dificultad de unos acaba reduciendo financiación para otros.
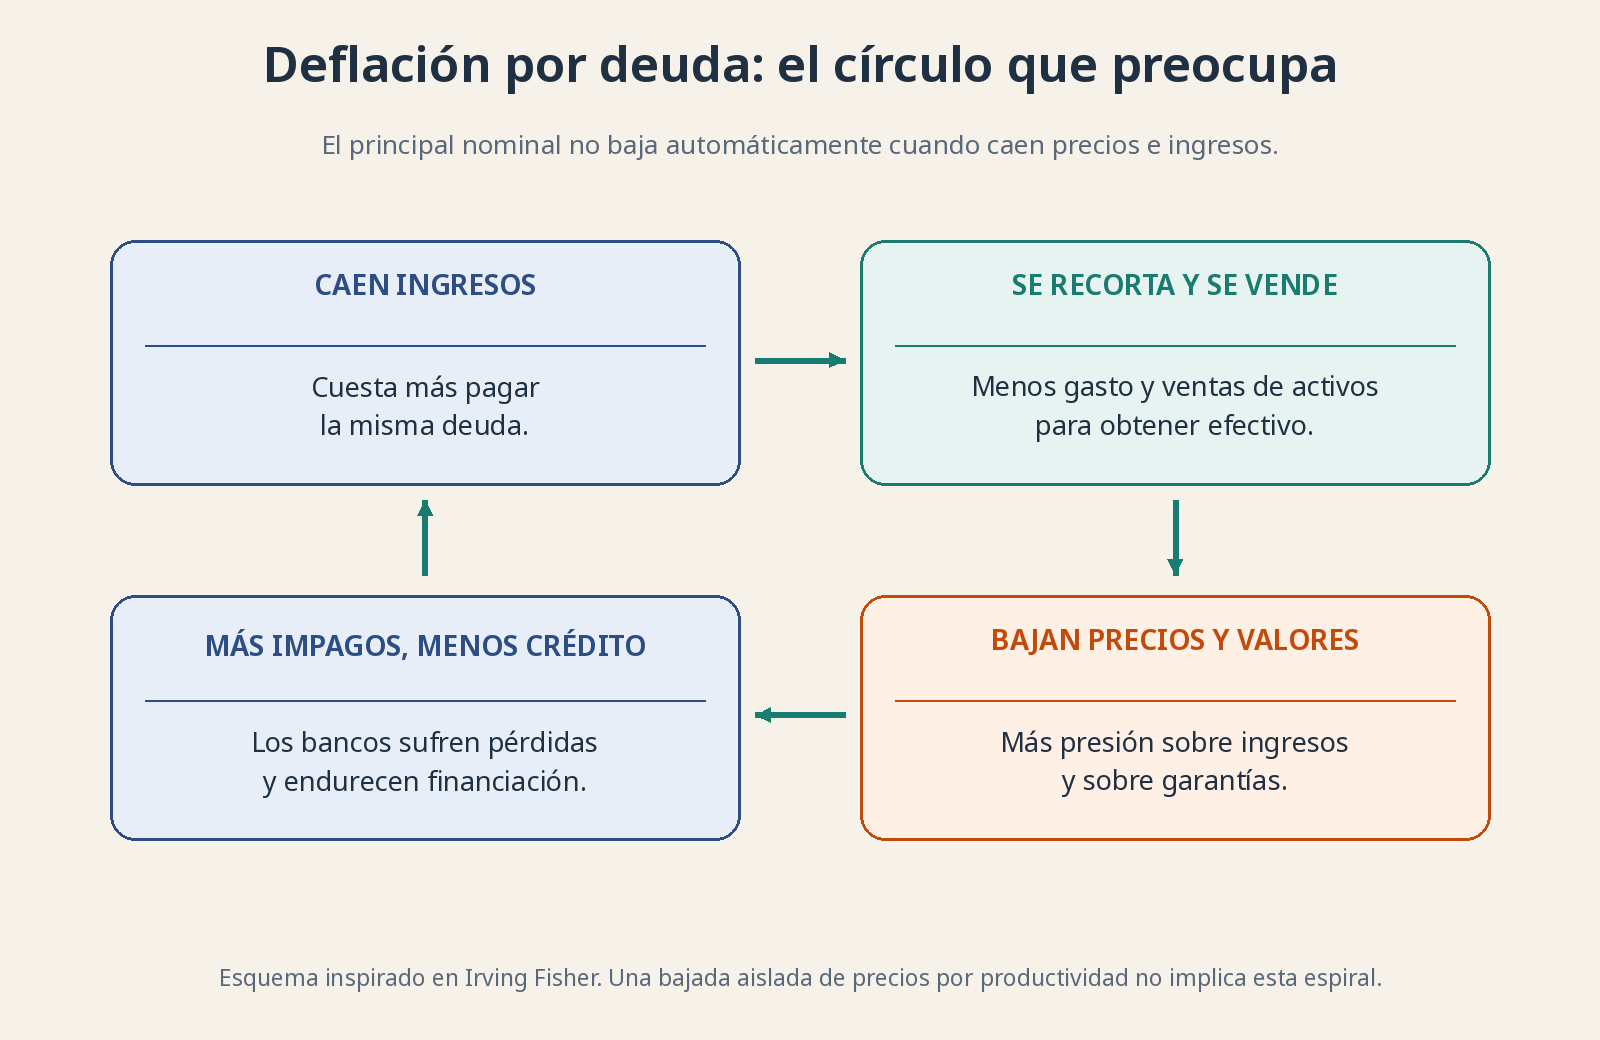
Esquema inspirado en la idea de deflación por deuda de Irving Fisher. No toda bajada de precios activa este círculo: hacen falta vulnerabilidades y mecanismos de transmisión.
Por qué cuesta salir: el freno puede seguir puesto con tipos bajos 🏦
Un tipo nominal cercano a cero no equivale siempre a financiación barata en términos reales. Si los precios y tus ingresos caen, devolver la misma cantidad en el futuro puede exigir más esfuerzo. Aproximadamente, el tipo real es el nominal menos la inflación esperada. Con inflación esperada negativa, el coste real puede ser positivo aunque el tipo anunciado parezca mínimo. La expectativa importa porque las decisiones se toman antes de conocer el resultado.
El banco central puede bajar tipos y proporcionar liquidez, pero no puede obligar a una familia asustada a endeudarse ni convertir cualquier negocio en viable. La Gran Depresión del siglo XX es el ejemplo histórico clásico de caída de actividad, deflación y crisis bancarias que se reforzaron entre sí. No hace falta atribuirla a una causa única para entender por qué las autoridades temen que ese mecanismo se enquiste.
Estanflación: se atasca el motor y sube la gasolina 🛢️
La estanflación combina actividad estancada o débil con inflación elevada; suele venir acompañada de dificultades laborales. El nombre junta estancamiento e inflación. No tiene un único umbral universal que puedas aplicar con un decimal y olvidarte. Describe una convivencia incómoda: vivir resulta más caro cuando la economía no consigue generar suficiente dinamismo.
Un choque adverso de oferta ayuda a entenderla. Si se encarece o escasea una energía esencial, producir y transportar cuesta más. Las empresas pueden elevar precios, reducir producción y contratar menos. El mismo golpe empuja precios hacia arriba y actividad hacia abajo. No se parece a una fiesta de consumo donde las empresas trabajan a tope y falta capacidad para atender pedidos.
Los años setenta son la referencia más conocida: las perturbaciones petroleras contribuyeron a ese problema en diversas economías. No fueron la única explicación; también importaron decisiones monetarias, expectativas y mecanismos de fijación de salarios y precios. Reducir aquella década a «subió el petróleo» deja fuera parte de por qué la inflación se hizo persistente.
Aquí se rompe la versión fácil de la curva de Phillips: la idea de que bastaría aceptar algo más de inflación para obtener siempre menos paro. Si un coste esencial sube, pueden aumentar ambos. En la lección 4.4 veremos que expectativas y oferta desplazan la relación; no hay un menú fijo donde elegir una combinación cómoda.
Dos pedales que tiran en direcciones incómodas ⚖️
Si la autoridad monetaria sube tipos para contener inflación y evitar que se extienda a todos los contratos, puede debilitar más el gasto y el empleo. Si relaja condiciones para sostener actividad, corre el riesgo de alimentar persistencia de precios. Y un tipo de interés no fabrica gas ni abre por sí mismo un puerto bloqueado. Cada herramienta tiene un ámbito; ninguna es un destornillador universal.
La política fiscal puede proteger a hogares vulnerables o ayudar a mejorar capacidad productiva, pero las ayudas tienen coste y diseño. Un apoyo temporal y focalizado, dirigido a quien más lo necesita, no tiene los mismos efectos que subvencionar indefinidamente todo el consumo sin financiación estable. Tampoco hay una receta siempre correcta al margen del origen del choque, la situación de deuda y la respuesta de precios.
Hiperinflación: cuando conservar la moneda parece una carrera contra el reloj 🔥
La hiperinflación no es simplemente «inflación que me parece muy alta». Es una aceleración extrema de precios en la que la moneda pierde capacidad para servir de referencia y guardar poder de compra. La literatura utiliza convenciones cuantitativas para clasificar episodios, pero para entender el mecanismo no necesitamos fingir una frontera mágica: el problema es que contratos y precios dejan de tener una estabilidad mínimamente utilizable.
Se suelen combinar desorganización productiva, crisis de las finanzas públicas, financiación monetaria persistente y pérdida de confianza. Financiación monetaria significa recurrir a creación de dinero para sostener obligaciones públicas; no es cualquier gasto del Estado ni cualquier compra de bonos de un banco central. Si cae la capacidad de producir y recaudar mientras se intenta cubrir el agujero emitiendo moneda, la presión puede agravarse. Cuando la gente intenta desprenderse de ella rápidamente, la espiral se acelera.
La Alemania de Weimar, Zimbabue y Venezuela son ejemplos históricos conocidos, con contextos políticos, productivos y externos muy diferentes. No conviene copiar una cifra llamativa sin fecha ni explicar los tres episodios con el mismo eslogan. En todos resulta relevante la erosión extrema de confianza en la moneda; sus causas concretas y las formas de estabilización no fueron idénticas.
En Weimar, la financiación de la guerra y las dificultades presupuestarias posteriores se combinaron con endeudamiento creciente frente al banco central y una oferta de bienes incapaz de acompañar la creación de dinero. No fue una simple subida aislada de un producto: se deterioró el marco de pagos.
En Zimbabue, una caída de capacidad productiva convivió con graves desequilibrios públicos y financiación mediante creación monetaria, incluidas operaciones del banco central con efectos similares al gasto público. En Venezuela, la dependencia petrolera, el deterioro de producción e ingresos y la financiación monetaria del déficit ayudan a entender el proceso. Son piezas relevantes, no historias completas ni pruebas de que cualquier déficit ordinario acabe igual.
Las personas acortan contratos, intentan cobrar y gastar cuanto antes o buscan referencias alternativas de valor. Esa huida dificulta todavía más el funcionamiento normal de empresas y administración. El daño no consiste solo en que un café sea carísimo: se deteriora la capacidad de coordinar pagos, ahorro y producción. Tener acciones o bienes reales tampoco te protege automáticamente de controles, cierres de mercado o caída de actividad.
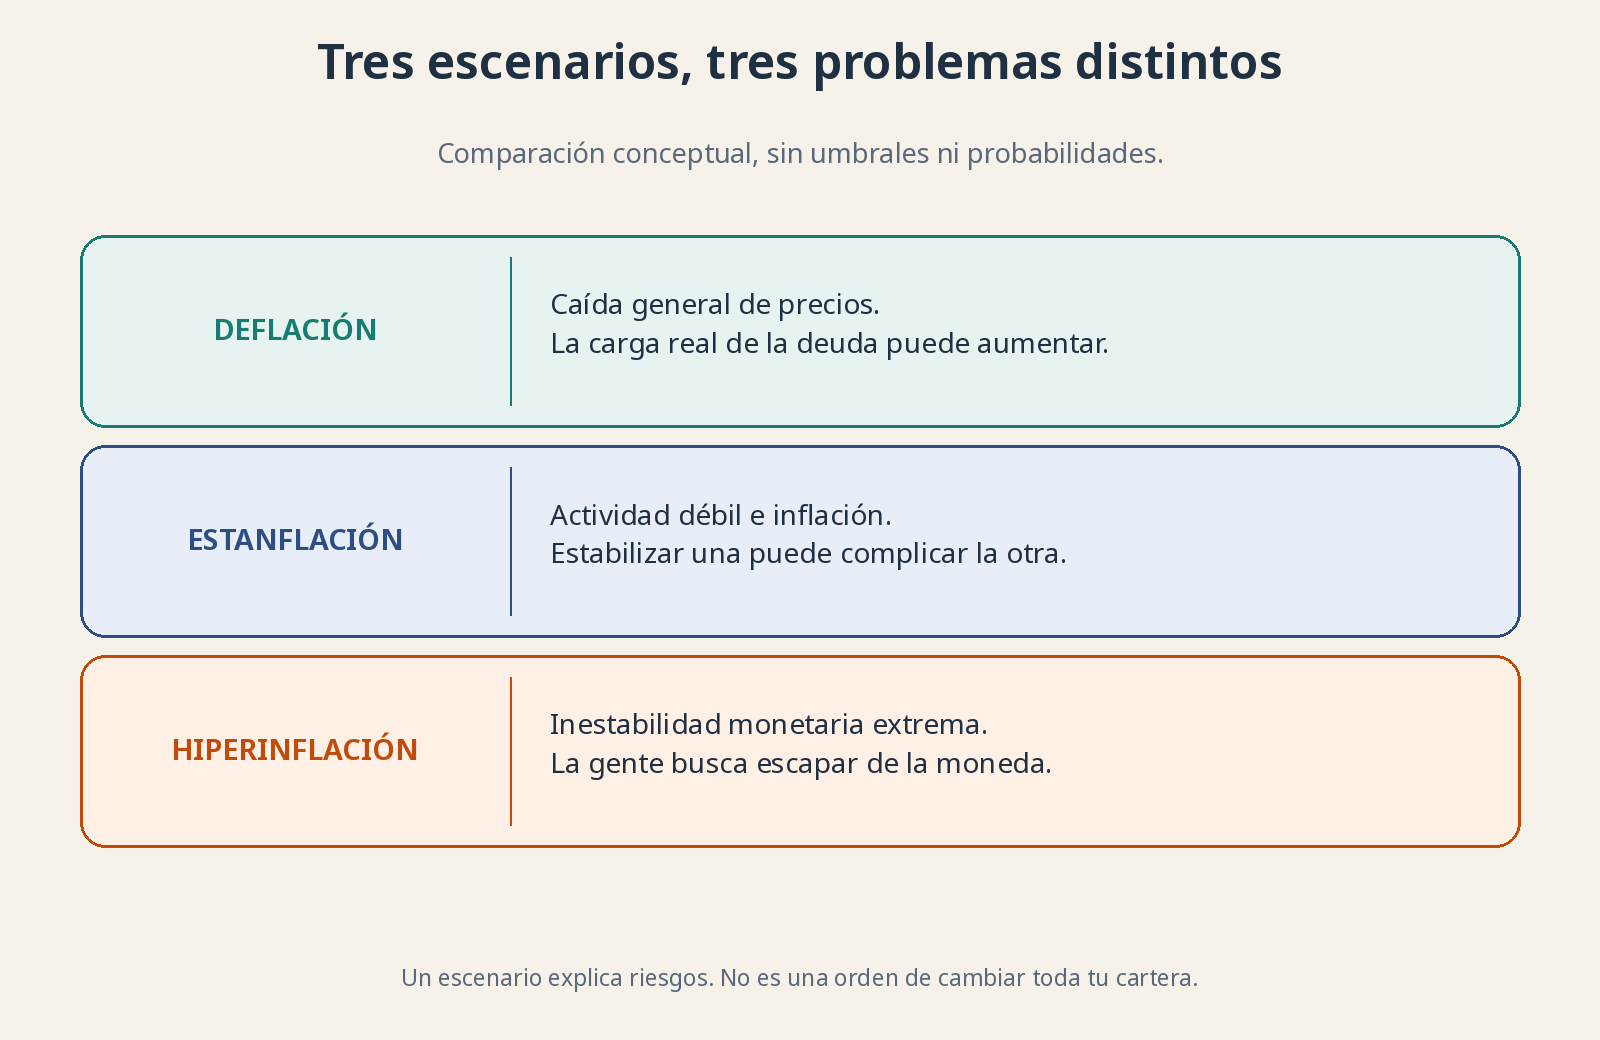
Comparación conceptual, sin umbrales ni probabilidades: caída general de precios, combinación de estancamiento e inflación y pérdida extrema de estabilidad monetaria.
No confundas el escenario con una apuesta de cartera 🧭
Una bajada mensual de precios no prueba una depresión; un repunte con crecimiento flojo no garantiza una nueva década de los setenta; un balance de banco central mayor no demuestra hiperinflación. Hay que mirar duración, amplitud, crédito, producción, expectativas e instituciones. Dar a cada noticia un nombre apocalíptico puede atraer clics, pero enseña muy poco.
Tampoco puede afirmarse que «la deuda siempre gana con la inflación». El efecto depende de si está a tipo fijo o variable, en moneda propia o extranjera, del plazo y de cómo evolucionen ingresos e intereses. La inflación puede reducir el valor real de una obligación nominal fija, pero no crea por sí sola la caja con que pagarla. Si refinanciar se encarece, el alivio aparente puede desaparecer.
¿Por qué te interesa esto como inversor? 📈
Porque la resistencia de una empresa depende de cómo se combinen ventas, precios, costes y deuda. Ante deflación preocupa que las obligaciones no bajen con los ingresos. Ante estanflación, que los costes suban cuando el cliente compra menos. Ante hiperinflación, que falle el marco mismo donde se cobra, se paga y se conserva valor. Son riesgos diferentes, no una lista de activos ganadores garantizados.
Mira liquidez, vencimientos, capacidad de mantener clientes y exposición a monedas. Y no uses el miedo como excusa para apalancarte o apostar todo a un escenario extremo. Entender estas averías sirve para reconocer fragilidad y construir una visión más prudente a largo plazo, no para intentar adivinar qué titular tocará mañana.
Para contrastar y ampliar: Reserva Federal: Gran Depresión · Reserva Federal: gran inflación y sus causas · Fisher: deflación por deuda · Bundesbank: hiperinflación alemana.