
2.5 Anatomía de una crisis bancaria
¿Cómo puede caer un banco que ayer parecía perfectamente normal?
O por qué una cola para sacar dinero corre más deprisa que una hipoteca a treinta años...
Seamos honestos: un banco parece sólido hasta que demasiada gente pregunta a la vez si lo es. El logotipo no cambia ni desaparecen los préstamos. Lo que puede desaparecer en horas es la confianza que sostiene el conjunto.
Tras dinero, crédito, reservas y financiación entre bancos, toca juntar todas las piezas cuando algo falla. Una crisis bancaria no es simplemente que la acción de un banco baje mucho: es una amenaza a la capacidad de las entidades para atender pagos, absorber pérdidas y seguir dando crédito. Y como los bancos son las tuberías del circuito, cuando se atascan lo nota todo el mundo, tenga o no acciones.
Liquidez y solvencia: no tener efectivo hoy no es deber más de lo que tienes 🧱
Si te quedas con una sola idea de esta lección, que sea esta distinción. Ya la vimos en la página de reservas; ahora la ponemos a trabajar.
La liquidez es poder pagar cuando toca. Un banco puede tener préstamos razonablemente buenos que se cobrarán durante años y, aun así, no disponer hoy de dinero suficiente para atender una salida masiva de depósitos. Los activos no vencen antes porque los clientes tengan prisa. Es como tener un piso pagado y no poder pagar hoy el taller: no eres pobre, pero vas justo de efectivo.
La solvencia plantea otra pregunta: ¿el valor de todo lo que tiene el banco basta para cubrir lo que debe? Si las pérdidas se comen el capital (el colchón de los dueños), el banco debe más de lo que vale lo que tiene. Ahí, conseguir un préstamo temporal no repara el agujero. Es como pagar una factura con otra tarjeta: ganas tiempo, pero no has recuperado lo perdido.
Ambos problemas pueden alimentarse. Una entidad sin liquidez vende activos deprisa, acepta descuentos y reconoce pérdidas que erosionan su capital: el problema de liquidez se convierte en uno de solvencia. Y una entidad cuya solvencia genera dudas encuentra menos prestamistas y pierde depósitos: el problema de solvencia provoca uno de liquidez. La diferencia conceptual importa porque las soluciones son distintas; en la tormenta pueden mezclarse.
El apalancamiento: un colchón pequeño sostiene un balance grande ⚖️
El apalancamiento es financiar lo que tienes con dinero prestado en lugar de con dinero propio. Viene de la palanca: con poca fuerza propia mueves un peso grande… en las dos direcciones. Los bancos operan muy apalancados: financian la mayor parte de sus activos con depósitos y otras deudas, y solo una parte pequeña con el dinero de sus propietarios. Es su modelo de negocio, no un error, pero hace que pérdidas relativamente pequeñas sobre los activos golpeen mucho al capital.
Un ejemplo inventado: activos por 100, deudas por 92 y capital por 8. Si los activos pierden 5 de valor, el capital baja a 3; si pierden 8, se agota y el banco es insolvente. Una pérdida del 8% en lo que tiene borra el 100% de lo que es de sus dueños. Es contabilidad simplificada, no un coeficiente regulatorio real ni una descripción de todos los bancos.
Además importa la transformación de plazos que vimos en la 2.2: el banco se financia con dinero que puede irse pronto (tus depósitos a la vista) y presta a plazos muy largos (hipotecas a treinta años). Una hipoteca de buena calidad no se convierte sin coste en efectivo inmediato. Que el negocio bancario utilice deuda no significa que tú debas copiarlo para comprar acciones: no cuentas con su supervisión, su acceso al banco central ni sus redes de seguridad.
El pánico bancario: cuando todos van a la puerta a la vez 🏃
Aquí está el corazón del problema. Un pánico bancario (en Latinoamérica dicen «corrida bancaria»; en inglés, bank run) es una retirada masiva de depósitos porque los clientes temen no poder recuperar su dinero. Tiene una lógica cruel: aunque el banco esté sano, si crees que los demás van a sacar su dinero, te conviene sacarlo tú antes. Y si todos piensan lo mismo, el banco se queda sin liquidez de verdad. Es una profecía que se cumple sola, como el rumor de que se acaba la gasolina que provoca colas y vacía de verdad las gasolineras.
Las imágenes clásicas son de colas en la calle: la Gran Depresión en los años treinta o el banco británico Northern Rock en 2007, el primer pánico de ese tipo en Reino Unido en más de un siglo. Hoy, con el móvil, no hace falta cola: el dinero puede salir en horas a golpe de transferencia, y el rumor corre por redes sociales a la misma velocidad.
La anatomía del atasco: del rumor a las ventas forzadas 🔥
El detonante puede ser una pérdida, préstamos de mala calidad, una subida de tipos mal gestionada o dudas sobre las cuentas publicadas. A partir de ahí, la psicología y la mecánica del balance pueden formar un bucle bastante desagradable:
-
Pérdida de confianza. Los clientes temen no recuperar su dinero y los que prestan al banco empiezan a exigir más garantías o más intereses.
-
Retiradas y cierre de financiación. Muchos depositantes salen a la vez y los mercados dejan de renovar los préstamos al banco.
-
Ventas forzadas. Para conseguir efectivo, el banco vende activos con prisa y, por tanto, con descuento (lo que en inglés se llama fire sale, venta a precio de incendio). Las pérdidas pueden aumentar y confirmar los temores iniciales.
-
Contagio. El miedo salta a otras entidades que se parecen: comparten clientes, tienen activos parecidos, se prestan entre ellas o simplemente llevan una etiqueta similar («banco regional», «caja de ahorros»). Se duda de ellas, se restringen préstamos y el problema alcanza a la economía real. Es como una gripe en una oficina: no hace falta que todos estén igual de débiles para que se extienda.
No toda retirada termina en quiebra. Importan el balance, los clientes, las garantías y la respuesta de las autoridades. Es un mecanismo, no un destino inevitable.
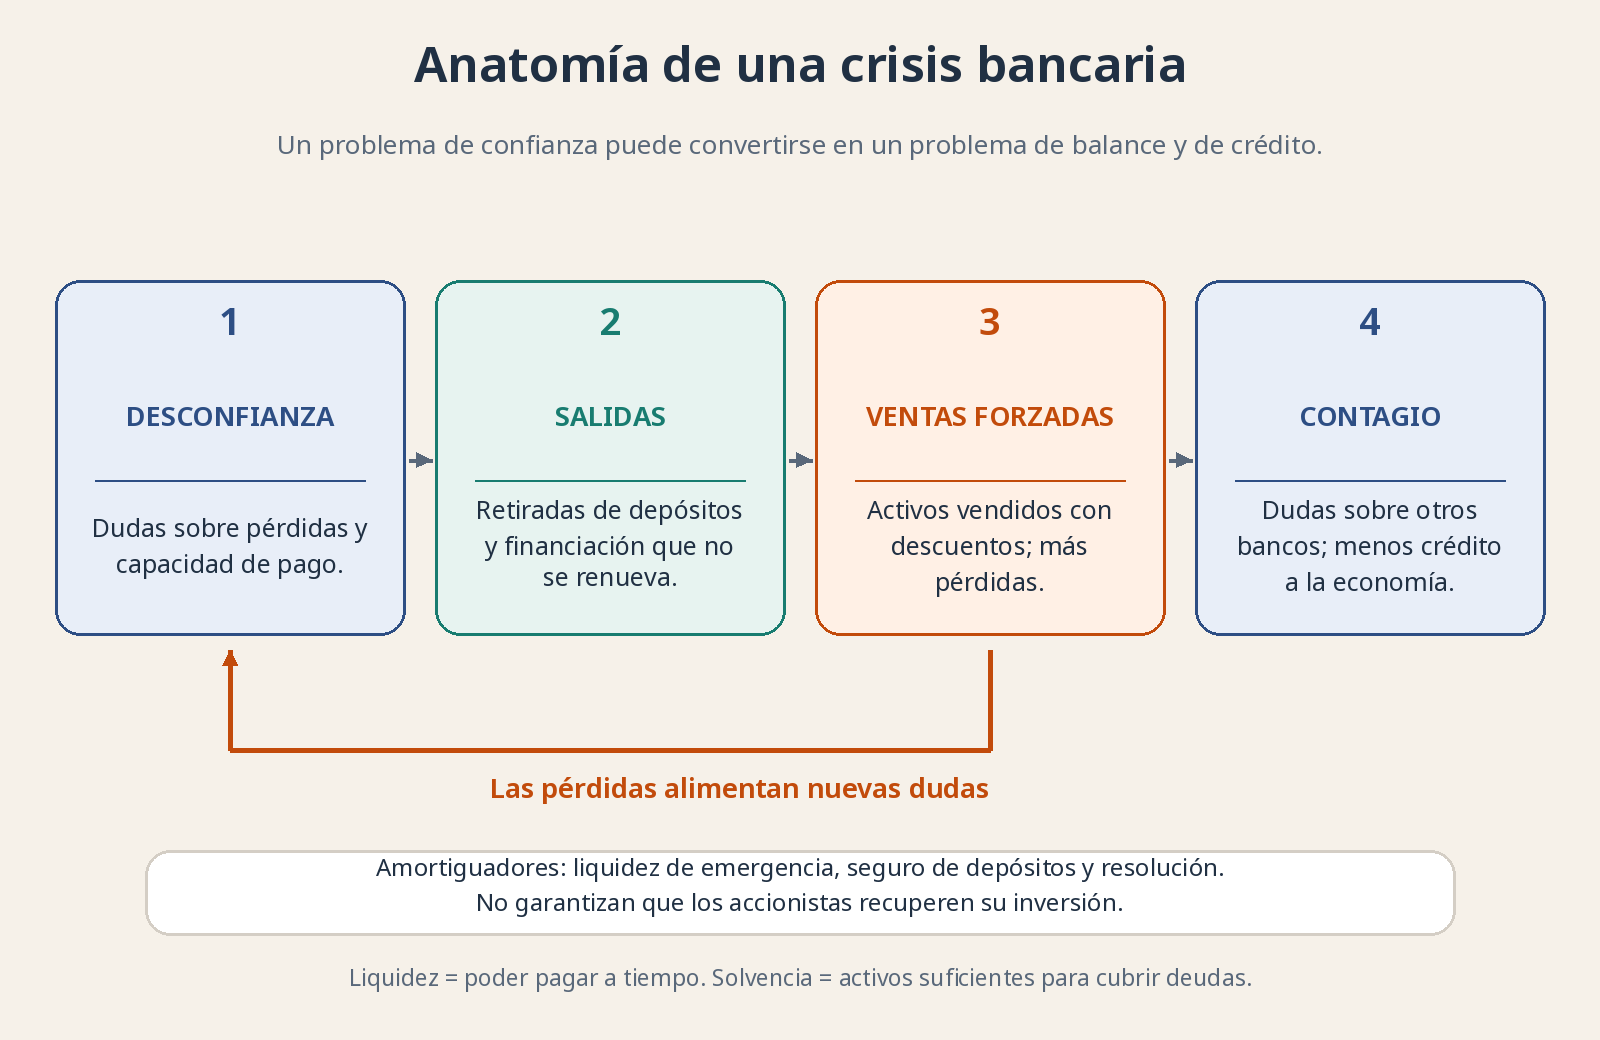
La crisis puede avanzar por estas etapas y retroalimentarse: las pérdidas de las ventas forzadas generan más desconfianza. Las redes de seguridad buscan cortar ese círculo, no borrar cualquier pérdida.
Casos reales: parecidos, no idénticos 📚
En 2008 se combinaron problemas de crédito (hipotecas de mala calidad en Estados Unidos), productos financieros difíciles de valorar y bancos que dependían de financiación a muy corto plazo. Cuando los bancos dejaron de fiarse unos de otros (lo vimos en la 2.4), el mercado interbancario se congeló. En España, varias cajas de ahorros quedaron especialmente expuestas al ladrillo y a deficiencias de gestión, y el sistema tuvo que reestructurarse a fondo en los años siguientes, con ayudas públicas y fusiones. Patrón: activos dudosos y confianza menguante son una pareja peligrosa.
En 2017, el Banco Popular mostró la otra cara: cuando un banco ya no es viable, las autoridades europeas pueden aplicar una resolución, que es una especie de quiebra ordenada para que el banco no se lleve por delante a sus clientes. El Popular se vendió al Santander por un euro; los depositantes siguieron con su dinero, pero los accionistas y algunos tenedores de deuda lo perdieron todo. Para quien tenía acciones del Popular, el banco se salvó; su inversión, no.
En SVB (Silicon Valley Bank), en 2023, pesaron las pérdidas de valor de sus bonos por las subidas de tipos (cuando los tipos suben, los bonos antiguos que pagan menos valen menos), una gestión insuficiente de ese riesgo y unos depósitos muy concentrados en empresas tecnológicas, la mayoría por encima del límite asegurado. Los clientes, muy conectados entre sí, retiraron decenas de miles de millones de dólares en cuestión de horas. No fue una copia de 2008: no hubo hipotecas basura, sino bonos seguros comprados en mal momento y un pánico digital.
Los amortiguadores: quién apaga el fuego 🛟
Para cortar el bucle, los sistemas modernos tienen varias redes de seguridad. Conviene saber qué hace cada una y, sobre todo, qué no hace.
El seguro de depósitos protege a los depositantes hasta un límite, para que el ahorrador corriente no tenga motivos para salir corriendo. En España es el Fondo de Garantía de Depósitos (FGD), que se financia con aportaciones de los propios bancos. En general, cubre hasta 100.000€ por titular y por entidad (no por cuenta): si tienes tres cuentas en el mismo banco, se suman; si una cuenta tiene dos titulares, se reparte entre ellos. Incluye cuentas corrientes, de ahorro y depósitos a plazo, y hay casos especiales con cobertura temporal mayor (por ejemplo, el dinero recién cobrado por vender tu vivienda). Hay una cobertura separada, también de 100.000€, para valores como acciones o fondos que el banco no te pudiera devolver, pero ojo: no cubre que bajen de precio. Si compras acciones o fondos y caen, el FGD no te debe nada. Y no garantiza las acciones del propio banco. En el resto de la Unión Europea el límite general es el mismo; en Estados Unidos, el equivalente cubre hasta 250.000 dólares.
El prestamista de última instancia, que vimos en la 2.2, es el banco central prestando a un banco que tiene buenos activos pero se ha quedado sin efectivo, contra garantías y en condiciones. Sirve para problemas de liquidez. Para resolver una insolvencia hacen falta otras medidas: ampliar capital, venderlo a otro banco o una resolución como la del Popular, con pérdidas para accionistas y algunos acreedores. Desde la crisis, la norma europea busca que esas pérdidas las asuman primero los inversores del banco y no el contribuyente.
Estas defensas reducen el riesgo de pánico, pero pueden generar riesgo moral. La expresión viene del mundo de los seguros: cuando alguien está asegurado, puede volverse menos cuidadoso porque otro pagará los platos rotos. Si un banco cree que siempre le rescatarán, puede asumir más riesgos de la cuenta. Por eso proteger pagos y depósitos no debería interpretarse como premiar cualquier imprudencia. La seguridad del sistema y la inversión en un banco son cosas distintas.
¿Por qué te interesa esto como inversor? 📈
Porque cuando la banca reduce crédito, el flujo circular se agarrota: se aplazan compras, inversiones y contrataciones. Incluso empresas sanas pueden sufrir un entorno peor. Busca calidad, financiación resistente y capacidad para atravesar el bache; una cotización desplomada no demuestra que algo esté barato. Si una acción ha caído un 70%, todavía puede caer otro 70%.
Para tus ahorros, el aprendizaje práctico es sencillo: conoce el límite del FGD y no confundas un depósito garantizado con un producto de inversión. Y cuida tu propio balance. Colchón de emergencia, diversificación y nada de apalancamiento personal para «aprovechar la oportunidad histórica». No intentes clavar el mínimo: puede haber nuevas pérdidas y ampliaciones de capital (el banco emite acciones nuevas para tapar el agujero, y tu trozo del pastel se hace más pequeño) antes de la recuperación. El horizonte largo y las aportaciones periódicas sirven si la estrategia encaja contigo, no para rescatar cualquier mala compra.
La ventaja no es ser el más valiente del telediario. Es poder seguir con un plan razonable cuando otros necesitan vender. La paciencia funciona mucho mejor cuando no debes el dinero con el que intentas tenerla.