
1.2 Los agentes económicos y el flujo circular de la renta
¿Quién mueve el dinero (y por qué no se queda quieto)?
O por qué la economía se parece más a una rotonda que a una caja fuerte...
En la lección anterior vimos que el mundo es limitado y que elegir es renunciar. Bien. Ahora toca la siguiente pregunta, que parece sencilla hasta que te atascas: ¿quién toma esas decisiones y cómo se conectan entre sí? Porque tu sueldo no aparece por arte de magia, el café de las ocho no se paga solo, y la empresa en la que inviertes no factura en una isla desierta.
La economía es un circuito. El dinero entra, da una vuelta, se convierte en sueldo, en consumo, en impuestos y, a veces, en ahorro… y vuelve a salir disparado hacia otro bolsillo. Si ese circuito fluye, hay empleo, hay ventas y hay beneficios. Si se atasca, lo notas en la calle mucho antes de que salga en el telediario.
Los agentes económicos: quién toma las decisiones 🎲
En este juego no hay un único protagonista. Hay cuatro grandes jugadores, y cada uno tira de la manta hacia su lado:
-
Las familias (o hogares): somos tú y yo. Ofrecemos trabajo, cobramos un sueldo, compramos cosas, pagamos impuestos y, si sobra algo a final de mes, ahorramos.
-
Las empresas: producen bienes y servicios, contratan gente, pagan salarios y buscan un beneficio. También invierten: compran maquinaria, abren una tienda o desarrollan un producto nuevo.
-
El Estado (el sector público): recauda impuestos, gasta en sanidad, pensiones, carreteras o funcionarios, y pone las reglas. No es un espectador: es un jugador enorme.
-
El sector exterior: el resto del mundo. Les vendemos aceite, turismo o software (exportaciones) y les compramos móviles, petróleo o coches (importaciones). España no es un piso con las persianas bajadas.
Hay un quinto personaje que no siempre sale en el cartel, pero que en esta aula nos interesa especialmente: el sistema financiero. Bancos, fondos, el mercado de bonos… son las tuberías que recogen el ahorro de las familias y lo hacen llegar a quien quiere invertir. Sin esas tuberías, el dinero ahorrado se quedaría debajo del colchón y el circuito perdería presión.
El flujo circular de la renta: dos mercados, una rotonda 🔄
Imagina una rotonda con dos salidas principales. En una están las familias. En la otra, las empresas. El tráfico nunca va en una sola dirección.
Por un lado está el mercado de factores de producción. Las familias ponen en el mercado su tiempo, su talento y su capital. Las empresas lo compran y a cambio pagan rentas: salarios, alquileres, intereses y beneficios. Ese es tu ingreso a final de mes.
Por el otro lado está el mercado de bienes y servicios. Las empresas fabrican el pan, el móvil o el seguro del coche, y las familias lo compran con ese mismo ingreso. Eso es el consumo. Lo que la empresa ingresa por esas ventas es, casi siempre, lo que luego usará para volver a pagar sueldos.
Seamos honestos: no hay magia. El dinero con el que llenas el carrito en el súper es, más pronto que tarde, el sueldo de otra persona. Y el sueldo de esa persona acabará, en parte, en la caja de otra empresa. Por eso se llama flujo circular de la renta: la renta no se crea y se guarda en una caja fuerte; da vueltas.
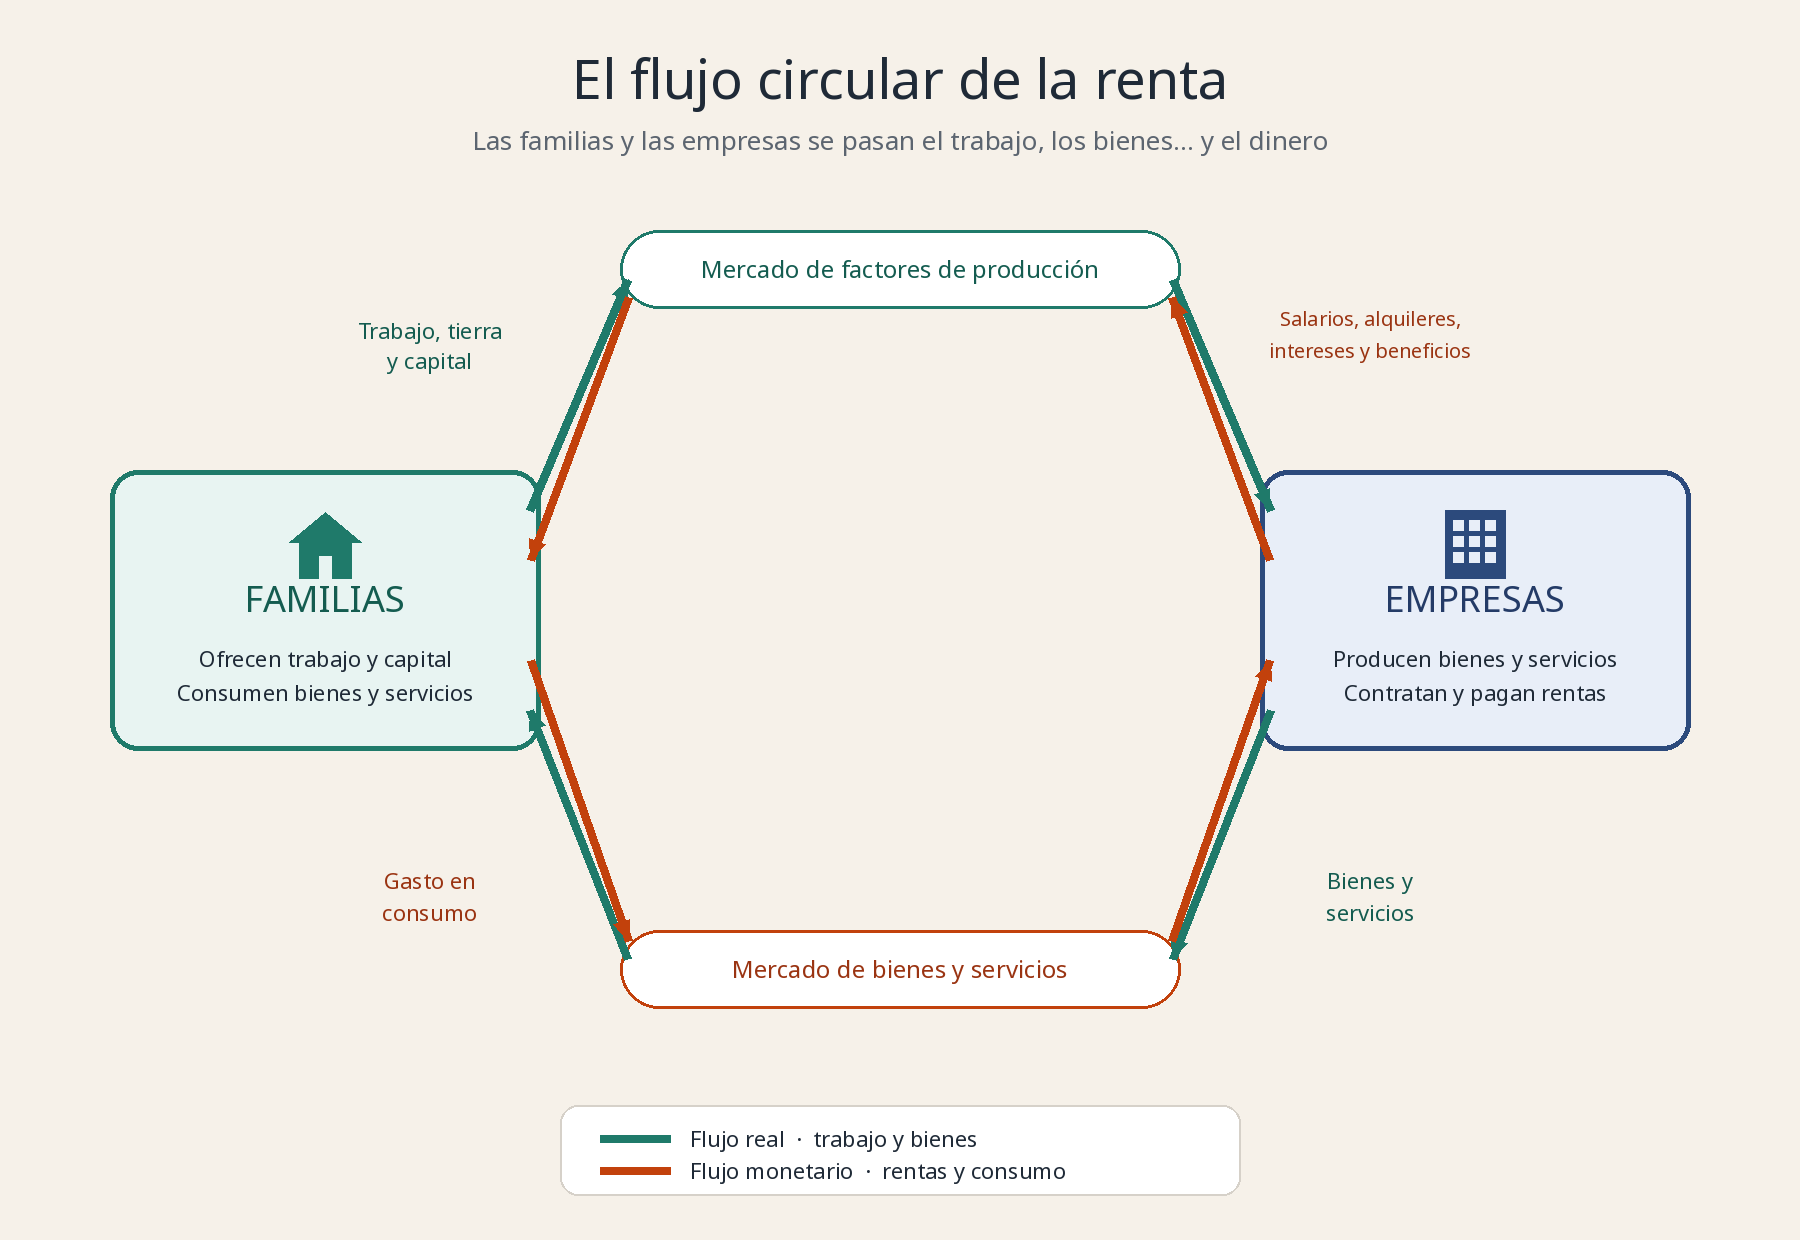
Míralo así: las flechas verdes son cosas de verdad (horas de trabajo, una barra de pan). Las naranjas son el dinero que viaja en sentido contrario. Si un anillo se para, el otro también se acaba parando.
Cuando la rotonda se complica: el Estado, el exterior y el colchón del ahorro 🏦
El esquema de dos jugadores está bien para empezar, pero se queda corto en cuanto sales a la calle.
Si te guardas 200€ a final de mes en lugar de gastártelos, ese dinero sale del circuito del consumo. Los economistas lo llaman una filtración. Lo mismo ocurre cuando pagas impuestos o cuando te compras unas zapatillas fabricadas fuera: una parte del flujo se marcha.
La buena noticia es que el dinero puede volver a entrar. Esas entradas se llaman inyecciones:
-
Tu ahorro, si no se queda parado en una cuenta al 0%, puede convertirse en inversión: un préstamo a una empresa, la compra de un bono, unas acciones. Alguien usa ese dinero para producir más.
-
El Estado devuelve (parte de) los impuestos en forma de gasto público.
-
Un turista alemán en Valencia o una empresa española que vende al extranjero son exportaciones: dinero que entra desde fuera.
La regla, sin fórmulas raras, es esta: si sale más dinero del que entra (más filtraciones que inyecciones), el circuito se encoge. Las empresas venden menos, contratan menos y la economía se enfría. Si entra más de lo que sale, el circuito se acelera. Durante un tiempo eso se nota en las ventas… y también, si se pasan de frenada, en la inflación.
¿Por qué te interesa esto como inversor? 📈
Porque los beneficios de las empresas no caen del cielo. Salen de este circuito. Si las familias se asustan y dejan de consumir, si el Estado aprieta el cinturón, si el resto del mundo nos compra menos o si los tipos de interés encarecen el crédito, la rotonda pierde coches. Y cuando la rotonda se vacía, las cuentas de resultados adelgazan.
Por eso no tiene sentido mirar una empresa como si viviera en una pecera. Antes de preguntarte si el ROE supera el 15% o el margen neto el 10%, pregunta: ¿quién le compra? ¿Ese cliente es una familia apretada, un Estado que recorta, o un mercado exterior que se está cerrando?
Los tipos de interés, que ya olfateamos en la lección anterior, son el semáforo de esta rotonda. Cuando suben, consumir a crédito y montar una fábrica se vuelve más caro: mucha gente aprieta el freno. Cuando bajan, el tráfico se anima. No se trata de adivinar el próximo movimiento del banco central (eso es hacer timing, y ya sabemos cómo acaba). Se trata de entender por qué una empresa puede ganar menos aunque su producto siga siendo bueno: porque el flujo de alrededor se ha parado.
Si dominas este mapa, empiezas a ver la bolsa como lo que es: el termómetro de un circuito de gente de verdad cobrando, gastando, ahorrando y pagando impuestos. El resto de la macroeconomía —el PIB, la inflación, las políticas, los ciclos— es, en el fondo, el estudio de cómo se acelera o se atasca esta rotonda.