
5.1 Ciclo Económico y la Rotación Sectorial: Las 4 fases y el comportamiento de las empresas
¿La economía va por estaciones… o nos empeñamos en ponerle calendario?
El ciclo económico y los sectores: entender el tiempo que hace sin jugar a adivinar el próximo rayo.
Seamos honestos: cuando todo va bien, parece que las ventas solo pueden subir. Cuando todo va mal, parece que nadie volverá a comprarse un coche. Las dos sensaciones suelen exagerar. La economía no crece en línea recta: acelera, se frena, a veces retrocede y vuelve a arrancar. Como un coche en la M-30, pero con millones de conductores tomando decisiones a la vez.
Hoy quiero hablar del ciclo económico, esas oscilaciones de la actividad que afectan al empleo, al crédito y a los beneficios. También de la rotación sectorial: los cambios de liderazgo entre grupos de empresas en bolsa. No vamos a fabricar una chuleta de «en marzo bancos y en septiembre farmacéuticas». Vamos a entender por qué una constructora y un supermercado no reciben igual un frenazo del consumo.
Qué está dando vueltas exactamente 🔄
Un ciclo no significa que la economía vuelva siempre al mismo punto. A largo plazo puede producir más gracias a mejores herramientas, más formación y nuevas ideas. Eso es su tendencia, la trayectoria de fondo. Alrededor aparecen acelerones y baches. La comparación con las estaciones sirve para reconocer ambientes, no para asignar a cada uno tres meses y una fecha de salida.
La actividad se observa con el Producto Interior Bruto (PIB), el valor de lo producido dentro de un país durante un periodo, pero también con empleo, ventas y producción industrial. Importa el PIB real, descontando los cambios de precios: facturar más porque el pan cuesta el doble no significa haber hecho el doble de barras. El circuito de hogares y empresas de la 1.2 puede acelerar o atascarse por varios sitios.
Aquí usaremos cuatro fases: recuperación, expansión, desaceleración y recesión. Es una partición pedagógica: recuperación y desaceleración pueden formar parte de una expansión en las clasificaciones oficiales. No estamos añadiendo dos fenómenos mágicos, sino separando momentos con distintas dinámicas. Y una desaceleración puede desembocar en un nuevo impulso, sin pasar por una recesión. El círculo admite salidas.
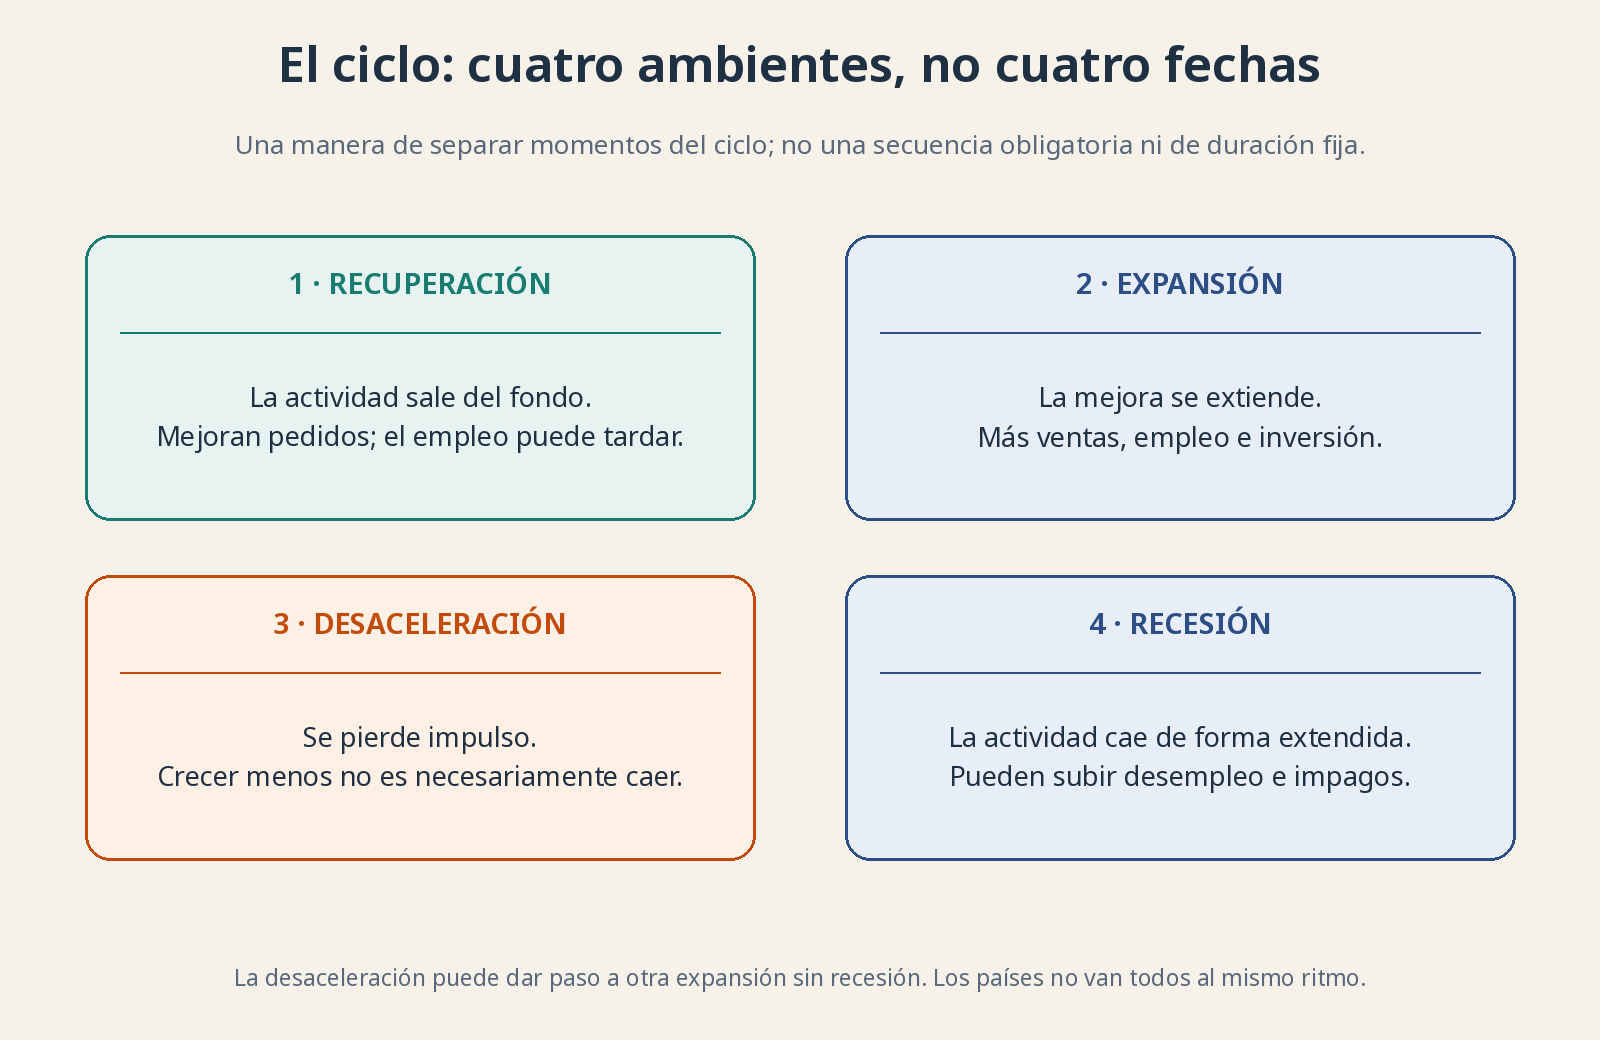
Esquema conceptual: las fases no duran lo mismo y una desaceleración no tiene por qué acabar en recesión. Las flechas no son fechas ni pronósticos.
Recuperación: deja de empeorar antes de parecer bonito 🌱
La recuperación empieza cuando la actividad sale del fondo. El desempleo puede seguir alto y las noticias continuar siendo pésimas. Una fábrica primero recibe algún pedido más, después amplía turnos y solo más tarde contrata. Por eso esperar a que todo el mundo esté tranquilo para reconocer la mejora suele llegar con retraso.
En este tramo puede haber reposición de inventarios: las empresas vuelven a llenar almacenes que habían vaciado durante la crisis. Inventario significa existencias, desde tornillos hasta frigoríficos terminados. Si una tienda dejó de pedir por miedo y ahora vende algo más, su siguiente pedido al fabricante puede crecer mucho. No es una nueva edad dorada; a veces es, sencillamente, dejar de trabajar con el almacén tiritando.
Los sectores cíclicos, cuyos ingresos o beneficios son especialmente sensibles a la actividad, suelen beneficiarse de esa mejora. Las empresas industriales venden maquinaria, componentes o transporte a otras empresas; más pedidos pueden aprovechar instalaciones que antes estaban medio vacías. El consumo discrecional, lo que puedes aplazar —un coche, unas vacaciones, cambiar el sofá—, puede recuperarse cuando mejora la confianza y vuelve la financiación.
Los bancos pueden encontrar menos impagos futuros y más demanda de préstamos. Pero «recuperación = bancos ganadores» es un salto demasiado grande: importan las pérdidas heredadas, el coste de los depósitos y su capital. La vivienda también puede reaccionar a cuotas más asequibles, aunque una región con exceso de pisos y familias endeudadas puede tardar mucho más. El banco central puede abaratar el crédito; no puede obligarte a querer otra hipoteca.
Expansión: el circuito gana confianza 🏭
En la expansión la mejora se extiende. Hay más empleo, más ingresos y empresas que invierten para atender a sus clientes. La inversión empresarial no es comprar acciones en una aplicación: aquí significa adquirir equipos, ampliar instalaciones o desarrollar programas que permitan producir. Puede aumentar la productividad y sostener ingresos futuros, no solo animar el trimestre.
Industriales, transportistas y proveedores tecnológicos pueden beneficiarse de esa inversión. Pero tecnología no es un bloque uniforme: un negocio que vende equipos sujetos a renovación se parece más al ciclo industrial; otro con contratos recurrentes puede tener ingresos más estables. Y una buena demanda no impide una mala inversión si la cotización ya incorpora expectativas imposibles.
En esta fase aparece una trampa: confundir crecimiento con ausencia de riesgo. Una empresa puede abrir demasiadas tiendas porque las últimas funcionaron muy bien. Sus competidores hacen lo mismo. Llegan más locales, descuentos y alquileres caros. La expansión de todo un sector no garantiza que aumente el beneficio de cada participante. A veces el éxito pone en marcha su propio problema.
Desaceleración: seguir avanzando no es avanzar más rápido 🍂
Desacelerar significa crecer menos deprisa, no necesariamente producir menos. Si un negocio pasa de vender 100 a 110 y después a 113, sigue vendiendo más, pero el impulso se ha reducido. En economía también puede caer la tasa de crecimiento sin que haya recesión. Parece una sutileza hasta que un titular mezcla ambas cosas y te estropea el desayuno.
El frenazo puede venir de tipos de interés más altos, cuotas que comen presupuesto, inversión excesiva o un encarecimiento de energía. Si las ventas decepcionan, se acumulan existencias y las empresas reducen nuevos pedidos. Los márgenes, la parte de las ventas que queda después de determinados costes, pueden estrecharse si salarios, alquileres o intereses suben más que los ingresos.
Suelen despertar interés los sectores defensivos: negocios con demanda relativamente estable. Consumo básico es comida, limpieza o productos de higiene; puedes cambiar de marca, pero no dejar de comer. Salud incluye medicamentos y servicios sanitarios que no se aplazan igual que unas vacaciones. Servicios públicos o utilities son negocios como redes eléctricas y abastecimiento de agua, a menudo regulados: su remuneración está parcialmente condicionada por normas públicas.
Defensivo no significa inmune. Una compañía eléctrica muy endeudada sufre si refinanciar cuesta más; un supermercado puede vender lo mismo y ganar menos por los costes. Y una pequeña biotecnológica que aún no tiene ingresos no se convierte en refugio porque esté clasificada en salud. La etiqueta sectorial no sustituye al balance.
Recesión: la debilidad se extiende ❄️
Una recesión es una caída significativa y extendida de la actividad durante un periodo, no simplemente una sesión roja en bolsa. La regla de dos trimestres seguidos de caída del PIB real se conoce como recesión técnica, pero no es la definición universal de todos los organismos. Para juzgar la profundidad importan empleo, renta y extensión de las pérdidas de actividad.
Los hogares aplazan compras, las empresas recortan inversión y la banca se vuelve más cauta. Suben los impagos, préstamos que no se devuelven como estaba pactado. Una empresa puede sufrir aunque gestione bien: sus clientes tienen menos presupuesto. Tampoco hay que llamar «limpieza saludable» a todo el daño. Se destruyen empleos y a veces negocios viables por un problema de financiación.
Consumo básico y salud suelen resistir mejor en términos relativos: pueden caer menos que los cíclicos, no necesariamente subir. Los bonos públicos de alta calidad, deuda emitida por Estados con buena capacidad de pago, pueden beneficiarse si cae la inflación y bajan los rendimientos exigidos. Pero una recesión con inflación persistente no ofrece esa protección de la misma manera. Ya veremos por qué el precio de un bono y su rendimiento se mueven en direcciones opuestas.
Energía y materiales también requieren matices. Los productores de petróleo o metales pueden ganar con la escasez y perder cuando se hunde la demanda. Una petrolera no gana automáticamente porque «estamos al final del ciclo»: influyen la oferta mundial, la política y sus costes. La misma subida del petróleo que favorece sus ingresos puede castigar a una aerolínea.
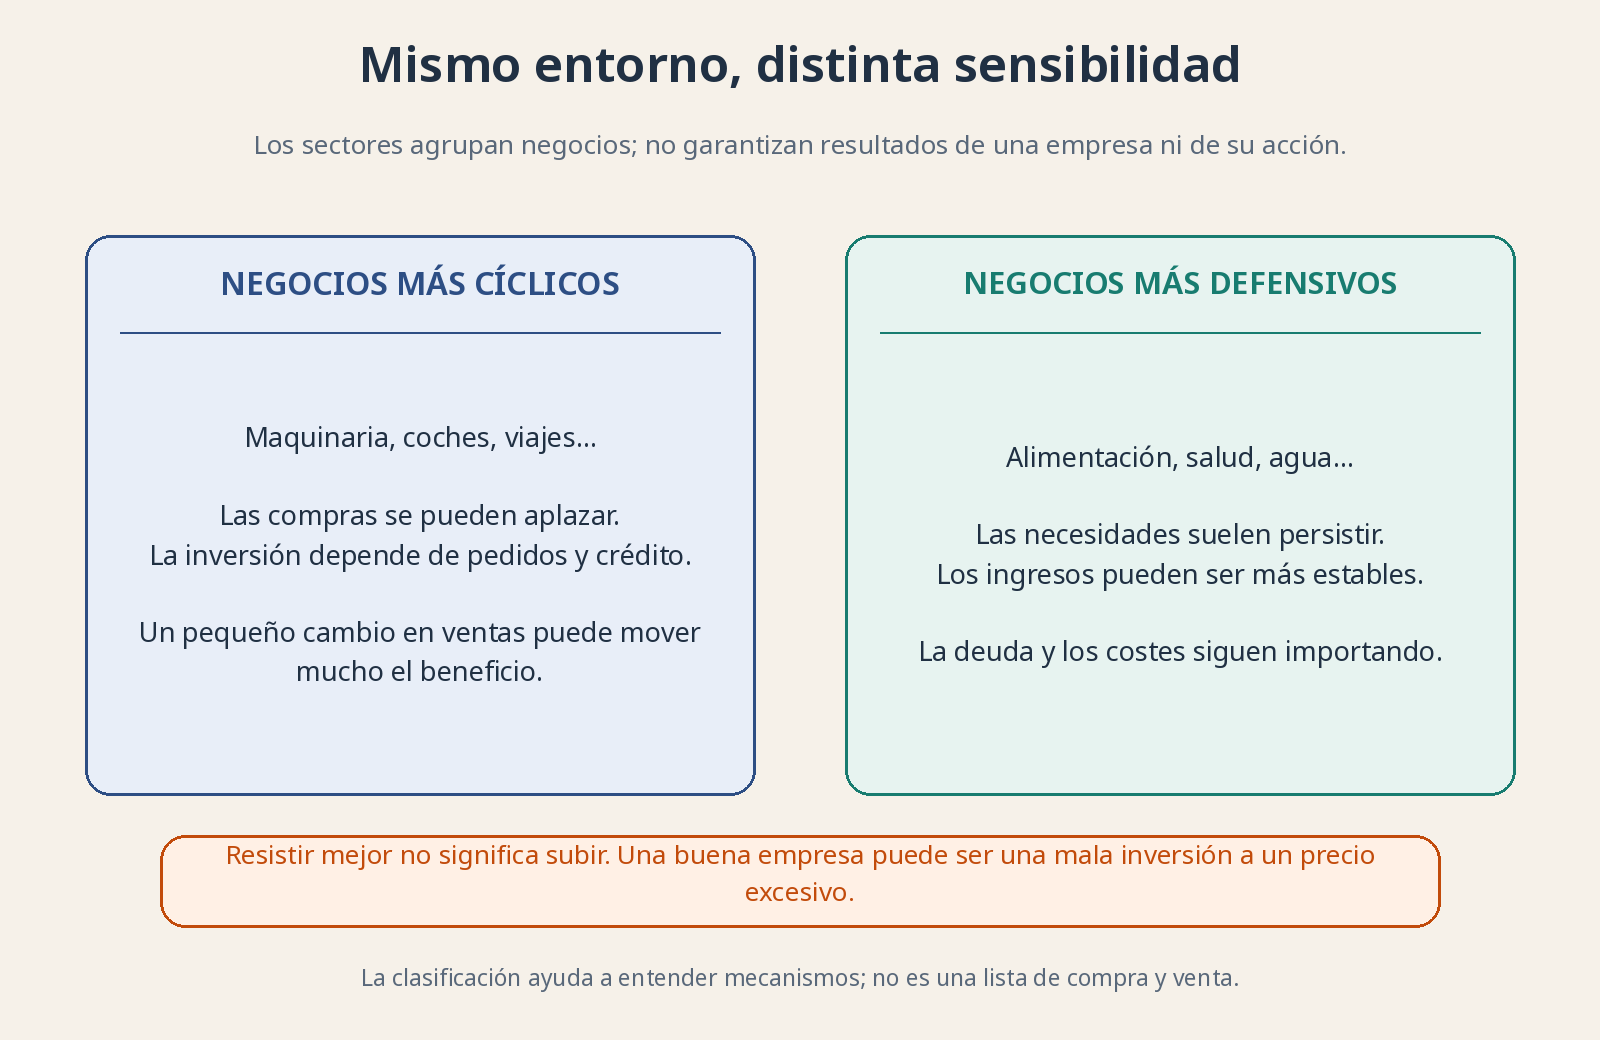
Son sensibilidades económicas, no recomendaciones. Importan el precio pagado, la deuda, los costes y la situación concreta de cada empresa.
Rotación sectorial: el dinero no pide permiso al calendario 🔀
La rotación describe que algunos sectores pasan a comportarse mejor que otros, medido durante un periodo. Puede reflejar compras y ventas de inversores que revisan expectativas. No implica que exista una bolsa de dinero misteriosa que salga entera de industria y entre entera en salud. En cada operación hay comprador y vendedor; cambian los precios a los que aceptan intercambiar.
La clave está en descontar expectativas, incorporar al precio hoy lo que se cree que ocurrirá mañana. La bolsa puede recuperarse cuando la economía aún empeora si los resultados futuros se esperan menos malos. Y puede caer con beneficios récord si esos resultados ya se conocían y se vislumbra un frenazo. Economía, beneficios y cotizaciones tienen relojes relacionados, no idénticos.
Imagina una empresa ficticia de muebles con una fábrica y costes difíciles de reducir rápidamente. Vende poco, pero una pequeña mejora le permite repartir esos costes entre más unidades y aumentar mucho su beneficio. Un supermercado con ventas más estables quizá note menos el rebote. Eso explica una sensibilidad distinta; no demuestra que la primera esté barata ni que el supermercado esté caro.
El ciclo del capital y el ciclo de cada país 🧩
El ciclo del capital es otra vuelta de tuerca: los beneficios altos atraen inversiones, esas inversiones aumentan la capacidad y el exceso de capacidad puede terminar reduciendo precios y beneficios. Lo contrario puede ocurrir tras años sin inversión. Se ve con facilidad en fábricas o minas, que tardan en construirse: cuando la nueva oferta llega, quizá la demanda ya haya cambiado.
No es exactamente lo mismo que el ciclo económico. Un sector puede tener exceso de fábricas mientras el conjunto del país crece. Además, Estados Unidos, Alemania y España no tienen por qué ir al mismo ritmo. Una empresa española que vende sobre todo fuera puede depender más de sus clientes internacionales que del PIB español. La dirección de su sede no es la dirección de todos sus ingresos.
¿Por qué te interesa esto como inversor? 📈
Porque te ayuda a preguntar de dónde sale un beneficio y cuánto podría variar. ¿Vende necesidades o compras aplazables? ¿Tiene costes fijos elevados? ¿Depende del crédito? ¿Su buen año responde a una ventaja duradera o a precios excepcionalmente favorables? Entender el ciclo sirve para no proyectar el mejor ejercicio hasta el infinito.
No sirve para girar toda la cartera cada vez que alguien anuncia una nueva fase. Reconocerlas en tiempo real es difícil; cuando llegan los datos, el mercado puede haberse movido. Invertir a largo plazo, diversificar y mantener aportaciones periódicas sostenibles no exige acertar el mes del próximo valle. Exige poder aguantarlo sin vender para pagar la nevera.
Quédate con la lógica, no con una lista de ganadores: negocios distintos reaccionan de forma distinta al mismo entorno. El mapa te ayuda a reconocer fragilidades. No te entrega las llaves del semáforo.