2.2 Bancos Centrales, Bancos Comerciales y Reserva Fraccionaria: El mecanismo del crédito
¿El sistemabanco financieropresta eslo que otro ha ahorrado… o también crea dinero?
O por qué tu hipoteca no sale de una caja con tu nombre, pero tampoco de una varita mágica...
En la 2.1 vimos por qué aceptamos dinero. Ahora viene una pregunta menos cómoda: ¿de dónde salen los euros de un pilarpréstamo? fundamentalSi imaginas al director entrando en launa economíacámara acorazada para repartir los billetes de cualquierotro país.cliente, Dentroel dedibujo estenecesita sistema,una losactualización.
Los bancos conectan ahorro, pagos y financiación, pero hacen algo más: al conceder crédito pueden crear depósitos. Para entenderlo hay que separar dos personajes que suelen mezclarse en el telediario: el bancosbanco centralescentral y los bancos comerciales. desempeñanComparten rolesapellido, distintosno perotrabajo.
El regulandobanco elcentral flujopone parte de dinerolas yreglas garantizandomonetarias la🏛️
El sistema de reserva fraccionariaBCE, quejunto permite acon los bancos comercialescentrales operarnacionales condel unaEurosistema, fracción de los depósitos de los clientes, facilitando el crédito y la expansión monetaria.
1. Bancos Centrales
1.1 ¿Qué es un Banco Central?
Un banco central es la institución responsable de emitir dinero, regular el sistema financiero y establecerconduce la política monetaria del euro. La Reserva Federal, o Fed, hace esa función en Estados Unidos con su propio mandato. No son la oficina donde pides una hipoteca ni el gestor que te ofrece una tarjeta.
El banco central crea dinero de banco central, incluidos los saldos que las entidades mantienen en él, y tiene un papel central en la emisión de billetes. Las reglas concretas de billetes y monedas varían según la jurisdicción. Su herramienta más conocida son los tipos de interés oficiales; también presta y opera con activos.
Su misión no es garantizar que la bolsa suba, sino cumplir su mandato de precios, empleo u otros objetivos. Puede actuar como prestamista de última instancia, proporcionando liquidez de emergencia bajo condiciones. Eso no equivale a tapar cualquier agujero ni a regalar patrimonio a un banco insolvente.
El banco comercial atiende al cliente y asume riesgos 🏦
Los bancos comerciales llevan tus depósitos, procesan pagos y conceden préstamos a familias y empresas. Para ellos, tu depósito es una deuda contigo: te deben ese saldo. Una hipoteca que les devolverá un cliente es, en cambio, un activo del banco.
Cobran intereses y comisiones, pagan su financiación y sus gastos, y provisionan pérdidas cuando alguien no devuelve lo prestado. La diferencia no es beneficio automático: prestar a quien no paga puede borrar años de ingresos. Gestiona riesgos y plazos, no solo vende préstamos.
Ahí está una de sus tensiones: muchos depósitos pueden retirarse pronto, mientras que una hipoteca se devuelve durante décadas. El banco no conserva todo lo que debe en dinero inmediatamente disponible. Buena parte de sus activos son préstamos y títulos. Esa diferencia de plazos es útil, pero exige liquidez y confianza.
Un préstamo crea un depósito: dos apuntes, una obligación 🔄
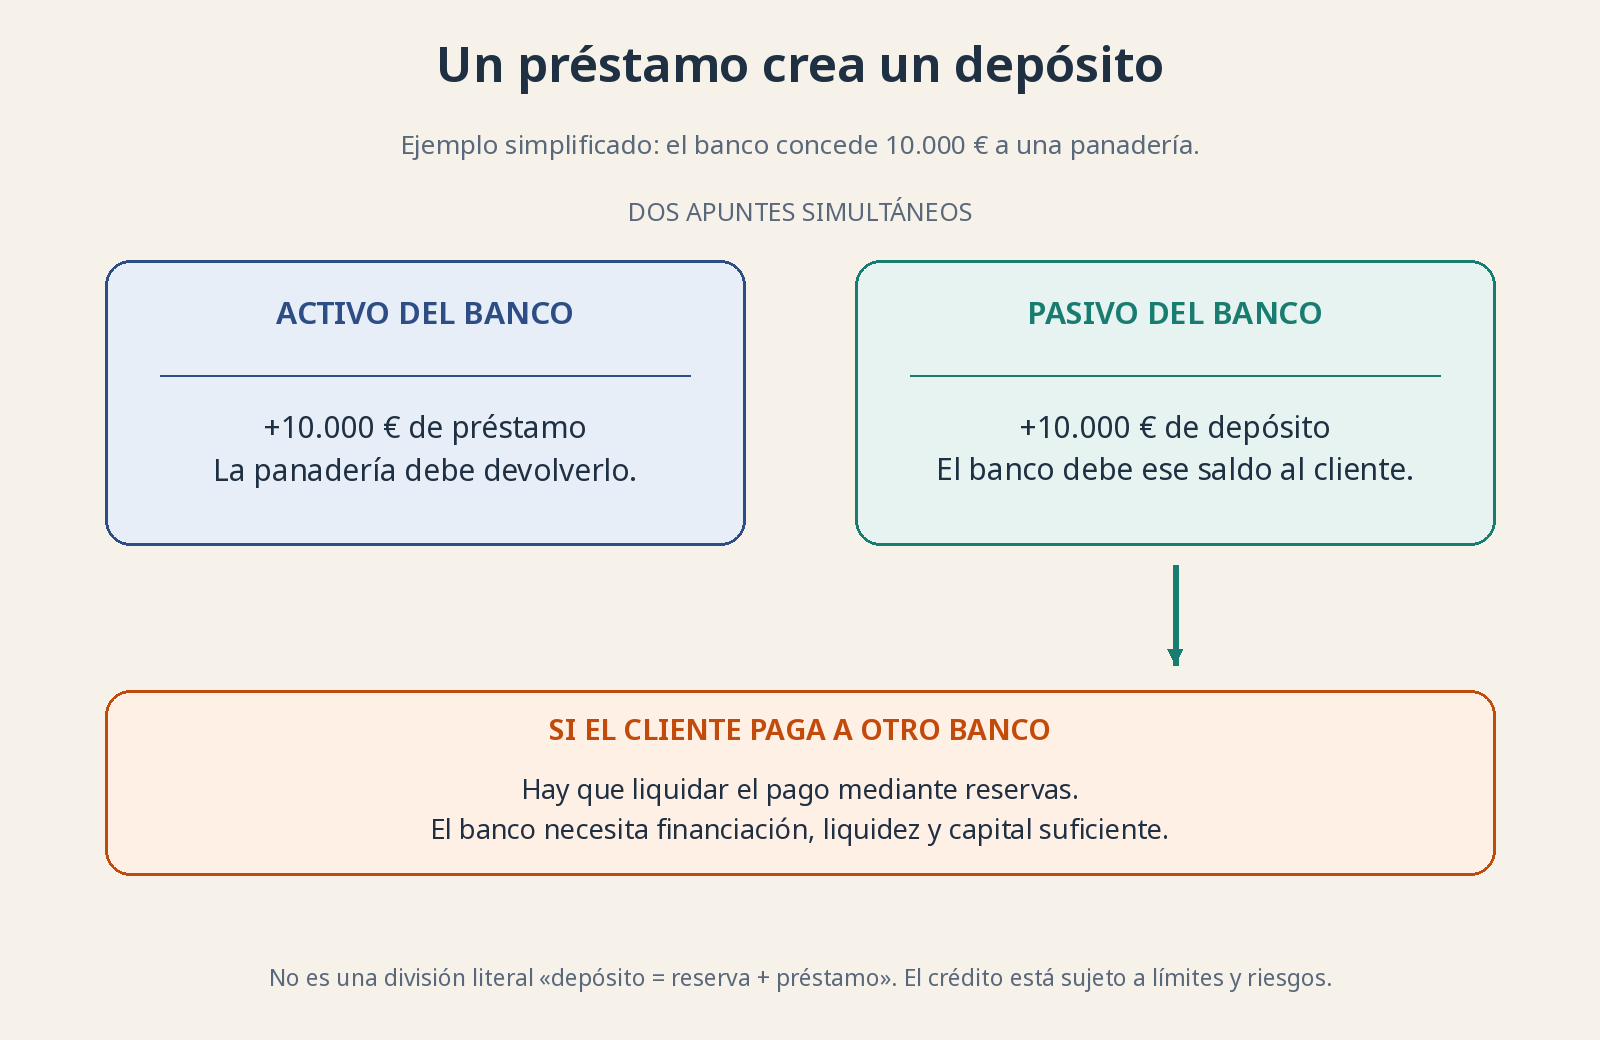
Supón que el banco aprueba un préstamo de 10.000€ a una panadería y abona esa cantidad en su cuenta. Aparecen a la vez un activo del banco, el préstamo, y un pasivo, el depósito de la panadería. Ha surgido dinero bancario que puede utilizarse para pagar.
Eso no crea riqueza neta por pulsar una tecla: la panadería también ha adquirido una deuda. Si paga el horno a alguien de otro banco, el suyo necesita liquidar ese pago con dinero de banco central. Puede obtener financiación y reservas de distintas fuentes, pero tienen coste y condiciones.
Cuando se devuelve el principal de un paíspréstamo, ose región.reducen Su principal objetivo es garantizar la estabilidad de precios, fomentar el crecimiento económico y mantener la estabilidad del sistema bancario.
1.2 Funciones Principales del Banco Central
Política Monetaria:El banco central controla la cantidad de dinero en circulación mediante herramientas como:
o Tasas de interés: Ajusta la tasa de referencia para influir en el costo delese crédito y el consumo.
o Operaciones de mercado abierto (OMO): Compra y venta de bonosusado para regularpagarlo: lase oferta monetaria.
o Requerimientos de reserva: Determina el porcentaje de depósitos que los bancos comerciales deben mantener como reservas.
Emisión de Dinero.El banco central es el único autorizado para emitir la moneda oficial del país, asegurando su estabilidad y aceptabilidad en la economía.Supervisión y Regulación del Sistema Financiero.Establece normas y regulaciones para evitar crisis bancarias y garantizar la solidez del sistema financiero.Prestamista de Última Instancia.Cuando un banco comercial enfrenta problemas de liquidez, el banco central puede prestarledestruye dineroparabancario.evitarLoselinteresescolapsosondeldistintos;sistemaformanfinanciero.
Ejemplos de Bancos Centrales Importantes:
Reserva Federal (FED) – Estados UnidosBanco Central Europeo (BCE) – Zona EuroBanco de Inglaterra (BoE) – Reino UnidoBanco de Japón (BoJ) – Japón
2. Bancos Comerciales
2.1 ¿Qué es un Banco Comercial?
Un banco comercial es una institución financiera que ofrece servicios como depósitos, préstamos, pagos y servicios de inversión a individuos y empresas. Su objetivo principal es generar beneficios a través de la intermediación financiera.
2.2 Funcionesparte de los Bancosingresos Comercialesdel banco. Importa, por tanto, cuánto crédito nuevo se concede frente al que se amortiza, no solo cuántos préstamos anuncia una campaña.
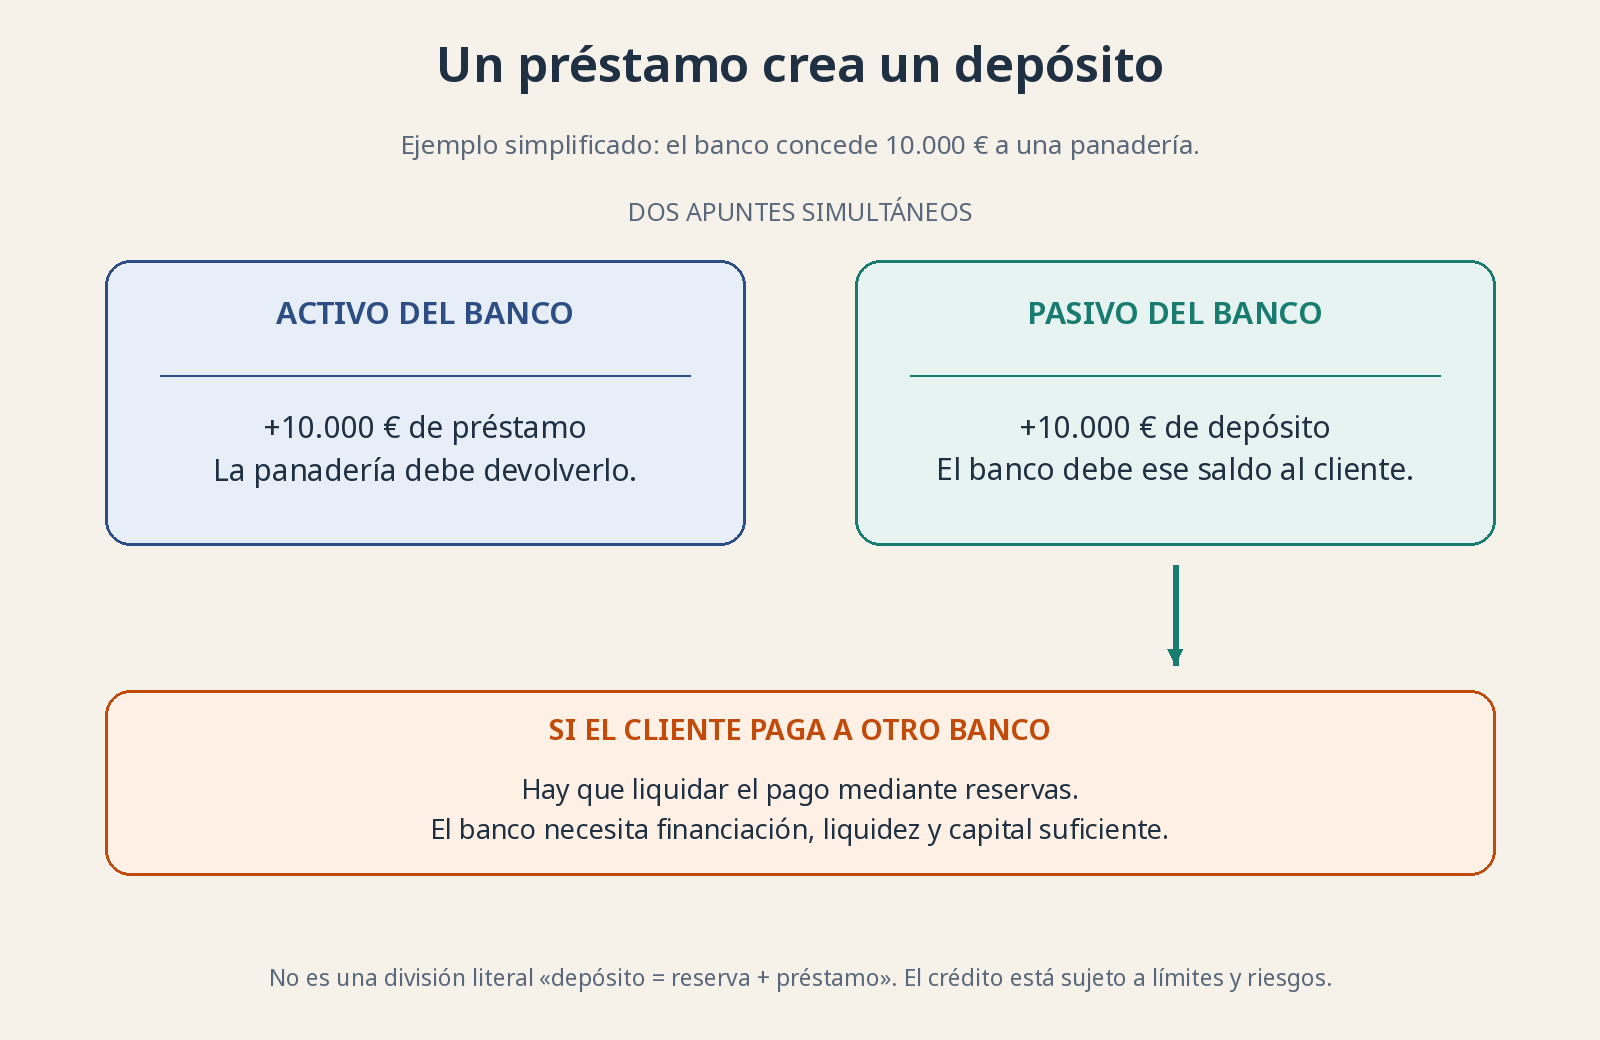
Modelo contable simplificado: el préstamo genera un depósito. Las reservas permiten liquidar pagos entre bancos; no son un trozo de tu saldo apartado en una caja ni una máquina automática de multiplicar dinero.
Reserva fraccionaria: útil como idea, peligrosa como caricatura 🧩
· Captación de Depósitos. Los bancos comerciales reciben dinero de los clientes en forma de cuentas de ahorro, cuentas corrientes y depósitos a plazo fijo.
· Concesión de Créditos y Préstamos. Los bancos utilizan los depósitos captados para otorgar préstamos a empresas y consumidores, generando ingresos a través de los intereses cobrados.
· Procesamiento de Pagos. Facilitan transacciones económicas mediante tarjetas, transferencias bancarias y otros métodos de pago.
· Servicios de Inversión. Algunos bancos comerciales ofrecen asesoramiento y productos de inversión como fondos de inversión y planes de pensiones.
2.3 Tipos de Bancos Comerciales
Bancos minoristas: Ofrecen servicios financieros a individuos y pequeñas empresas.
Bancos de inversión: Se especializan en mercados de capitales, fusiones y adquisiciones.
Bancos universales: Combinan banca minorista y de inversión.
3. Relación - Bancos Centrales y Bancos Comerciales
Los bancos centrales y los bancos comerciales están estrechamente relacionados a través de la regulación del crédito, el control de la oferta monetaria y la estabilidad del sistema financiero.
3.1 Mecanismos de Relación
Provisión de liquidez: Los bancos comerciales pueden pedir prestado al banco central cuando enfrentan problemas de liquidez.
Cumplimiento de regulaciones: Los bancos comerciales deben seguir las normas establecidas por el banco central en cuanto a reservas mínimas y transparencia financiera.
Política monetaria: El banco central ajusta las tasas de interés, lo que afecta directamente el costo del crédito y la rentabilidad de los bancos comerciales.
3.2 Impacto en la Economía
Cuando el banco central baja las tasas de interés, los bancos comerciales pueden ofrecer créditos más baratos, estimulando la inversión y el consumo. Por el contrario, cuando las tasas suben, el crédito se encarece, reduciendo el gasto y controlando la inflación.
4. Sistema de Reserva Fraccionaria
4.1 ¿Qué es la Reserva Fraccionaria?
El sistema de reserva fraccionaria es un mecanismo en el que los bancos comerciales solo están obligados a mantener una fracción de los depósitos de sus clientes como reservas, pudiendo prestar el resto.
4.2 Funcionamiento de la Reserva Fraccionaria
Un cliente deposita $1,000 en un banco comercial.
Si el coeficiente de reserva es del 10%, el banco debe mantener $100 como reserva y puede prestar $900.
El dinero prestado se deposita en otro banco, que a su vez mantiene el 10% y presta el resto, generando un efecto multiplicador del dinero.
4.3 Ventajas y Desventajas
Ventajas:
✅ Aumenta la liquidez y la disponibilidad de crédito.
✅ Estimula el crecimiento económico y la inversión.
✅ Permite la expansión monetaria sin necesidad de imprimir dinero.
Desventajas:
❌ Riesgo de insolvencia bancaria si muchos clientes retiran su dinero al mismo tiempo (corralitos bancarios).
❌ Puede generar inflación si la expansión del crédito es excesiva.
4.4 Crisis Financieras y Reserva Fraccionaria
En períodos de crisis económicas, la confianza en los bancos puede disminuir, causando retiros masivos de depósitos. Si los bancos no pueden cubrir estos retiros, pueden colapsar, lo que obliga al banco central a intervenir para evitar el colapso del sistema financiero.
5. Conclusión
Los bancos centrales y los bancos comerciales desempeñan funciones fundamentales en la economía, regulando la oferta de dinero y facilitando la intermediación financiera. La reserva fraccionaria permitedescribe que los bancos no mantienen el equivalente de todos sus depósitos en reservas líquidas de banco central. Una parte de su balance está invertida en activos menos inmediatos. No debes confundir esto con que cada euro tenga una etiqueta que diga «este se guarda, este se presta».
El ejemplo de manual —entra un depósito de 1.000€, se guarda un 10% y se prestan 900€— ayuda a visualizar balances con reservas parciales. Pero ese porcentaje es hipotético y el multiplicador monetario no es una ley física que describa literalmente cómo funciona hoy cada préstamo.
Los bancos modernos no esperan necesariamente a recibir el depósito concreto de un ahorrador para prestar. Evalúan la expansiónoperación y necesitan sostener su balance con financiación, reservas para pagos, capital para absorber pérdidas y cumplimiento normativo. También hace falta un cliente solvente que quiera endeudarse. La tecla existe; la barra libre, no.
Por eso muchas reservas no garantizan una explosión de crédito. Si faltan proyectos viables o sobra miedo, puede haber liquidez y pocos préstamos. En la página siguiente distinguiremos qué es exactamente una reserva, qué se exige mantener y por qué no es lo mismo que el capital del crédito,banco.
pero¿Por tambiénqué introducete riesgosinteresa queesto requierencomo unainversor? regulación📈
cuidadosa. Comprender estas dinámicas es clave para evaluar la estabilidad del sistema financiero y tomar decisiones informadas enPorque el mundocrédito permite financiar gasto e inversión antes de haber acumulado todo el ahorro necesario. En el circuito de la inversión.1.2, un préstamo que paga una máquina puede financiar una inyección de inversión. El préstamo no es producción ni siempre financia gasto nuevo.
Cuando el crédito fluye con criterios sensatos, facilita proyectos. Cuando se concede sin mirar la devolución, puede inflar precios y acumular pérdidas futuras. Si después se corta, familias y empresas frenan a la vez: la panadería pierde ventas aunque siga haciendo buen pan.
Mira las condiciones de financiación y la deuda de tus empresas, no solo el anuncio del BCE. Tipos más bajos no garantizan préstamos baratos para todo el mundo, y más crédito no garantiza mejores inversiones. Entender la tubería te ayuda a valorar riesgos; no te da permiso para endeudarte tú y perseguir la próxima subida.