
2.4 Mercado Interbancario (Euribor, SOFR): El termómetro del miedo
¿Qué pasa cuando los bancos dejan de fiarse unos de otros?
O por qué el termómetro de tu hipoteca también mira las tuberías del sistema...
Tú miras la cuenta para saber si llegas a fin de mes. Los bancos también gestionan lo que tienen que pagar y cobrar, solo que su «fin de mes» puede llegar varias veces al día. Transferencias, retiradas y vencimientos no se cuadran solos porque el edificio tenga columnas de mármol.
El mercado interbancario permite a los bancos prestarse fondos y ajustar necesidades de liquidez. Forma parte de un mercado monetario más amplio, donde también participan otras instituciones. Poco fotogénico, hasta que se atasca y sale en el telediario.
El banco A tiene liquidez; el banco B la necesita 🔄
Recuerda la página sobre reservas: los pagos entre entidades se liquidan con dinero de banco central. Tras muchas operaciones, un banco puede tener saldos sobrantes y otro necesitar financiación. Prestarse a corto plazo ayuda a redistribuir esa liquidez sin que cada entidad tenga que vender activos a toda prisa.
Las operaciones pueden ser sin garantía, cuando pesa directamente la solvencia del prestatario, o con garantía, cuando se entregan activos como respaldo. Una fórmula habitual es el repo: se venden títulos con el compromiso de recomprarlos después, funcionando económicamente como financiación garantizada.
Ni todos los préstamos son de una noche ni todo el mercado monetario es un intercambio exclusivo entre bancos. Hay distintos plazos, garantías y participantes. Esa diferencia es esencial para no comparar dos tipos de interés como si midieran exactamente el mismo riesgo.
Euríbor: el nombre que sí llega al buzón español 🏠
El euríbor es una referencia del coste de obtener financiación mayorista en euros sin garantía para entidades de crédito. Su administrador es EMMI y se calcula con una metodología que prioriza operaciones y utiliza niveles adicionales cuando faltan datos suficientes. No es una votación informal entre directores de sucursal.
Se publica para distintos plazos. En España, el euríbor a doce meses es una referencia habitual en hipotecas variables. El contrato suele añadir un diferencial y establecer cuándo se revisa el tipo. Si la referencia sube, la cuota puede aumentar en la revisión; si baja, puede reducirse, según las condiciones pactadas.
Un ejemplo sencillo: euríbor del 3% más un diferencial del 1% da un tipo nominal del 4%. No es la TAE ni significa que el coste total de la operación sea solo eso. Comisiones, gastos y otras condiciones importan; el contrato tiene más páginas que la frase del anuncio.
El euríbor no lo fija directamente el BCE. Está muy influido por los tipos oficiales esperados durante el plazo, pero también por primas de liquidez y riesgo. Puede moverse antes de una decisión del banco central porque el mercado ya esté descontándola.
SOFR: dólares, una noche y garantías del Tesoro 🇺🇸
La SOFR mide el coste de obtener efectivo en dólares de un día para otro utilizando títulos del Tesoro estadounidense como garantía. La publica la Reserva Federal de Nueva York a partir de operaciones repo. No es «el euríbor de Estados Unidos» con las mismas características cambiando la bandera.
Pasó a ser la principal alternativa al LIBOR en dólares, una referencia histórica cuya reputación quedó dañada por manipulaciones y por la debilidad de su base de operaciones. Hubo otras referencias de sustitución para otras monedas; no todo el antiguo LIBOR se convirtió en SOFR.
La diferencia importa: SOFR es garantizada y a un día; el euríbor refleja financiación sin garantía a distintos plazos. Existen usos contractuales basados en acumulaciones o versiones a plazo de SOFR, pero no convierten ambas referencias en gemelas. Comparar sus niveles sin ajustar moneda, vencimiento y garantía lleva a conclusiones torcidas.
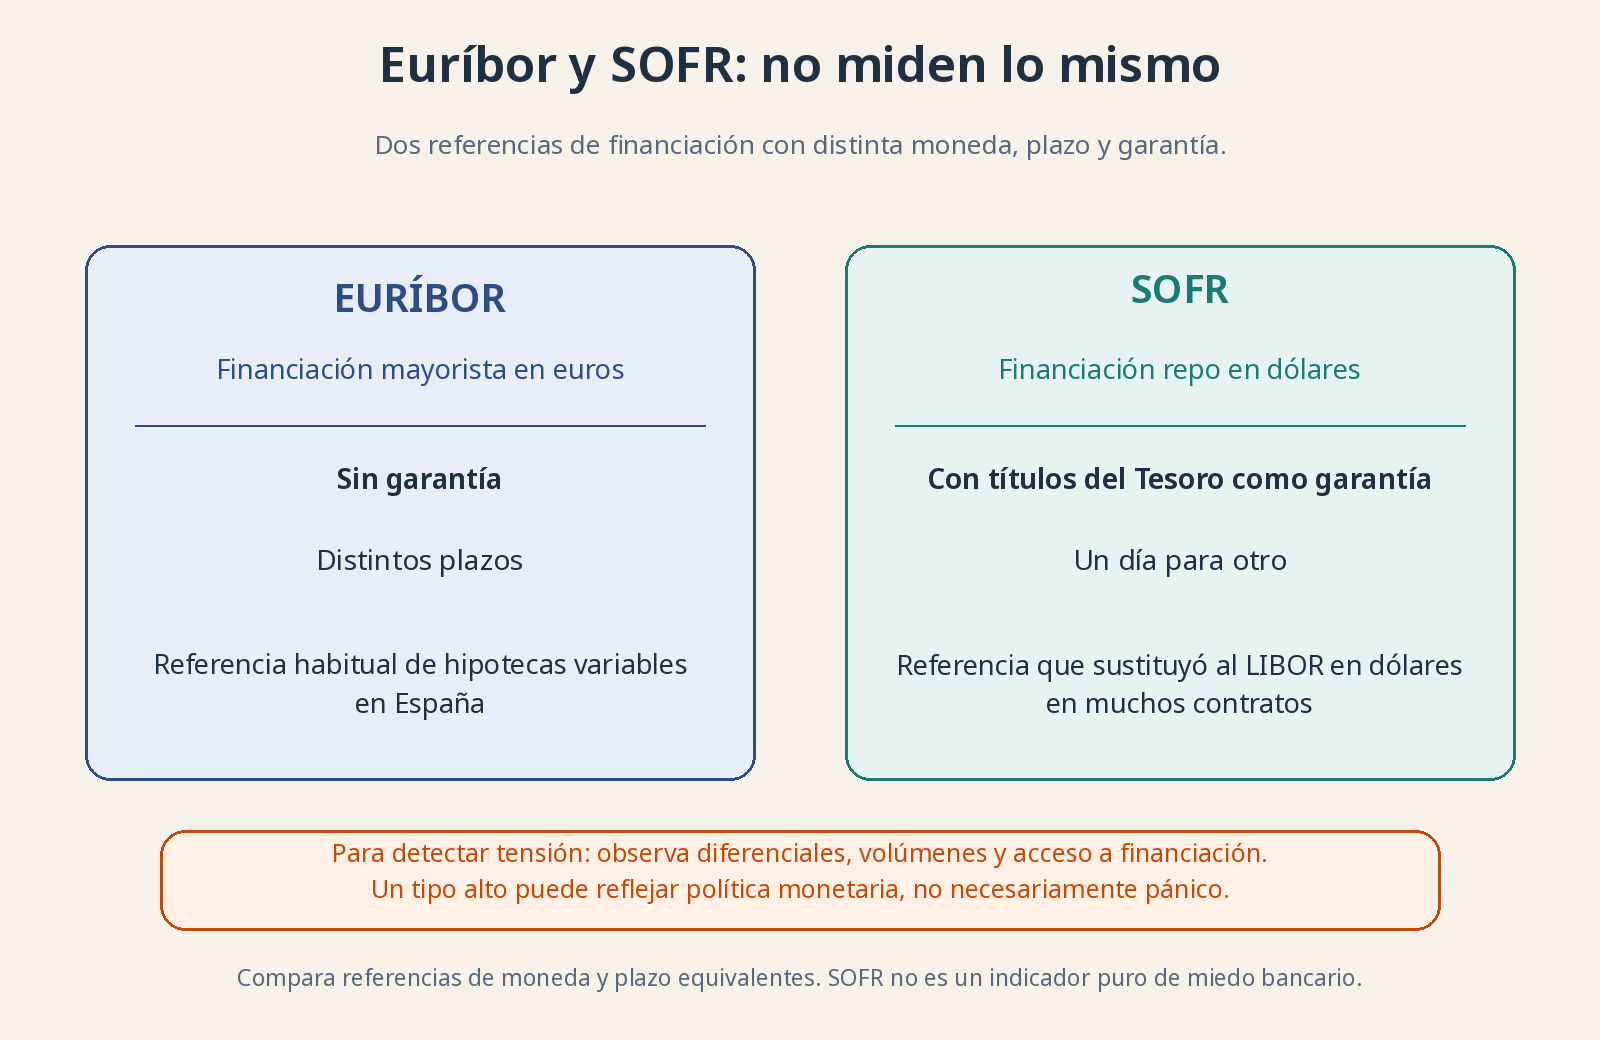
Dos referencias, dos medidas distintas. Ambas informan sobre financiación, pero el euríbor no mide exactamente el mismo riesgo ni el mismo plazo que SOFR.
El termómetro del miedo necesita una temperatura de referencia 🌡️
Si el banco B parece dudoso, A puede exigir un interés mayor o negarse a prestarle. Esa desconfianza puede ampliar los diferenciales de financiación, también llamados spreads, frente a referencias más próximas al riesgo bajo para plazos comparables. A veces el mensaje no está en un precio alto, sino en que nadie quiere hacer la operación.
Por eso no basta con decir «el euríbor está alto, hay pánico». Quizá los tipos oficiales estén altos para contener la inflación y el mercado funcione con normalidad. La señal de tensión aparece al separar esa política monetaria de las primas adicionales y al observar volúmenes, garantías y acceso a financiación.
Tampoco SOFR es un detector puro de miedo bancario: sus garantías reducen el riesgo de crédito y puede alterarse por la disponibilidad de efectivo, títulos o capacidad de intermediación. Todo termómetro tiene un lugar correcto donde colocarlo. Bajo el grifo caliente también marca mucho.
¿Por qué te interesa esto como inversor? 📈
Porque si la financiación mayorista se complica, los bancos pueden endurecer hipotecas y préstamos, y las empresas afrontar renovaciones más caras. La vivienda, la construcción y los negocios endeudados suelen notar esa transmisión. El circuito puede perder velocidad aunque el primer atasco ocurra lejos del consumidor.
Para analizar un banco, mira de dónde obtiene sus fondos, cuánto depende del mercado y cuándo vencen sus obligaciones. Para una empresa corriente, pregunta qué ocurre si refinanciar deja de ser barato. Tipos más altos tampoco significan siempre más beneficio bancario: pueden encarecer depósitos y elevar impagos.
No necesitas apostar a la siguiente revisión del euríbor. Necesitas entender que la confianza tiene precio y que la financiación fácil no es un derecho adquirido. El termómetro sirve para reconocer fragilidad; no para convertir cada décima en una orden de compra o venta.