
2.4 Mercado Interbancario (Euribor, SOFR): El termómetro del miedo
¿Qué pasa cuando los bancos dejan de fiarse unos de otros?
O por qué el termómetro de tu hipoteca también mira las tuberías del sistema...
Tú miras la cuenta para saber si llegas a fin de mes. Los bancos también gestionan lo que tienen que pagar y cobrar, solo que su «fin de mes» puede llegar varias veces al día. Transferencias, retiradas y vencimientos no se cuadran solos porque el edificio tenga columnas de mármol.
Hoy quiero hablar de las cañerías por las que los bancos se prestan dinero entre ellos y de los dos nombres que salen de ahí: el euríbor, que seguramente te suena por la hipoteca, y el SOFR, que suena a marca de ibuprofeno pero es una de las referencias más importantes del planeta. Vamos a ver qué son, de dónde han salido y por qué no conviene compararlos a lo bruto.
El mercado interbancario: bancos que se prestan entre ellos 🔄
El mercado interbancario es, literalmente, el mercado en el que los bancos se prestan dinero unos a otros, normalmente por plazos cortos: un día, una semana, unos meses. No es un edificio con gente gritando: son operaciones entre las mesas de tesorería de los bancos, por teléfono o por plataformas electrónicas. Forma parte de un mercado monetario más amplio, que es como se llama al mercado de préstamos y deuda a corto plazo (hasta un año, más o menos), donde también participan fondos, grandes empresas, aseguradoras o el propio Estado. Poco fotogénico, hasta que se atasca y sale en el telediario.
¿Para qué lo necesitan? Recuerda la página sobre reservas: los pagos entre entidades se liquidan con dinero de banco central. Al final de cada día, después de millones de transferencias, recibos y pagos con tarjeta, a un banco le puede sobrar dinero en su cuenta del banco central y a otro le puede faltar. En lugar de que el segundo tenga que vender activos a toda prisa, el primero le presta lo que le sobra, por ejemplo hasta mañana, y cobra un interés. Es como el vecino que te deja azúcar hasta el lunes, pero con contratos y por millones.
Con garantía o sin garantía: fiarse o pedir prenda 🤝
Los préstamos entre bancos pueden ser de dos tipos, y esta diferencia es la clave de toda la lección:
-
Sin garantía. El banco A presta al B solo con su promesa de devolver. Si B quiebra, A puede perder el dinero. Por eso el interés que cobra A depende mucho de cuánto se fía de B. Es como prestarle dinero a un amigo «de palabra».
-
Con garantía (o con colateral, que es la palabra técnica, del latín «lo que va al lado»). B entrega a A unos activos como prenda, normalmente bonos muy seguros. Si B no devuelve el dinero, A se queda con la prenda. Es como el empeño de toda la vida: dejas el reloj en la tienda y te dan dinero; si vuelves a pagar, recuperas el reloj.
La forma más habitual de préstamo con garantía es el repo (del inglés repurchase agreement, acuerdo de recompra; en España también se llama cesión temporal o «simultánea»). Funciona como un préstamo disfrazado de compraventa: yo te vendo hoy unos bonos y me comprometo a recomprártelos mañana a un precio un poquito más alto. En la práctica, me has prestado dinero durante una noche y mis bonos han estado de garantía. Esa pequeña diferencia entre el precio de venta y el de recompra es el interés.
Como con garantía el prestamista arriesga mucho menos, el tipo de un repo suele ser más bajo que el de un préstamo sin garantía al mismo plazo. Y ni todos los préstamos son de una noche ni todo el mercado monetario es un intercambio exclusivo entre bancos: hay distintos plazos, garantías y participantes. Esa diferencia es esencial para no comparar dos tipos de interés como si midieran exactamente el mismo riesgo.
Plazos o tenores: no cuesta lo mismo prestar un día que un año 📅
Otra palabra que verás: plazo o tenor (del inglés tenor, duración). Es simplemente cuánto tiempo dura el préstamo. Overnight (literalmente «de la noche a la mañana») es a un día: presto hoy, me devuelves mañana. Luego hay plazos de una semana, un mes, tres meses, seis meses o doce meses.
Por lo general, cuanto más largo el plazo, más cosas pueden pasar mientras tanto: que el banco central suba los tipos, que el prestatario se meta en problemas o que tú necesites tu dinero antes. Por eso el tipo a doce meses incorpora, además, lo que el mercado espera que hagan los tipos oficiales durante ese año. Comparar un tipo a un día con uno a doce meses es como comparar el precio de alquilar un coche un día con el de alquilarlo un año.
Euríbor: el nombre que sí llega al buzón español 🏠
El euríbor (Euro Interbank Offered Rate, tipo de oferta interbancario del euro) es un índice de referencia: un número que se publica cada día hábil y que resume cuánto les cuesta a los bancos de la Unión Europea y de los países de la EFTA (Noruega, Suiza, Islandia y Liechtenstein) conseguir dinero en euros sin garantía en el mercado mayorista. Mayorista significa entre grandes instituciones, no entre tú y tu oficina. No es un producto que puedas comprar: es un termómetro que otros contratos usan como referencia.
De dónde sale: se publicó por primera vez el 30 de diciembre de 1998, a días de que naciera el euro, para dar a la nueva moneda una referencia común. Lo administra el EMMI (European Money Markets Institute), una entidad con sede en Bruselas, y se publica para cinco plazos (una semana, uno, tres, seis y doce meses) poco después de las 11:00 de la mañana, hora peninsular española. Durante años se calculó con lo que los bancos de un panel declaraban; desde 2019 usa una metodología híbrida que da prioridad a operaciones reales y solo recurre a estimaciones cuando faltan datos. Esa reforma no fue casual: a principios de la década de 2010 las autoridades europeas multaron a varios bancos por manipular referencias como esta. Desde 2016, la Comisión Europea lo considera un índice «crítico» por la enorme cantidad de contratos que dependen de él.
¿Por qué está en tu hipoteca? Porque un banco que presta a 25 años a tipo variable necesita una referencia objetiva para ajustar el tipo con el tiempo, y el euríbor refleja lo que le cuesta a la banca financiarse. En España, el euríbor a doce meses es la referencia más habitual de las hipotecas variables; para los préstamos se suele usar la media mensual que publica el Banco de España. El contrato añade un diferencial (el margen fijo que suma el banco, por ejemplo «euríbor + 1%») y establece cada cuánto se revisa el tipo, normalmente cada seis o doce meses. Si la referencia sube, la cuota puede aumentar en la revisión; si baja, puede reducirse, según las condiciones pactadas.
Un ejemplo sencillo: euríbor del 3% más un diferencial del 1% da un tipo nominal del 4%. No es la TAE (tasa anual equivalente, el indicador que incluye comisiones y la frecuencia de pago para comparar préstamos) ni significa que el coste total de la operación sea solo eso. Comisiones, seguros vinculados y otras condiciones importan; el contrato tiene más páginas que la frase del anuncio.
Y un aviso: el euríbor no lo fija directamente el BCE. Está muy influido por los tipos oficiales que el mercado espera durante el plazo, pero también por primas de liquidez y de riesgo. Por eso puede subir o bajar antes de una decisión del banco central: el mercado ya la está descontando, es decir, incorporando al precio por adelantado.
LIBOR: el abuelo que acabó en los tribunales ⚖️
Para entender el SOFR, primero hay que conocer a quién vino a sustituir. El LIBOR (London Interbank Offered Rate) fue durante décadas la referencia más importante del mundo. Nació en Londres en los años ochenta y se calculaba para varias monedas (dólar, libra, yen…) y varios plazos. Billones en préstamos, hipotecas y derivados de medio mundo dependían de él.
Su problema estaba en la receta: no se calculaba con operaciones reales, sino con lo que un grupo de grandes bancos decía que le costaría pedir prestado. Era una encuesta, no un recuento. Tras la crisis de 2008 se destapó que algunos bancos habían manipulado sus respuestas, unas veces para parecer más sanos de lo que estaban y otras para favorecer sus propias apuestas. Hubo multas millonarias a varios bancos y largos procesos judiciales contra algunos de sus operadores. Además, después de 2008 los bancos se prestaban cada vez menos sin garantía a plazo, así que la encuesta tenía cada vez menos operaciones reales detrás.
En 2017, el regulador británico anunció que no garantizaría la supervivencia del LIBOR más allá de 2021, y cada moneda buscó su sustituto. En dólares, las autoridades ya habían reunido en 2014 a un comité de bancos y expertos (el ARRC) para buscar una alternativa, y ese comité eligió el SOFR en junio de 2017. El LIBOR en dólares fue desapareciendo de los contratos nuevos y sus últimos paneles dejaron de publicarse el 30 de junio de 2023.
SOFR: dólares, una noche y garantías del Tesoro 🇺🇸
El SOFR (Secured Overnight Financing Rate, tipo de financiación a un día con garantía) no es un producto que se compre: ni una letra, ni un bono, ni una acción. Es un índice de referencia, un termómetro. Mide cuánto cuesta pedir dólares prestados de un día para otro dejando como garantía bonos del Tesoro de Estados Unidos (los famosos Treasuries, la deuda que emite el Gobierno estadounidense y que se considera de las más seguras del mundo). Cada palabra de su nombre cuenta algo: «secured» porque hay garantía; «overnight» porque es a un día; «financing rate» porque es el precio de financiarse.
De dónde sale: del mercado de repos en dólares que acabamos de ver. Cada día, bancos, fondos del mercado monetario y otros grandes operadores se prestan dólares a una noche entregando Treasuries como prenda. Es un mercado gigantesco. La Reserva Federal de Nueva York, en colaboración con una oficina del Tesoro estadounidense, recoge los datos de un volumen enorme de esas operaciones reales y calcula la mediana ponderada por volumen: el tipo que queda en el centro cuando ordenas todas las operaciones, dando más peso a las más grandes. La publica cada día hábil hacia las 8:00 de la mañana de Nueva York (las 14:00 en la España peninsular, salvo en las semanas del año en que los cambios de hora de Europa y Estados Unidos no coinciden) con los datos del día anterior. Empezó a publicarse el 3 de abril de 2018.
¿Por qué se eligió? Precisamente por lo que le faltaba al LIBOR: se basa en transacciones reales, no en lo que alguien dice; hay tantas cada día que es muy difícil de manipular; y su garantía es de la máxima calidad, así que casi no mide el riesgo de que un banco concreto quiebre. Hoy es la referencia dominante en dólares para préstamos, derivados y otros contratos que antes miraban al LIBOR. Como muchos préstamos necesitan saber el tipo por adelantado para varios meses, también existen medias de SOFR y versiones a plazo calculadas a partir del mercado de derivados, pero el corazón sigue siendo el tipo a un día.
Un matiz importante: hubo otras referencias de sustitución para otras monedas (la libra, por ejemplo, adoptó otra). No todo el antiguo LIBOR se convirtió en SOFR. Y en el euro, el BCE publica desde 2019 el €STR, un tipo a un día sin garantía que es la referencia «a una noche» del euro; el euríbor, reformado, sigue vivo a su lado.
SOFR no es «el euríbor americano» 🚫
Es la comparación más tentadora y la más engañosa. Ponlos uno al lado del otro:
-
Moneda: el euríbor es financiación en euros; el SOFR, en dólares. Cada uno sigue la política de su banco central (el BCE y la Fed), que pueden ir en direcciones distintas.
-
Garantía: el euríbor mide préstamos sin garantía, así que incluye una prima por el riesgo de que el banco prestatario falle. El SOFR mide préstamos con garantía del Tesoro estadounidense, así que esa prima es mínima.
-
Plazo: el euríbor se publica a varios plazos, hasta doce meses, y por eso incorpora expectativas sobre los tipos futuros. El SOFR, en origen, es a una noche.
-
Cómo se calcula: el euríbor combina operaciones con estimaciones cuando faltan datos; el SOFR se basa en un volumen enorme de operaciones reales de repo.
Por eso comparar sus niveles sin ajustar moneda, plazo y garantía lleva a conclusiones torcidas. Si un día el SOFR está en el 4% y el euríbor a doce meses en el 2%, eso no significa que los bancos estadounidenses estén el doble de asustados: puede reflejar, sobre todo, que la Fed y el BCE tienen sus tipos oficiales en niveles distintos.
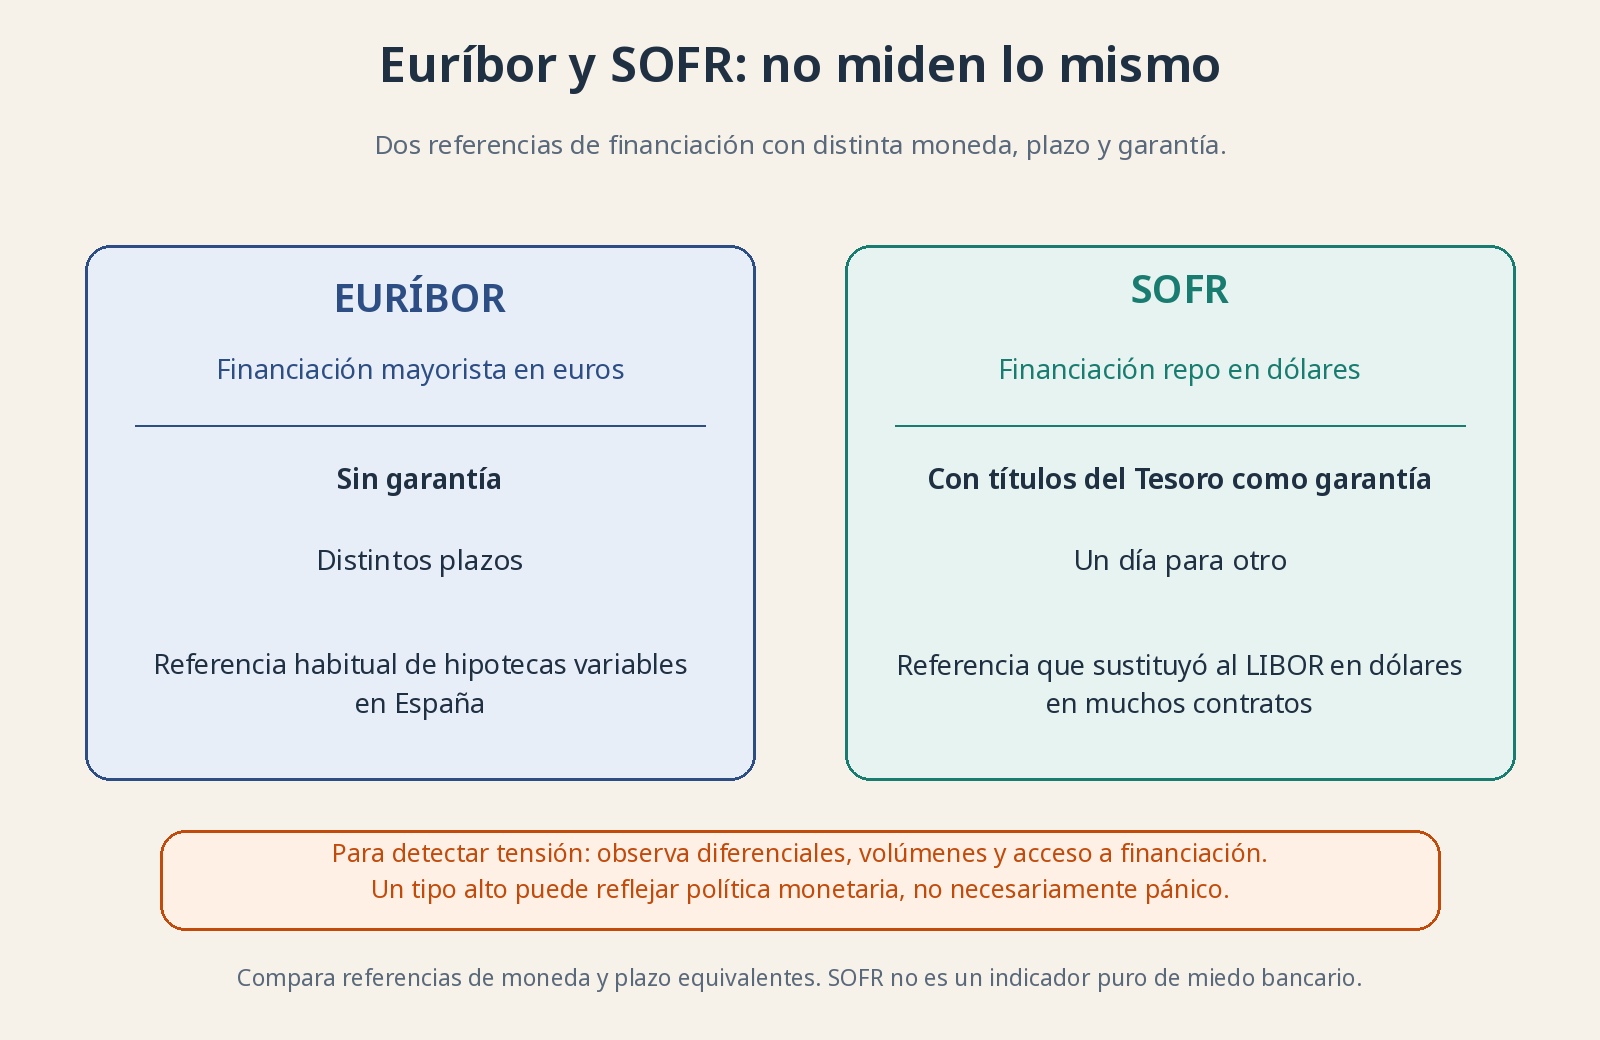
Dos referencias, dos medidas distintas. Ambas informan sobre financiación, pero el euríbor (euros, sin garantía, varios plazos) no mide el mismo riesgo ni el mismo plazo que el SOFR (dólares, con garantía del Tesoro, a un día).
El termómetro del miedo necesita una temperatura de referencia 🌡️
Si el banco B parece dudoso, A puede exigir un interés mayor o directamente negarse a prestarle. Esa desconfianza amplía los diferenciales de financiación o spreads: la distancia entre lo que paga un banco por pedir prestado sin garantía y lo que se paga por un préstamo casi sin riesgo al mismo plazo. Un spread estrecho dice «todos nos fiamos»; uno que se ensancha de golpe dice «aquí pasa algo». En la crisis de 2008 esa distancia se disparó y llegó a los titulares. A veces el mensaje ni siquiera está en un precio alto, sino en que nadie quiere hacer la operación a ningún precio.
Por eso no basta con decir «el euríbor está alto, hay pánico». Quizá los tipos oficiales estén altos para contener la inflación y el mercado funcione con total normalidad. La señal de tensión aparece al separar esa parte (la política monetaria) de las primas adicionales, y al observar volúmenes, garantías y acceso a financiación.
Tampoco el SOFR es un detector puro de miedo bancario: como hay garantía del Tesoro, apenas mide el riesgo de que un banco quiebre. Puede moverse por otras cosas, como que falte efectivo en el sistema un día concreto, que sobren o falten bonos para usar como garantía, o que los grandes intermediarios no tengan capacidad para mover tanto dinero (en septiembre de 2019, por ejemplo, los tipos de repo dieron un salto brusco por un atasco de este tipo, sin que hubiera una crisis de confianza). Todo termómetro tiene un lugar correcto donde colocarlo. Bajo el grifo caliente también marca mucho.
¿Por qué te interesa esto como inversor? 📈
Porque si la financiación entre bancos se complica, los bancos pueden endurecer hipotecas y préstamos, y las empresas afrontar renovaciones de deuda más caras. La vivienda, la construcción y los negocios muy endeudados suelen notar esa transmisión. El circuito de la 1.2 puede perder velocidad aunque el primer atasco ocurra lejos del consumidor. Y si tienes una hipoteca variable, ya sabes de dónde sale el número que cambia tu cuota.
Para analizar un banco, mira de dónde obtiene sus fondos (¿depósitos estables de muchos clientes o financiación mayorista que puede desaparecer en días?), cuánto depende del mercado y cuándo vencen sus deudas. Para una empresa corriente, pregunta qué ocurre si refinanciar deja de ser barato. Tipos más altos tampoco significan siempre más beneficio bancario: pueden encarecer depósitos y elevar impagos.
No necesitas apostar a la siguiente revisión del euríbor. Necesitas entender que la confianza tiene precio y que la financiación fácil no es un derecho adquirido. El termómetro sirve para reconocer fragilidad; no para convertir cada décima en una orden de compra o venta.