
2.5 Anatomía de una crisis bancaria
¿Cómo puede caer un banco que ayer parecía perfectamente normal?
O por qué una cola para sacar dinero corre más deprisa que una hipoteca a treinta años...
Seamos honestos: un banco parece sólido hasta que demasiada gente pregunta a la vez si lo es. El logotipo no cambia ni desaparecen los préstamos. Lo que puede desaparecer en horas es la confianza que sostiene el conjunto.
Tras dinero, crédito, reservas y financiación, toca juntar las piezas cuando algo falla. Una crisis bancaria no es simplemente que una acción baje mucho: es una amenaza a la capacidad de las entidades para atender pagos, absorber pérdidas y mantener el crédito.
Liquidez y solvencia: no tener efectivo hoy no es deber más de lo que tienes 🧱
La liquidez es poder pagar cuando toca. Un banco puede tener préstamos razonablemente buenos que se cobrarán durante años y, aun así, no disponer hoy de reservas suficientes para atender una salida masiva de depósitos. Los activos no vencen porque los clientes tengan prisa.
La solvencia plantea otra pregunta: ¿el valor de los activos basta para cubrir las deudas? Si las pérdidas consumen el capital, conseguir un préstamo temporal no repara el agujero patrimonial. Es como pagar una factura con otra tarjeta: ganas tiempo, pero no has recuperado lo perdido.
Ambos problemas pueden alimentarse. Una entidad sin liquidez vende activos deprisa, acepta descuentos y reconoce pérdidas que erosionan su capital. Y una entidad cuya solvencia genera dudas encuentra menos prestamistas y pierde depósitos. La diferencia conceptual importa; en la tormenta pueden mezclarse.
El apalancamiento: un colchón pequeño sostiene un balance grande ⚖️
Los bancos operan con apalancamiento: financian gran parte de sus activos con depósitos y otras deudas, no solo con dinero de sus propietarios. Esa estructura permite intermediar y transformar plazos, pero hace que pérdidas relativamente pequeñas sobre los activos puedan golpear mucho al capital.
Un ejemplo inventado: activos por 100, deudas por 92 y capital por 8. Si los activos pierden 5 de valor, el capital baja a 3; si pierden 8, se agota. Es contabilidad simplificada, no un coeficiente regulatorio real ni una descripción de todos los bancos.
Además importa la transformación de plazos: obligaciones que pueden salir pronto financian activos que tardan en cobrarse. Una hipoteca de buena calidad no se convierte sin coste en efectivo inmediato. Que el negocio bancario utilice deuda no significa que tú debas copiarlo para comprar acciones. No cuentas con su infraestructura ni sus redes de seguridad.
La anatomía del atasco: del rumor a las ventas forzadas 🔥
El detonante puede ser una pérdida, préstamos de mala calidad, un cambio de tipos mal cubierto o dudas sobre la información publicada. A partir de ahí, la psicología y la mecánica del balance pueden formar un bucle bastante desagradable.
-
Pérdida de confianza. Los clientes temen no recuperar su dinero y los financiadores empiezan a exigir más garantías.
-
Retiradas y cierre de financiación. Muchos depositantes salen a la vez: es una retirada masiva o bank run. Con el móvil no hace falta una cola en la calle.
-
Ventas forzadas. Para conseguir efectivo se venden activos con descuentos. Las pérdidas pueden aumentar y confirmar los temores iniciales.
-
Contagio. Otras entidades comparten exposiciones, acreedores o una etiqueta parecida. Se duda de ellas, se restringen préstamos y el problema alcanza a la economía real.
No toda retirada termina en quiebra. Importan el balance, los clientes, las garantías y la respuesta de las autoridades. Es un mecanismo, no un destino inevitable.
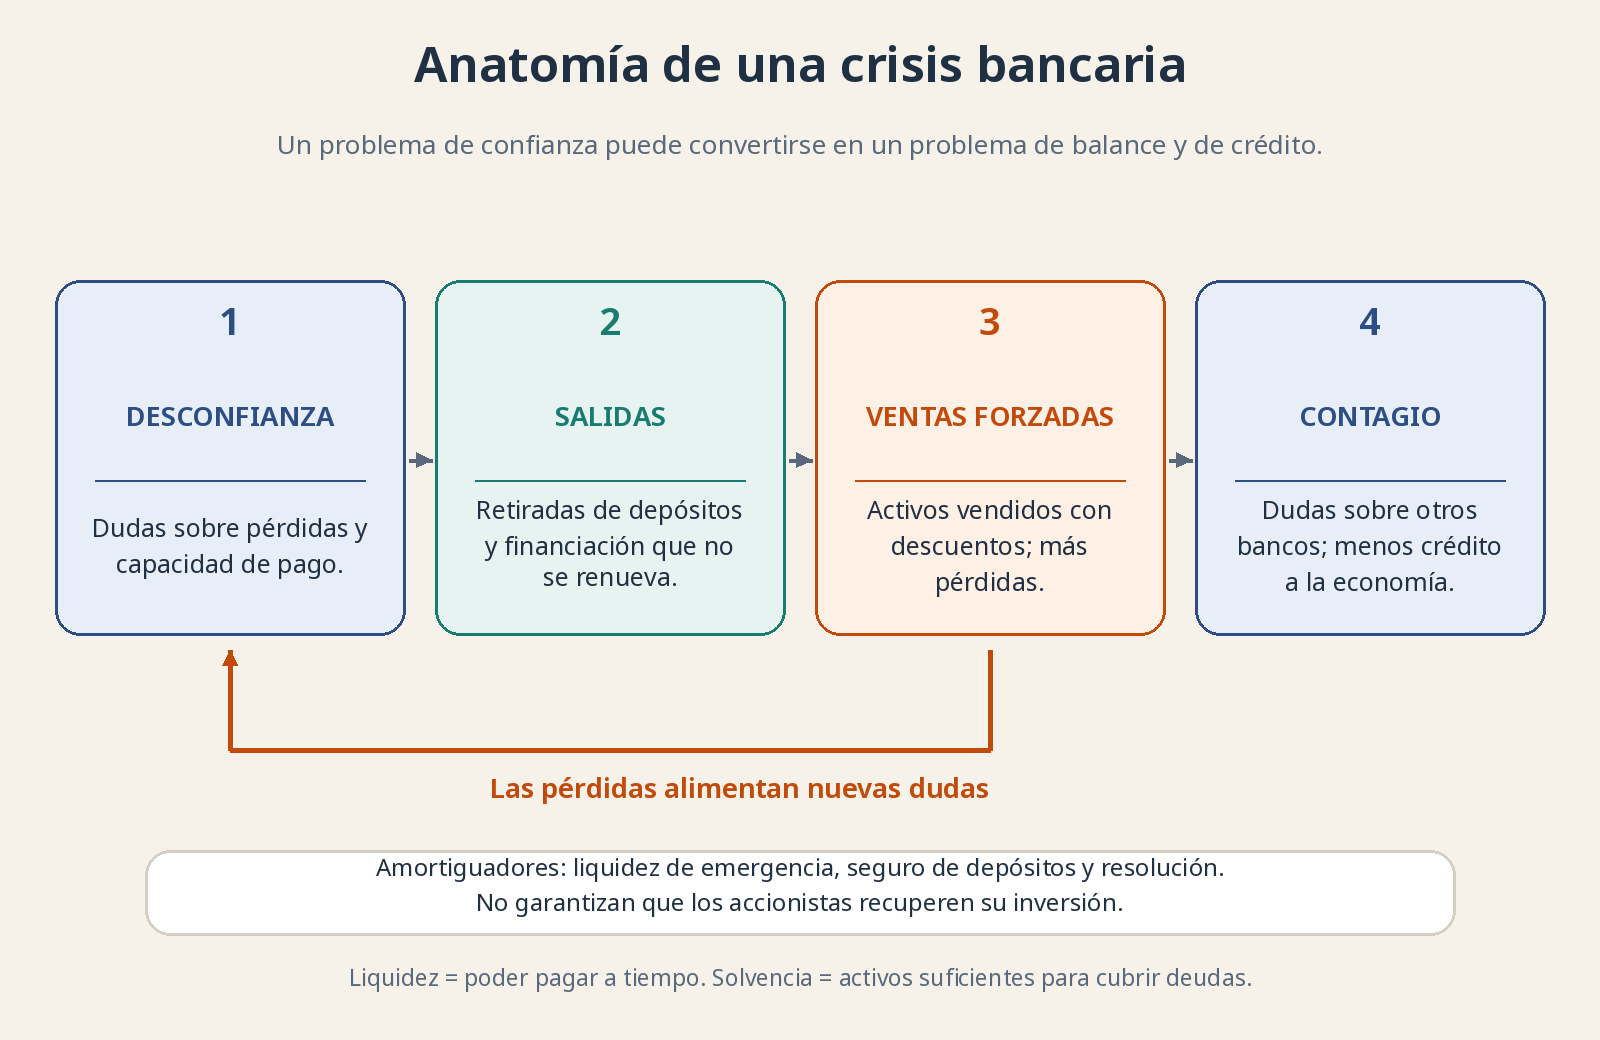
La crisis puede avanzar por estas etapas y retroalimentarse: las pérdidas de las ventas forzadas generan más desconfianza. Las redes de seguridad buscan cortar ese círculo, no borrar cualquier pérdida.
Casos reales y amortiguadores: parecidos, no idénticos 🛟
En 2008 se combinaron problemas de crédito, productos difíciles de valorar y dependencia de financiación frágil. En España, varias cajas quedaron especialmente expuestas al ciclo inmobiliario y a deficiencias de gestión. No hace falta repetir aquí toda aquella crisis para reconocer el patrón: activos dudosos y confianza menguante son una pareja peligrosa.
En SVB, en 2023, pesaron pérdidas de valor en bonos por las subidas de tipos, una gestión insuficiente del riesgo y depósitos muy concentrados, muchos sin cobertura del seguro. La rapidez de las retiradas convirtió esa combinación en una crisis aguda. No fue una copia exacta de las hipotecas problemáticas de 2008.
El seguro de depósitos protege a los depositantes elegibles hasta los límites y condiciones del sistema correspondiente. No garantiza las acciones del banco ni todos los productos que venda. El prestamista de última instancia puede aportar liquidez bajo condiciones; resolver insolvencias exige otras medidas, como recapitalización o resolución, con posibles pérdidas para accionistas y acreedores.
Estas defensas reducen el riesgo de pánico, pero pueden generar riesgo moral si alguien cree que le rescatarán siempre. Proteger pagos y depósitos no debería interpretarse como premiar cualquier imprudencia. La seguridad del sistema y la inversión en un banco son cosas distintas.
¿Por qué te interesa esto como inversor? 📈
Porque cuando la banca reduce crédito, el flujo circular se agarrota: se aplazan compras, inversiones y contrataciones. Incluso empresas sanas pueden sufrir un entorno peor. Busca calidad, financiación resistente y capacidad para atravesar el bache; una cotización desplomada no demuestra que algo esté barato.
Y cuida tu propio balance. Colchón de emergencia, diversificación y nada de apalancamiento personal para «aprovechar la oportunidad histórica». No intentes clavar el mínimo: puede haber nuevas pérdidas y ampliaciones de capital antes de la recuperación. El horizonte largo y las aportaciones periódicas sirven si la estrategia encaja contigo, no para rescatar cualquier mala compra.
La ventaja no es ser el más valiente del telediario. Es poder seguir con un plan razonable cuando otros necesitan vender. La paciencia funciona mucho mejor cuando no debes el dinero con el que intentas tenerla.