
Definición y función de la Reserva Bancaria
¿Qué guarda un banco cuando dice que tiene reservas?
O por qué no hablamos del sobre de «por si se rompe la lavadora»...
Si oyes que un banco tiene muchas reservas, quizá imagines una habitación llena de billetes y un director durmiendo tranquilo. El dibujo no es del todo absurdo, pero mezcla cosas distintas. En banca, reservas no significa cualquier ahorro guardado.
En la 2.2 vimos que un préstamo puede crear un depósito, pero que los pagos entre entidades necesitan otra pieza. Esa pieza son las reservas bancarias: principalmente, los saldos que los bancos mantienen en el banco central. En algunas definiciones también se incluye el efectivo de sus cajas; las reglas concretas dependen del sistema.
El dinero que utilizan los bancos para pagarse entre ellos 🔄
Tú puedes pagar un café con tu depósito. Pero si el bar trabaja con otro banco, hay que saldar lo que tu entidad debe a la suya. Las reservas permiten hacer esa liquidación en dinero de banco central, sin que el banco receptor tenga que aceptar una simple promesa del emisor.
Imagina una transferencia de 500€ del banco A al banco B. En un esquema sencillo, baja tu depósito en A y sube el del destinatario en B. Para liquidar, A transfiere reservas a B. Los sistemas reales pueden compensar operaciones y usar distintos mecanismos, pero la idea es esa: los bancos también necesitan un medio de pago común.
Las reservas cambian de manos; no desaparecen del conjunto por esa transferencia. Un banco puede conseguirlas de otro, vender activos u obtener financiación del banco central si cumple las condiciones. La cantidad agregada depende de las operaciones del banco central y de otros factores, no de que todos decidan «prestar sus reservas» a las familias.
Obligatorias y excedentarias: el mínimo y lo que lo supera 🧱
Las reservas obligatorias son las que una entidad debe mantener conforme a las normas aplicables. El coeficiente de reservas relaciona esa exigencia con determinadas deudas del banco, generalmente depósitos y otras partidas definidas. No tiene por qué aplicarse a todo el balance ni ser igual en todos los países.
Las reservas excedentarias son las que superan ese mínimo, según la definición utilizada. En un sistema con abundante liquidez, ese exceso puede ser grande. Eso no significa que el banco haya apartado dinero para prestárselo directamente a cualquiera que pase por la oficina.
En el Eurosistema, las reservas mínimas se mantienen en cuentas de los bancos centrales nacionales y se cumplen en promedio durante un periodo de mantenimiento. No es una foto idéntica cada tarde: la posibilidad de compensar días ayuda a gestionar los pagos y a suavizar tensiones de muy corto plazo.
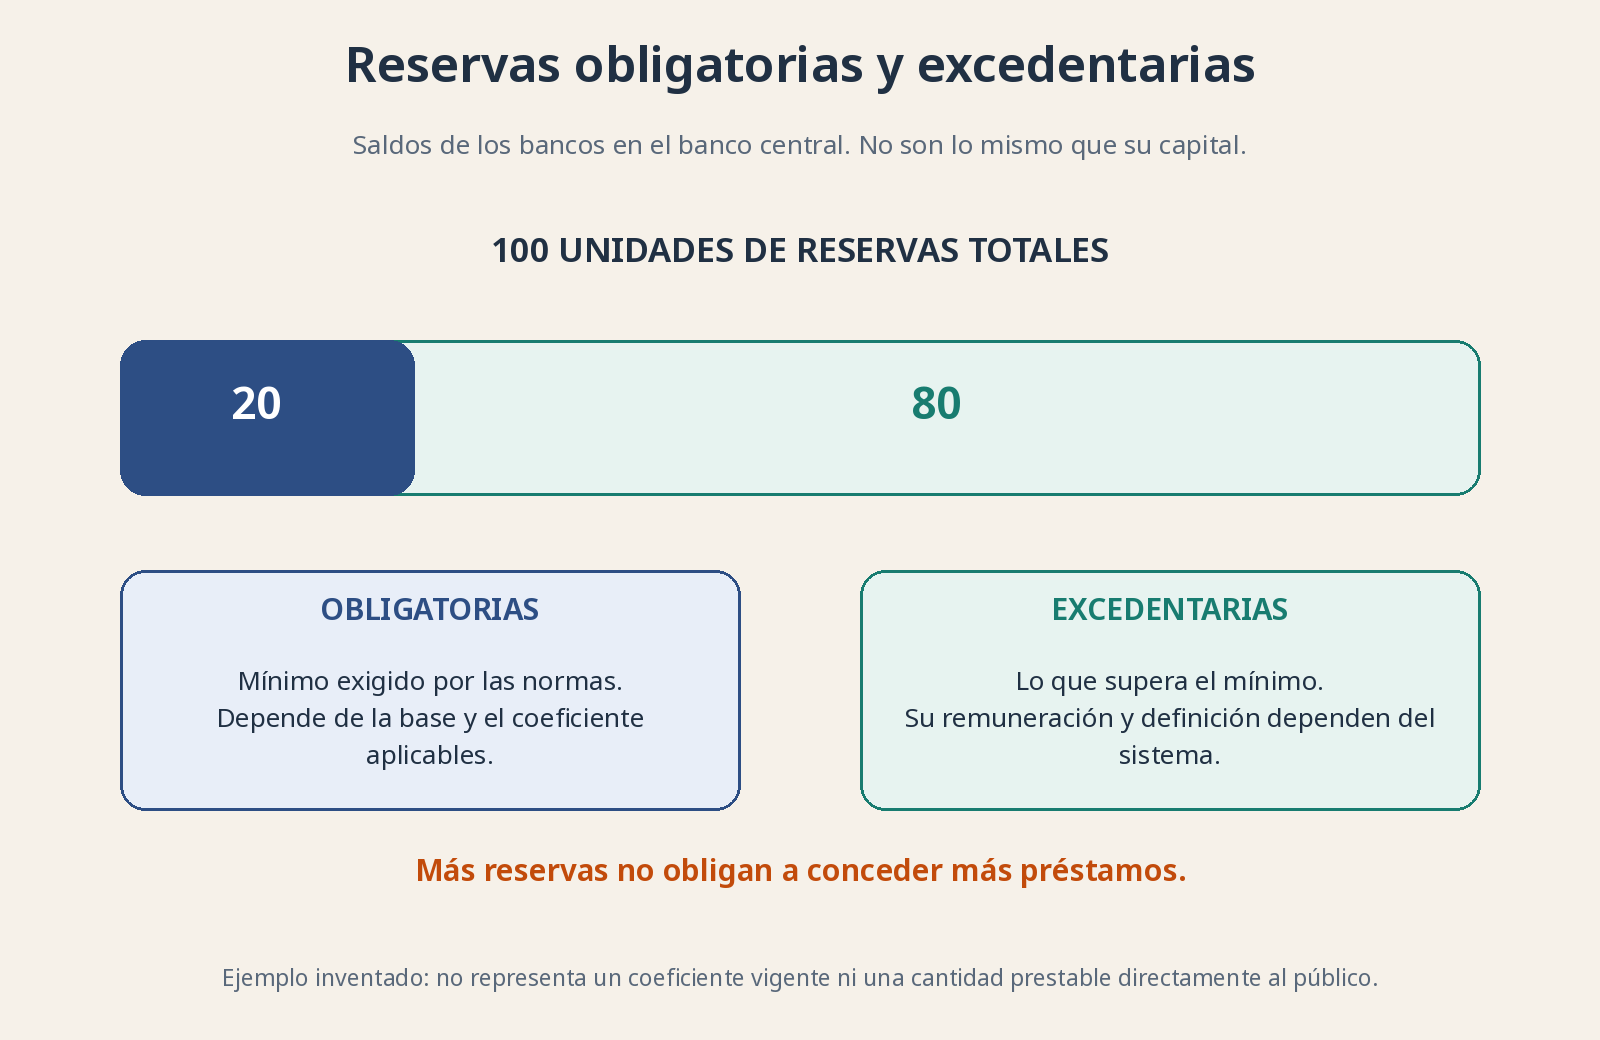
Ejemplo inventado: 100 unidades de reservas, de las que 20 son exigidas y 80 excedentarias. No representa un coeficiente vigente ni significa que puedan prestarse esas 80 unidades al público.
Liquidez, capital y provisiones: tres cajones distintos 🗂️
Aquí se atascan muchas explicaciones. Un banco puede disponer de reservas y, aun así, tener problemas patrimoniales. O tener activos valiosos a largo plazo y encontrarse sin medios de pago hoy. Son preguntas diferentes, aunque en una crisis acaben abrazadas.
-
Liquidez: capacidad para atender pagos cuando vencen. Las reservas ayudan directamente, y también pueden hacerlo otros activos fáciles de vender o utilizar como garantía.
-
Capital: financiación de los propietarios y otras partidas admisibles que absorben pérdidas. No es una pila de reservas inmóvil; es un colchón patrimonial dentro del balance.
-
Provisiones: reconocimiento contable de pérdidas esperadas, por ejemplo en préstamos dudosos. No son necesariamente efectivo encerrado en una cuenta aparte.
Pedir más capital no es lo mismo que pedir más reservas. Las reglas de liquidez tampoco se reducen al coeficiente obligatorio: existen exigencias sobre activos líquidos y estabilidad de la financiación. Si todo se resume en «que guarden un porcentaje», falta media película.
¿Subir el coeficiente cierra el grifo? 🚰
Un requisito mayor puede aumentar la necesidad de reservas y el coste de sostener ciertos pasivos. Un requisito menor puede aliviar esa presión. Pero el resultado depende del contexto: si ya sobran reservas, cambiar el mínimo puede afectar poco a la decisión de prestar.
Hoy también importan mucho la remuneración de reservas y facilidades de depósito, los tipos a los que se ofrece financiación y las garantías exigidas. Al cambiar qué gana o paga un banco por mantener liquidez, el banco central influye en los tipos de mercado y en las condiciones del crédito. No todas las categorías de saldos se remuneran igual.
La decisión de conceder un préstamo sigue necesitando capital, financiación, rentabilidad y un deudor con capacidad de pago. Un banco lleno de reservas puede rechazar una operación mala. Y bajar un mínimo no arregla un balance insolvente ni fabrica clientes solventes de la nada.
¿Por qué te interesa esto como inversor? 📈
Porque si obtener liquidez se vuelve difícil o caro, los bancos pueden endurecer el crédito, vender activos o reducir riesgos. Las empresas refinancian peor y el consumo a crédito se resiente. La presión puede alcanzar bonos, bolsa y vivienda, aunque no todos reaccionan igual ni al mismo tiempo.
Eso no convierte una cifra de reservas en una señal infalible de compra o venta. Mira su distribución, el acceso de las entidades a financiación y las condiciones del mercado. Puede sobrar liquidez en el conjunto y faltar en el banco que la necesita: que llueva en Galicia no riega automáticamente tu maceta en Murcia.
En tu cartera, distingue también liquidez de riqueza. Un activo valioso no paga una urgencia si necesitas venderlo deprisa y mal. Mantener tu propio colchón y evitar el apalancamiento personal no es perder el tiempo: es comprar la libertad de no malvender cuando las tuberías del sistema empiezan a toser.