
1.1 Introducción a la Economía, Escasez y Coste de Oportunidad
¿Qué es la economía y por qué te afecta?
O por qué no puedes tenerlo todo...
Mucha gente piensa que la economía son señores con corbata hablando de gráficos incomprensibles en la televisión 📉 o fórmulas matemáticas diseñadas para provocar dolor de cabeza. Error. La economía es algo mucho más mundano: es la ciencia de gestionar la escasez. Y te afecta desde que te levantas hasta que te acuestas, tengas diez euros en el bolsillo o un millón en el bróker.
El problema de fondo: El mundo es limitado, tus ganas de gastar no 🛑
El pilar sobre el que se sostiene todo el sistema es una verdad incómoda: la escasez.
Los recursos del planeta (el tiempo, el dinero, el petróleo, la mano de obra) son finitos ⏳. Sin embargo, los deseos humanos son infinitos. Queremos el último modelo de coche, viajar tres veces al año, jubilarnos jóvenes y que la cesta de la compra sea barata, todo a la vez.
Como no hay recursos suficientes para satisfacer los caprichos de todo el mundo, hay que elegir. La economía no es el estudio del dinero en sí; es el estudio de cómo las personas, las empresas y los gobiernos toman decisiones cuando no pueden tenerlo todo.
El Coste de Oportunidad: Elegir es renunciar 🍕 VS 🍔
Este es el concepto más importante que vas a aprender hoy. Grábatelo a fuego porque rige tu vida entera.
Cada vez que tomas una decisión económica, estás renunciando automáticamente a la mejor alternativa que has descartado. Esa alternativa sacrificada es tu coste de oportunidad.
-
Imagina que el viernes tienes 60 € y dos planes posibles de verdad para esa misma noche: una cena con amigos 🍷 o la entrada para un concierto que llevas meses esperando. Si eliges la cena, tu coste de oportunidad no son «60 € en abstracto»: es el concierto que te pierdes. Esa era la alternativa que de verdad tenías encima de la mesa.
-
Con el dinero que no gastas pasa lo mismo. Supón que tienes 1.000 € ahorrados como colchón para imprevistos 🏦 y tres caminos: dejarlos en la cuenta corriente al 0%, pasarlos a una cuenta remunerada (una cuenta que te paga intereses por el saldo; aquí, por ejemplo, un 2% al año) o invertirlos en bolsa. Para un colchón, que tiene que estar seguro y disponible, las dos opciones comparables son las dos cuentas. Si lo dejas al 0%, tu coste de oportunidad son los 20 € de intereses que dejas de cobrar en un año. No es lo que «podría haber dado» la bolsa: la bolsa también puede hacerte perder dinero justo cuando lo necesitas, así que asume otro riesgo y no juega el mismo papel.
¿Y la inflación? Es otra cosa, aunque se mezclen a menudo. La inflación es la subida general de los precios: si suben un 3% en un año, con esos 1.000 € podrás comprar menos cosas que hoy. Esa pérdida de poder adquisitivo (lo que puedes comprar con tu dinero) la sufres en la cuenta al 0%, pero también, en parte, en la cuenta al 2%. Por eso no son lo mismo: la inflación te dice cuánto se encoge tu dinero, elijas lo que elijas; el coste de oportunidad, cuánto dejas de ganar frente a la mejor alternativa que descartaste.
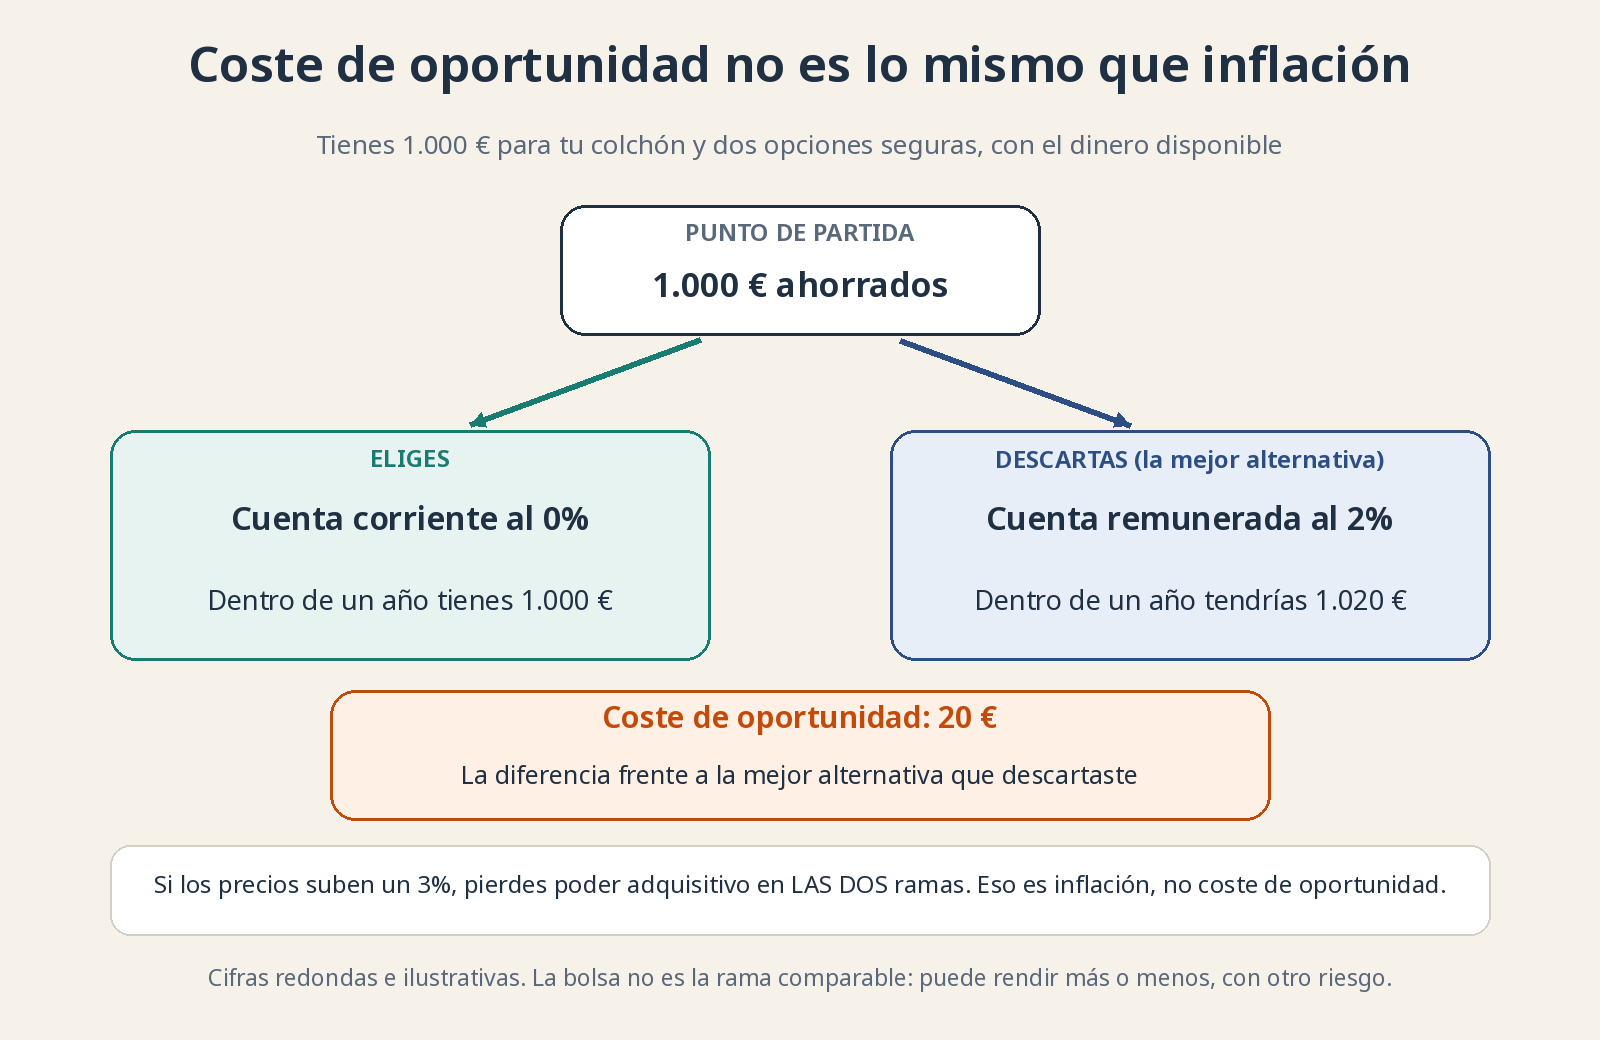
El coste de oportunidad se mide frente a la mejor alternativa que descartas. La inflación, en cambio, afecta a las dos ramas a la vez.
En los mercados financieros, esto es el pan de cada día. Si metes 5.000€ en empresas tecnológicas, tu coste de oportunidad es la rentabilidad que te habrían dado las empresas de energía o los bonos del Estado. No puedes estar en dos sitios a la vez.
¿Por qué te interesa esto como inversor? 📈
Los gobiernos y los bancos centrales juegan constantemente con las reglas del juego. Modifican los impuestos, suben los tipos de interés o imprimen billetes como si no hubiera un mañana, alterando de golpe el valor de las cosas.
Si no entiendes cómo esas decisiones afectan a la escasez general y al coste de oportunidad de la gente de a pie, estás invirtiendo a ciegas. Cuando las reglas macroeconómicas cambian, el consumidor cambia su comportamiento, las empresas ganan menos (o más) y la bolsa reacciona.
Dominar esta base te da la ventaja de anticipar el impacto en tus inversiones antes de que el ciudadano medio se entere por el telediario cuando ya es demasiado tarde.