
1.4 Escuelas Económicas: Keynesianos, Austriacos...
¿Por qué dos economistas ven la misma crisis y recetan lo contrario?
O por qué uno quiere pisar el acelerador y el otro pregunta quién ha quitado los frenos...
Seamos honestos: si buscas una economía donde todos los expertos estén de acuerdo, has entrado en la asignatura equivocada. Ante una recesión (cuando la producción del país cae durante un tiempo y se destruye empleo; en la prensa se suele hablar de recesión tras dos trimestres seguidos de caída del PIB, aunque es más una costumbre que una ley), uno pide más gasto público. Otro, menos intervención. Un tercero señala al banco central. Mismo atasco, tres diagnósticos y una tertulia que acaba regular.
Una escuela económica es una forma de interpretar cómo decidimos, cómo funcionan los mercados y qué conviene hacer cuando algo falla. Suele nacer alrededor de un autor o de un libro que cambió la manera de mirar, y luego la continúan generaciones de economistas que la discuten, la corrigen y la amplían. En la 1.3 vimos el tablero; ahora miramos las gafas con las que cada cual lo observa. No confundas una escuela con un partido: dentro de cada familia hay diferencias, evolución y bastante discusión, y muchos economistas actuales mezclan herramientas de varias.
Un par de palabras antes de empezar 🧰
Tres conceptos van a salir una y otra vez, así que conviene aterrizarlos ya:
-
Ciclo económico. La economía no crece en línea recta: alterna épocas de expansión (más ventas, más empleo, más crédito) con frenazos o caídas, y luego recuperaciones. Como las estaciones, pero sin calendario fijo: nadie sabe cuánto durará cada fase. Las escuelas discuten, sobre todo, por qué llegan los inviernos.
-
Intervención. Cuando el Estado o el banco central actúan para cambiar lo que el mercado haría por sí solo: gastar más, bajar impuestos, mover los tipos de interés, rescatar un sector. La pregunta no es «intervención sí o no», sino cuánta, cuándo y con qué efectos secundarios.
-
Política fiscal y política monetaria. La fiscal la decide el Gobierno con el Parlamento: cuánto se recauda en impuestos y cuánto se gasta. La monetaria la decide el banco central (el BCE en la zona euro): sobre todo, el precio del dinero, es decir, los tipos de interés. Son dos palancas distintas en manos distintas.
Las grietas del debate: mercado, dinero y ciclos 🧭
Las discrepancias importantes no van de quién maneja más fórmulas. Van de qué problemas consideran centrales y cuánto confían en que las personas, las empresas y las instituciones los resuelvan.
-
Mercado e intervención. ¿Los precios corrigen los errores con suficiente rapidez o hace falta ayuda cuando la economía se queda parada?
-
Dinero e inflación. ¿Cuánto pesa la expansión monetaria (que haya cada vez más dinero en circulación), qué ocurre con la producción y cómo cambian las expectativas, es decir, lo que la gente cree que va a pasar y que, por eso mismo, cambia lo que hace hoy?
-
Ciclos económicos. ¿Las crisis nacen del desplome del gasto, del crédito mal orientado, de conflictos sobre el reparto o de una mezcla?
No son casillas independientes. Si crees que el problema es falta de gasto, tu receta será distinta a la de quien cree que sobran inversiones ruinosas alimentadas por crédito barato. Conviene conocer ambas antes de aplaudir el remedio.
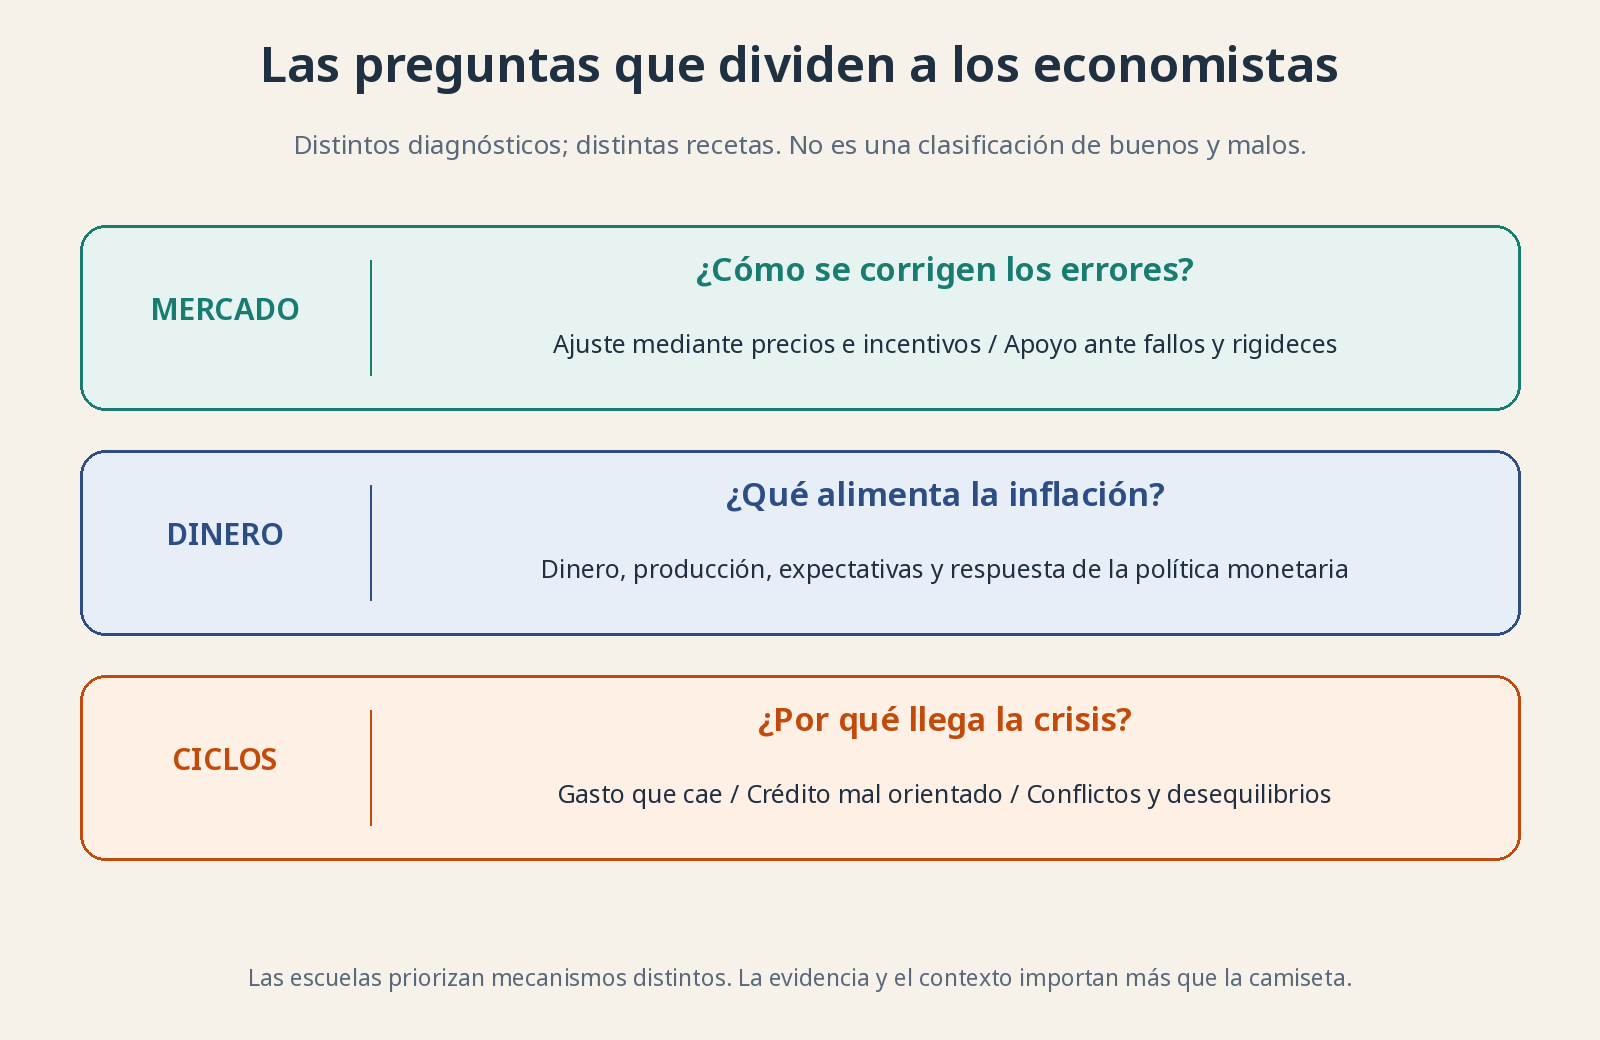
Tres preguntas ordenan buena parte del debate. Las escuelas discrepan en el diagnóstico y en la receta; ninguna etiqueta sustituye a mirar los datos.
Clásicos y neoclásicos: el mercado y su caja de herramientas 🛠️
La escuela clásica nace prácticamente con la economía moderna. Su referencia es Adam Smith, que en 1776 publicó «La riqueza de las naciones», y le siguió David Ricardo a principios del siglo XIX. Pone el foco en la producción, la especialización (que cada cual se dedique a lo que mejor hace), el comercio y la acumulación de capital. Si cada panadero puede especializarse y comerciar, el barrio produce más que si todos intentan hacerlo todo. Los incentivos importan y los precios ayudan a coordinar sin un director de orquesta.
De Smith viene la famosa mano invisible: la idea de que, buscando cada uno su propio interés dentro de unas reglas, se acaba beneficiando a otros sin pretenderlo. El panadero no madruga por amor al barrio, sino por ganarse la vida, y aun así el barrio desayuna. Eso no significa que Smith creyera que cualquier empresario era un santo; de hecho desconfiaba bastante de los comerciantes que se ponían de acuerdo para subir precios. Defender el mercado no obliga a bendecir monopolios ni trampas. Tampoco basta con repetir «mano invisible» para explicar cualquier crisis: el eslogan cabe en una taza; la economía, no.
La escuela neoclásica surge hacia 1870, con la llamada revolución marginalista, y cambia la pregunta: en lugar de mirar sobre todo cuánto cuesta producir, se pregunta cómo eliges entre alternativas y qué aporta una unidad más de algo. De ahí sale la utilidad marginal. Ojo con la palabra «utilidad»: aquí no significa beneficio contable, sino la satisfacción o el servicio que algo te presta. Y «marginal» quiere decir «la siguiente unidad», la del borde. El primer vaso de agua cuando vienes de correr te sabe a gloria; el décimo, casi nada. Por eso no pagarías lo mismo por cada uno. Oferta, demanda, incentivos y equilibrio (el punto en el que lo que se quiere comprar y lo que se quiere vender a un precio coinciden) forman su caja de herramientas, asociada a autores como Alfred Marshall y Léon Walras.
Sus modelos simplifican la realidad para entenderla, como un mapa de carreteras que no dibuja cada bache. El peligro llega al olvidar los supuestos: información imperfecta, poder de mercado o personas que no calculan como una hoja de Excel. Muchos economistas de esta tradición estudian precisamente esos fallos; no todos recetan dejarlo todo como está. Hoy, buena parte de lo que se enseña en las facultades tiene base neoclásica.
Keynesianos y monetaristas: gasto frente a estabilidad monetaria 🚦
La escuela keynesiana lleva el nombre de John Maynard Keynes, un economista británico que publicó en 1936 su «Teoría general» en plena resaca de la Gran Depresión, con paro masivo en medio mundo. Su preocupación: una economía puede quedarse atascada durante mucho tiempo con desempleo y fábricas medio vacías, sin que el mercado la saque solo con rapidez. Si las familias recortan, las empresas venden menos y dejan de invertir. La prudencia individual puede convertirse en un frenazo colectivo del circuito de la 1.2: es la paradoja del ahorro, lo que es sensato para ti puede ser dañino si lo hacemos todos a la vez.
Su concepto estrella es la demanda agregada: la suma de todo el gasto de la economía en bienes y servicios producidos en el país. Es decir, lo que gastan las familias en consumo, las empresas en inversión, el Estado en sus compras, más lo que nos compran desde fuera menos lo que compramos fuera. «Agregada» solo significa «sumada para todo el país». Si esa suma cae, las empresas venden menos y despiden. En ese contexto, el gasto público y unos tipos más bajos pueden sostenerla. No significa que cualquier obra inútil cree riqueza ni que el déficit (gastar más de lo que se recauda, financiándose con deuda) deba ser eterno. Importan el momento, el margen disponible y qué se financia. Poner en marcha un motor parado no es lo mismo que acelerarlo cuando ya humea.
La escuela monetarista, con el estadounidense Milton Friedman como referencia en los años sesenta y setenta, insiste en el papel del dinero y en evitar una política monetaria inestable. Advierte de que hacer crecer persistentemente el dinero por encima de lo que la economía puede producir alimenta la inflación, la subida general y sostenida de precios. Su frase más citada viene a decir que la inflación es siempre y en todas partes un fenómeno monetario. Prefiere reglas previsibles a intentar afinar la economía a golpe de volantazo, porque las decisiones tardan en hacer efecto y es fácil pasarse.
No reduce cada subida puntual del petróleo a «han impreso billetes». Su preocupación central es cómo se sostiene la inflación en el tiempo y qué papel desempeñan el dinero y las expectativas: si todo el mundo espera precios más altos, pide sueldos más altos y sube precios por adelantado, y la profecía se cumple sola. Keynesianos y monetaristas también han cambiado con el tiempo: las políticas reales de los bancos centrales y los gobiernos suelen mezclar herramientas de ambos.
Austríacos y marxistas: dos críticas desde esquinas distintas 🔍
La escuela austríaca se llama así porque nació en Viena con Carl Menger en 1871 y la continuaron Ludwig von Mises y Friedrich Hayek (premio Nobel en 1974). Destaca tres ideas. El valor subjetivo: las cosas valen lo que valen para alguien en sus circunstancias, no por las horas que costó hacerlas (lo veremos en la 1.5). El conocimiento disperso: la información útil está repartida en millones de cabezas (el agricultor sabe de su campo, el tendero de su barrio) y ningún despacho puede reunirla toda. Y el empresario como alguien que descubre oportunidades que otros no han visto.
Su explicación del ciclo usa el tipo de interés como señal. En condiciones normales, un tipo bajo avisa de que hay mucho ahorro disponible y de que es buen momento para proyectos de largo plazo. Si el tipo baja artificialmente (porque el banco central o el crédito fácil lo empujan, no porque la gente ahorre más), la señal miente: se lanzan proyectos que parecen rentables con dinero barato y que después no se sostienen cuando el dinero se encarece. La crisis, en su lectura, es el momento de liquidar esos errores. Es una explicación con fuerza para burbujas de crédito; sus críticos le reprochan que ofrece poco para cuando la economía ya está hundida.
La escuela marxista, ligada a Karl Marx y a su obra «El capital» (el primer tomo es de 1867), mira sobre todo quién posee los medios de producción, cómo se reparte el excedente (lo que sobra después de pagar salarios y materiales, que en su vocabulario se convierte en beneficio del propietario) y qué conflictos genera esa relación entre capital y trabajo. No observa solo el tamaño del pastel: pregunta quién controla el horno. Analiza acumulación, desigualdad y contradicciones del capitalismo, con una gran influencia en la historia política del siglo XX. Tampoco es una explicación única de cada caída bursátil.
¿Por qué te interesa esto como inversor? 📈
Porque las ideas llegan al presupuesto, a la regulación y a los tipos de interés. Más gasto público puede favorecer ciertos pedidos; un endurecimiento monetario (subir tipos para frenar la inflación) encarece la financiación y cambia cuánto estamos dispuestos a pagar hoy por beneficios que llegarán dentro de años. La escuela que inspira una decisión ayuda a entenderla, no a adivinar la siguiente vela de la bolsa (cada una de esas barritas de colores de los gráficos que resumen cómo se movió un precio en un día o en una hora).
Tu trabajo no es jurar lealtad a una tribu: es comprobar incentivos, balances y valoraciones. Una buena teoría no vuelve barata una acción cara. Y fíjate en algo útil: si los mejores economistas del mundo no se ponen de acuerdo sobre la próxima crisis, quizá no tenga mucho sentido que tú intentes clavar el momento de entrar o salir del mercado. Aportar con regularidad y dejar que el tiempo trabaje no exige ganar ese debate.
En la 1.5 bajaremos al mostrador con Menger: por qué el valor del horno depende de lo que la gente quiera comprar, y no de lo orgulloso que esté su fabricante.