
5.5 Ciclos de deuda de corto y largo plazo (Tesis de Dalio)
¿La deuda nos hace más ricos… o nos adelanta el sueldo?
Los ciclos de deuda de Ray Dalio: una lente útil para mirar el crédito, no una ley universal con cuenta atrás.
Si compras hoy una lavadora a plazos, puedes disfrutarla sin esperar a reunir todo el dinero. Magnífico. Pero las cuotas no las paga tu yo de una dimensión paralela: salen de tus ingresos futuros. El crédito permite adelantar decisiones; también compromete parte de lo que cobrarás después. Cuando lo hacen millones de hogares, empresas y administraciones a la vez, el efecto sobre el circuito económico es enorme.
Hoy quiero hablar de la tesis de Ray Dalio, inversor y fundador de Bridgewater Associates, una gestora de inversiones. Popularizó una explicación de la economía basada en productividad y ciclos de deuda, tanto cortos como largos. Es un marco para organizar mecanismos reales. No hace falta convertir a su autor en profeta ni aceptar que toda crisis sea un episodio del mismo guion.
La base: producir más no es lo mismo que deber más 🛠️
La productividad es la cantidad de producción que se obtiene con determinados recursos. Si una panadería hace más barras con las mismas horas gracias a mejores hornos y organización, ha aumentado su productividad. A largo plazo, mejorar conocimientos, herramientas e instituciones permite sostener más bienestar sin limitarse a subir etiquetas de precios.
El crédito es otra cosa: capacidad de gastar hoy a cambio de una obligación de pago futura. Puede ayudar a elevar productividad si financia un horno útil. También puede financiar una compra que no aumenta la producción futura, como pagar más por un terreno que ya existía. El préstamo no demuestra por sí mismo que se haya creado riqueza.
En la 2.2 vimos que un banco puede crear un depósito al conceder un préstamo. Aparecen a la vez dinero disponible y una deuda. No es que una montaña de billetes espere siempre a ser repartida, pero tampoco que la tecla del banco cree recursos ilimitados: siguen haciendo falta energía, trabajo y capacidad productiva.
La simplificación de «adelantar gasto» no obliga a que cada euro de crédito tenga que restarse después del consumo en una fecha exacta. El préstamo puede aumentar ingresos futuros y renovarse en condiciones viables. La pregunta es si esos ingresos permiten atender las obligaciones. Deuda productiva y deuda asumible no son sinónimos automáticos, pero su relación importa mucho.
El ciclo corto: acelerar, apretar y volver a aflojar 🎢
El ciclo de deuda a corto plazo, en el marco de Dalio, se parece al ciclo habitual de actividad y crédito. Condiciones de financiación cómodas animan préstamos y gasto. Lo que gasta uno se convierte en ingresos de otro: el circuito de la 1.2 gana velocidad. Más ventas favorecen empleo, inversión y nuevas solicitudes de crédito.
Si ese impulso presiona demasiado la capacidad de producir y la inflación aumenta, el banco central puede subir tipos. La financiación se encarece, algunas compras se aplazan y ciertos proyectos dejan de salir rentables. También la banca puede endurecer sus criterios: exigir más garantías o rechazar operaciones que antes aceptaba. La cantidad y las condiciones del crédito importan tanto como su precio anunciado.
Cuando el gasto se enfría, empresas y hogares se vuelven más cautos. Si las presiones de precios lo permiten, el banco central puede bajar tipos y facilitar una nueva recuperación. Ese es el mecanismo estilizado. Estilizado significa que hemos retirado detalles para ver la estructura, como un dibujo del aparato digestivo que no incluye cada célula.
No dura un número fijo de años y no todas las recesiones empiezan con una subida de tipos. Pandemias, problemas energéticos o decisiones políticas pueden alterar el recorrido. Dalio pone el foco en el crédito; la realidad no firma un contrato comprometiéndose a seguirlo.
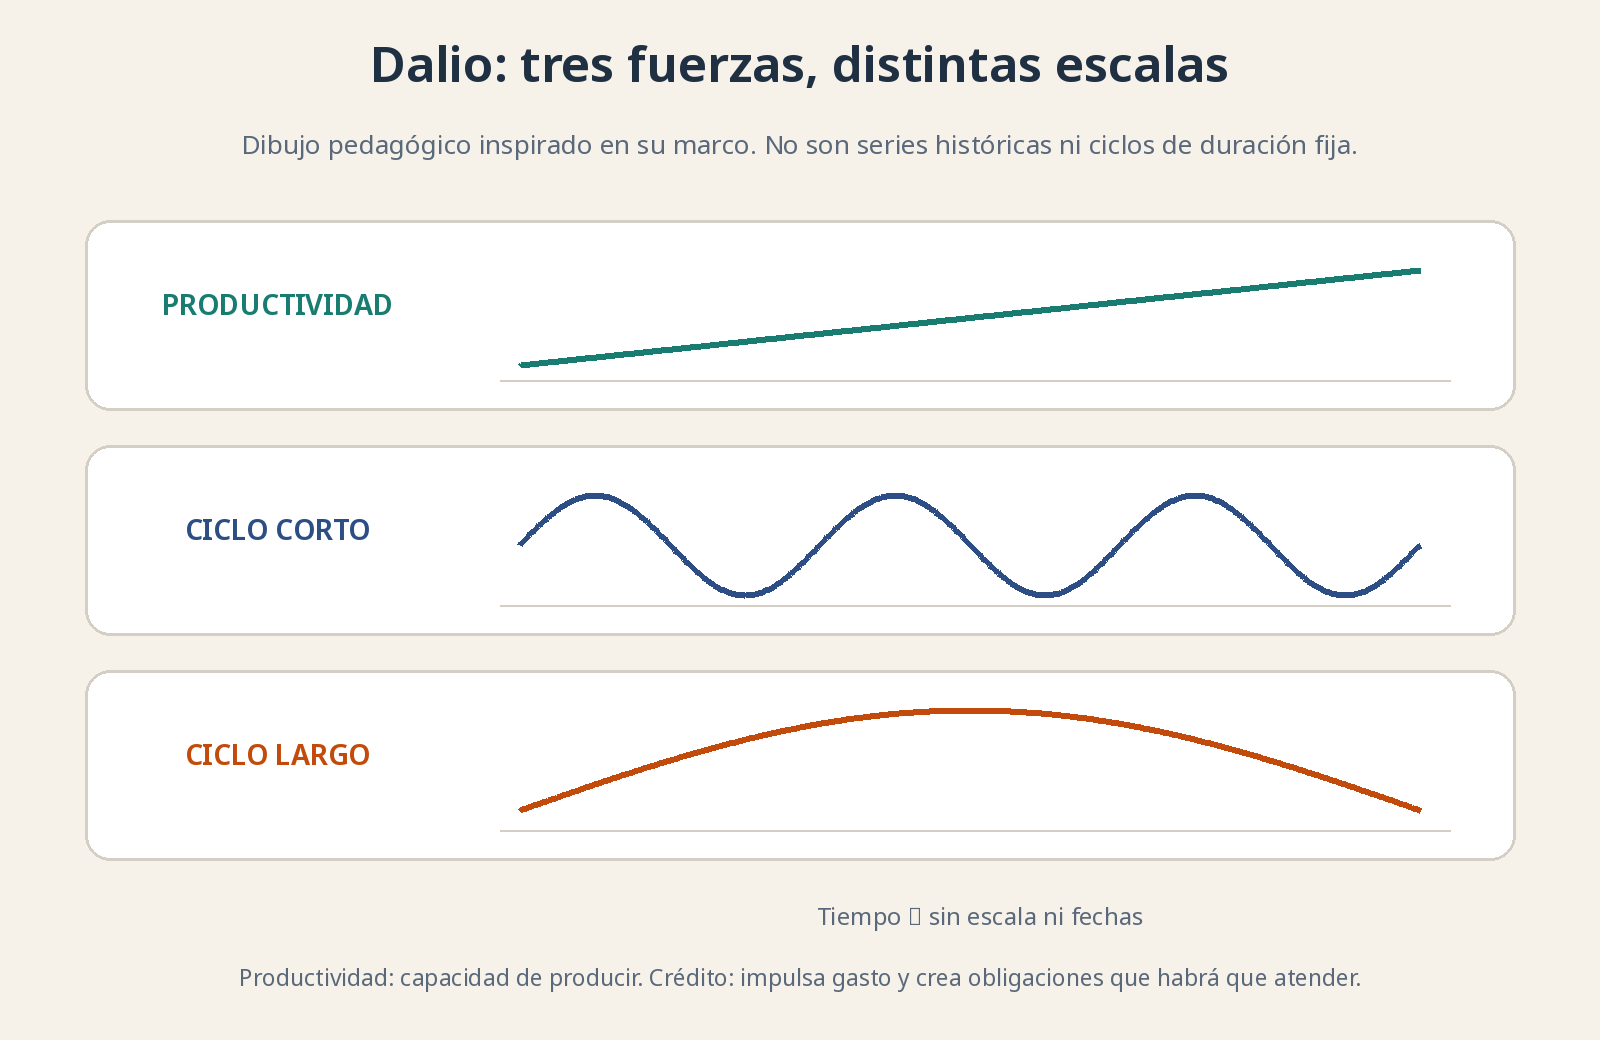
Esquema inspirado en la explicación de Ray Dalio: una tendencia productiva y oscilaciones de crédito de distinta escala. Las líneas no son datos, calendarios ni una suma contable exacta.
El ciclo largo: cuando aflojar los tipos ya no basta 🧱
La tesis del ciclo de deuda a largo plazo sostiene que, a través de sucesivos ciclos cortos, pueden acumularse obligaciones más deprisa que los ingresos que las sostienen. Los buenos años favorecen confianza y deuda; las respuestas a las crisis alivian la financiación sin eliminar necesariamente los desequilibrios anteriores. Con el tiempo, el conjunto se vuelve más dependiente de renovar préstamos y de tipos bajos.
No significa que toda deuda crezca sin freno durante generaciones. Hay países y sectores que se saneaban mientras otros se endeudaban. El interés del marco está en advertir que un rebote cíclico puede convivir con fragilidad acumulada. Que este trimestre vaya mejor no arregla por sí solo un balance construido sobre ingresos demasiado optimistas.
El servicio de la deuda es el dinero necesario para pagar intereses y principal según el calendario. Puede volverse insoportable aunque el valor aparente de los activos sea elevado. Si tus obligaciones vencen ahora y tus ingresos llegan después, el problema no se resuelve enseñando una tasación de tu casa. Importan plazos, tipos fijos o variables y posibilidad de refinanciar.
Cuando hogares y empresas quieren reducir deuda y no asumir más, bajar tipos puede tener poco efecto. Se llama a veces recesión de balances: la prioridad es reparar el patrimonio y reducir obligaciones, no ampliar gasto. Y si los tipos oficiales ya están muy bajos, el margen de las herramientas convencionales es menor. No desaparecen todas las políticas posibles; desaparece la comodidad de resolverlo todo girando la misma rueda.
Desapalancarse: bajar la carga, no solo el número de euros 🎒
Apalancamiento significa apoyarse en deuda para financiar activos o actividad; desapalancamiento, reducir esa dependencia o su peso respecto a ingresos y patrimonio. Una ratio deuda/ingresos compara el saldo pendiente con lo que se ingresa en un periodo. No es una cuota mensual ni equivale a deuda/patrimonio: cada medida contesta una pregunta distinta.
Ejemplo inventado: un negocio debe 100 y obtiene ingresos anuales de 100. La relación es uno. Si sigue debiendo 100 pero sus ingresos suben a 125, baja a 0,8. La deuda nominal no ha disminuido, pero pesa menos respecto a ingresos. En cambio, si reduce la deuda a 90 y sus ingresos caen a 70, la relación empeora. Recortar el saldo no garantiza aliviar la carga.
Aquí aparece una dificultad colectiva. Para ahorrar y pagar deuda, un hogar puede gastar menos. Pero si muchos lo hacen a la vez, las empresas venden menos, reducen empleo y caen ingresos que servían para devolver préstamos. Lo sensato para uno puede empeorar la aritmética del conjunto. No demuestra que endeudarse siempre sea bueno; explica por qué salir de una acumulación excesiva puede resultar doloroso.
Cuatro vías, todas con alguien al otro lado ⚖️
Dalio agrupa las respuestas en combinaciones de ajuste del gasto, cambios en deudas, redistribución y apoyo monetario. Ninguna es un botón gratuito. Si una deuda es tu obligación, también es el activo de otra persona: su pensión, su depósito indirectamente o los ahorros que prestó. Reducir cargas mueve pérdidas y recursos entre agentes.
-
Austeridad o recorte del gasto. Se intenta liberar ingresos para pagar. Puede mejorar una cuenta individual, pero una aplicación simultánea y brusca puede reducir actividad y recaudación. No todos los recortes tienen el mismo efecto ni todo gasto previo era útil.
-
Reestructuración de deuda. Se renegocian plazos, intereses o cantidades. Una quita reduce lo que el acreedor recuperará; alargar vencimientos reparte pagos en más tiempo, pero no borra por sí solo la pérdida económica. Ordenar pérdidas puede evitar una liquidación aún peor.
-
Redistribución. Impuestos, transferencias u otras decisiones trasladan recursos entre grupos. Cambian quién soporta el ajuste y quién puede seguir gastando. Tienen límites políticos y efectos sobre incentivos; no generan recursos reales simplemente por moverlos.
-
Apoyo monetario y fiscal. El banco central puede facilitar financiación y comprar activos; el Estado puede sostener demanda o recapitalizar entidades viables. Comprar bonos con reservas no equivale sin más a regalar dinero a cada familia ni cancela automáticamente la deuda pública. Importan coordinación, diseño y límites institucionales.
Bello, feo e inflacionario: nombres sencillos para equilibrios difíciles 🎭
Un desapalancamiento «bello», en el vocabulario de Dalio, combina reconocimiento de pérdidas y apoyo suficiente a la actividad para reducir la carga de deuda sin hundir ingresos ni descontrolar precios. El adjetivo no significa que nadie sufra ni que exista una receta exacta. Describe un resultado relativamente ordenado frente a alternativas peores.
Un ajuste feo o deflacionario aparece cuando caen precios, gasto e ingresos y la carga de deudas nominales se vuelve más pesada. Si cobras menos y los pagos comprometidos no bajan, devolverlos cuesta más. Ventas forzadas y quiebras pueden reforzar el deterioro. Deflacionario significa que ejerce presión a la baja sobre el nivel general de precios, no simplemente que la bolsa esté roja.
Una salida inflacionaria erosiona el valor real de deudas denominadas en la moneda que pierde poder adquisitivo. Pero no es un indulto universal: puede castigar a ahorradores y rentas que no se actualizan, encarecer nuevos préstamos y dañar confianza. La deuda a tipo variable o vinculada a inflación se beneficia menos de esa erosión; la deuda en moneda extranjera puede volverse más difícil de pagar si la moneda propia se deprecia.
Estas categorías son formas de explicar escenarios, no tres cajones perfectamente separados. Un proceso puede mezclar inflación en unas etapas, contracción en otras y pérdidas muy desiguales entre personas.
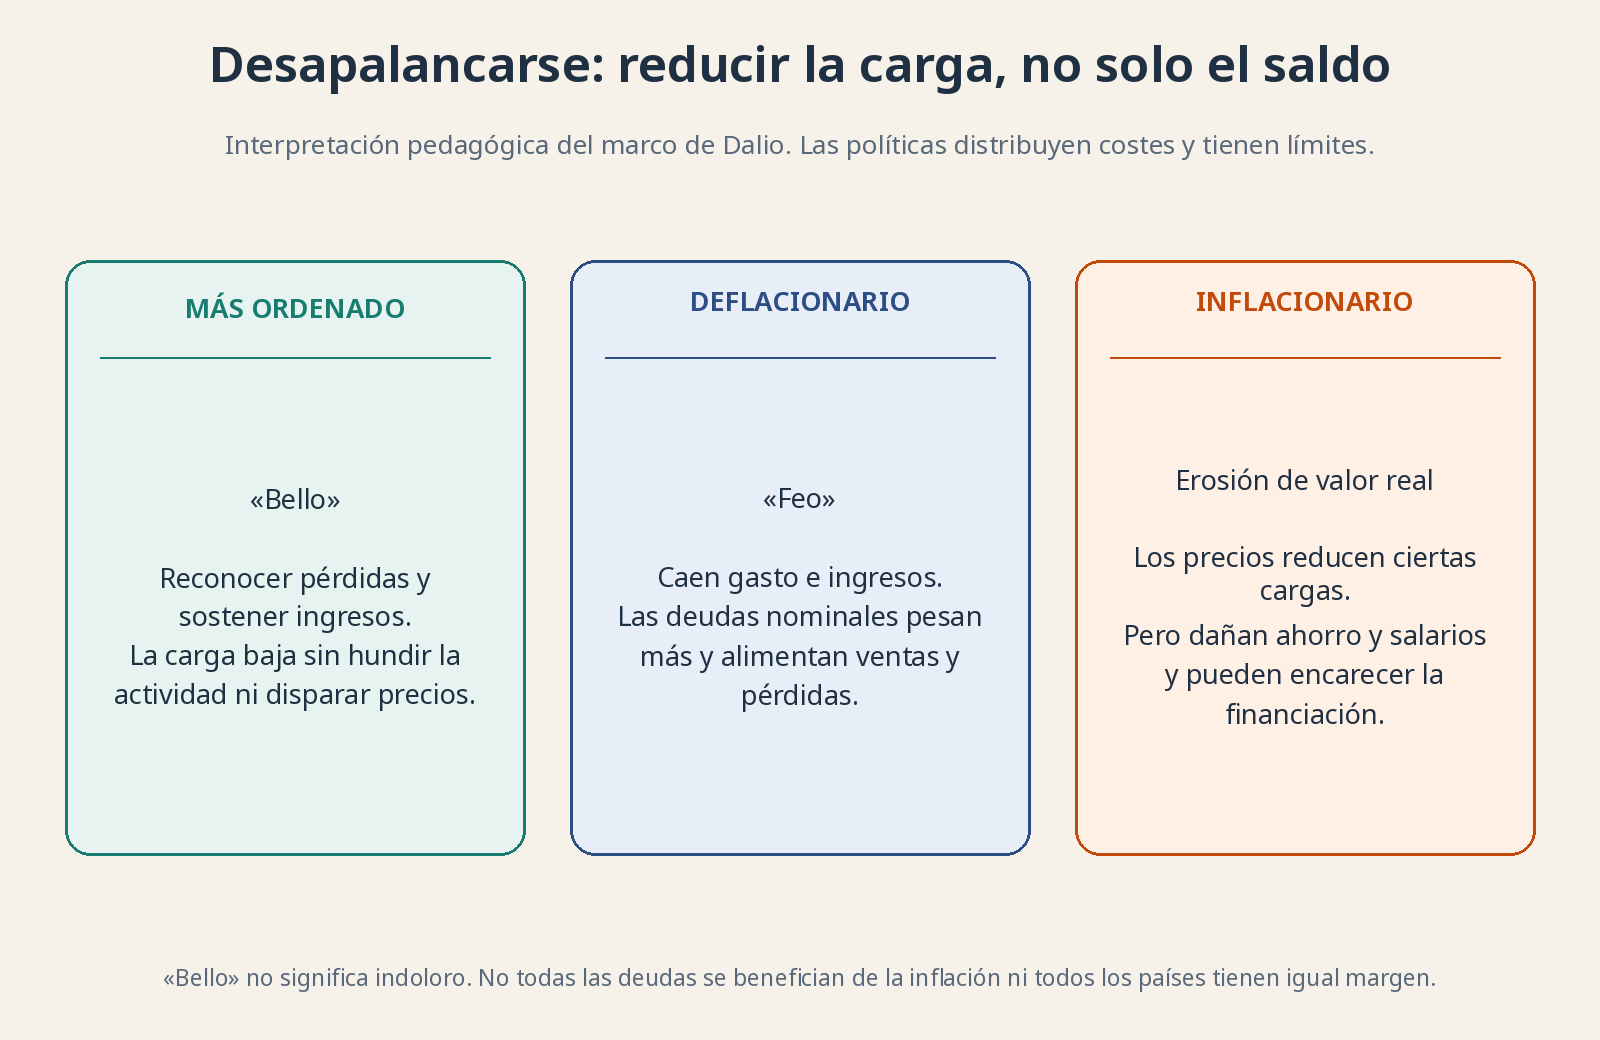
Interpretación pedagógica del marco de Dalio. «Bello» no significa indoloro; inflación, crecimiento y deuda interactúan y las políticas no controlan cada resultado.
Las críticas que conviene tener encima de la mesa 🔍
El primer límite es la regularidad aparente. Los ciclos largos se reconocen mejor mirando hacia atrás que anunciando su fecha final. Hay pocos episodios verdaderamente comparables y las instituciones cambian. No podemos experimentar con el mismo país dos veces, una con cada política, y medir limpiamente la diferencia.
El segundo es que agrupar deuda oculta su distribución. No es igual deuda pública que privada, ni deuda en moneda propia que extranjera, ni una obligación a treinta años que financiación que vence mañana. Un país puede tener activos frente al exterior al tiempo que ciertos hogares están ahogados. La media no paga la cuota de nadie.
El tercero es dar demasiado protagonismo al crédito y poco a productividad, demografía, energía, desigualdad o cambios tecnológicos e institucionales. Esas fuerzas no son ruido alrededor de un reloj de deuda: pueden transformar la capacidad de pago y el funcionamiento de la economía. Y las políticas monetarias no tienen el mismo margen en un Estado emisor de su moneda que en un miembro de la zona euro.
¿Por qué te interesa esto como inversor? 📈
Porque recuerda que ingresos buenos y crédito fácil no son una garantía permanente. Mira si una empresa puede financiarse con su actividad, cuándo vencen sus obligaciones y qué pasa si pierde ventas mientras suben los intereses. Un relato brillante no sustituye al efectivo que necesita para pagar.
No necesitas predecir el final del gran ciclo para invertir con prudencia. Necesitas un horizonte sostenible y no depender de vender activos en una crisis para devolver dinero prestado. El marco sirve para detectar promesas difíciles de cumplir; no para justificar apalancamiento personal porque «ya sabemos en qué fase estamos».
Fuente del marco: Ray Dalio, How the Economic Machine Works. Esta lección explica su tesis y sus límites; no adopta sus duraciones como leyes ni presenta un diagnóstico del ciclo actual.