
5.6 Liquidez y apalancamiento
¿De qué sirve tener patrimonio si mañana no puedes pagar?
Liquidez y apalancamiento: el mercado puede darte tiempo o quitártelo justo cuando más lo necesitas.
Imagina que tienes un piso sin hipoteca y solo veinte euros en la cuenta. Sobre el papel tu patrimonio puede ser estupendo. Pero el dentista no suele aceptar «te vendo medio metro del salón» como forma de pago. Ahora imagina que tienes acciones que ayer se vendían fácilmente, pero hoy todos necesitan efectivo a la vez. Sigues teniendo activos; quizá ya no puedas convertirlos en dinero al precio que esperabas.
Hoy quiero hablar de liquidez y apalancamiento, dos palabras que explican por qué una caída manejable para alguien puede convertirse en una catástrofe para otro. Una tiene que ver con disponer de dinero y poder intercambiar activos; la otra, con las obligaciones que asumes para financiarte. Juntas pueden formar un círculo muy desagradable. Y no hace falta tener una pantalla con quince gráficos para caer en él.
Liquidez: convertir sin romper el precio 💧
La liquidez de mercado es la facilidad para comprar o vender una cantidad de un activo con rapidez, a un coste razonable y sin mover demasiado su precio. No basta con que «se pueda vender». Casi cualquier cosa encuentra comprador si la regalas. Lo que interesa es cuánto puedes vender y a qué distancia del precio que considerabas normal.
El efectivo es el medio inmediato de pago. Un depósito disponible puede usarse para transferencias, con las condiciones y riesgos de la entidad. Una vivienda suele tardar más en venderse y genera costes; un cuadro singular puede necesitar al comprador adecuado. Una acción muy negociada puede ser líquida para una orden pequeña, pero una orden enorme puede alterar su precio. La liquidez depende del tamaño, del momento y de las condiciones, no solo del nombre del activo.
Una pista es la horquilla de compraventa, la distancia entre el mejor precio al que alguien ofrece comprar y el mejor al que alguien ofrece vender. Otra es la profundidad, la cantidad que puede negociarse cerca de esos precios. El volumen es lo que efectivamente se ha negociado durante un periodo. Ayuda a orientarse, pero un gran volumen de ventas de pánico no garantiza que puedas ejecutar una orden grande sin hundir la cotización.
Tener efectivo y conseguir financiación son asuntos distintos 🚰
La liquidez de financiación es la capacidad de conseguir dinero para atender pagos y mantener posiciones: renovar una deuda, utilizar una línea de crédito o aportar garantías. Puedes tener activos negociables y aun así sufrir si vence una obligación enorme hoy. También puedes tener un negocio sano pero lento en cobrar a sus clientes.
La liquidez del sistema es una expresión más amplia y a veces demasiado vaga. Puede referirse a reservas bancarias, disponibilidad de financiación, facilidad de crédito o demanda de activos. No son la misma magnitud. Los agregados monetarios M1, M2 y M3 de la 2.3 miden ciertas formas de dinero; no cuentan compradores dispuestos a sostener el precio de una acción.
Por eso «hay mucha liquidez, la bolsa tiene que subir» es una frase más cómoda que rigurosa. El dinero puede quedarse en depósitos, el crédito puede no llegar a quien lo necesita y los inversores pueden exigir precios menores. Cuando compras una acción ya existente, el pago va al vendedor: no desaparece dentro de la bolsa. Cambian titulares y precios, no hay un desagüe bursátil que absorba todos los euros.
Bajar tipos tampoco es lo mismo que hacer QE, compras de activos por el banco central financiadas mediante creación de reservas. Ni subir tipos es automáticamente QT, reducción de su cartera de activos. Son herramientas distintas, aunque influyan en las condiciones financieras. Las reservas de la banca no son billetes que el banco central deposite directamente en tu cuenta para comprar acciones.
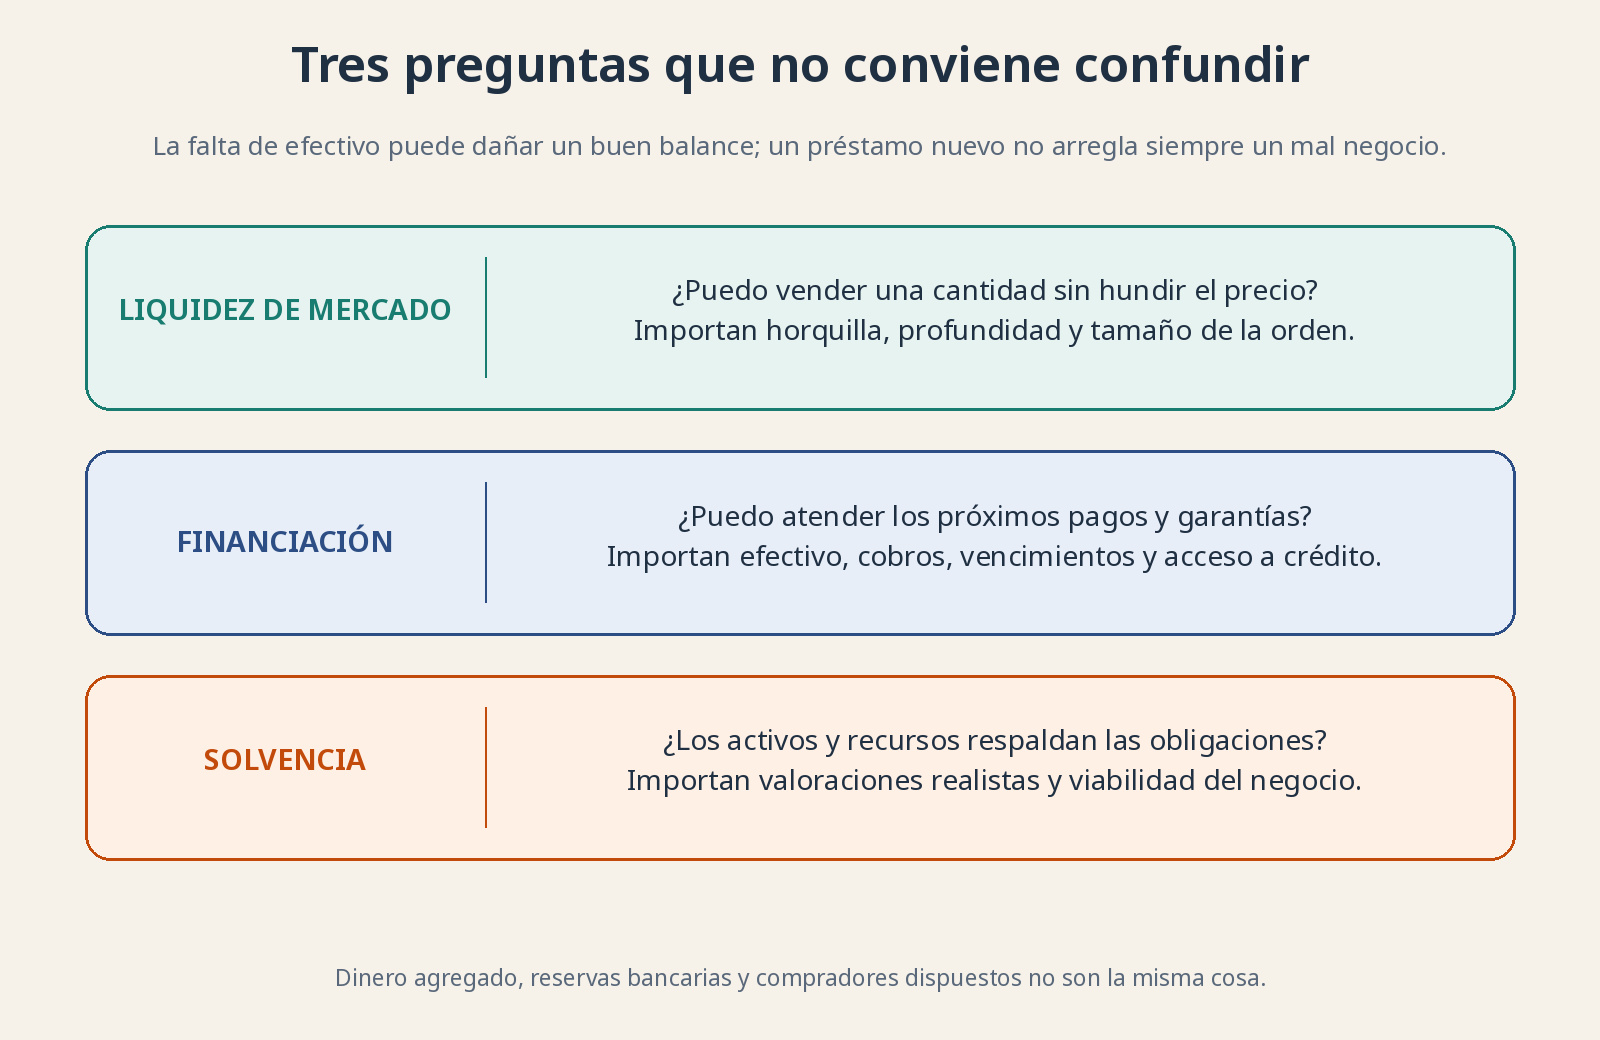
Tres preguntas distintas: ¿puedo vender sin gran descuento?, ¿puedo atender los pagos próximos?, ¿mi patrimonio respalda lo que debo? Un problema puede contagiar a los demás.
Solvencia: que el patrimonio dé para responder 🧱
La solvencia, que vimos en la 2.5, se refiere a la capacidad de responder a las obligaciones con los activos y la generación de recursos del negocio. No equivale a tener dinero hoy en caja. Un patrimonio positivo basado en valoraciones poco realistas tampoco es un salvavidas automático.
Un negocio puede ser solvente y tener un atasco temporal: clientes fiables pagan dentro de dos meses y los salarios vencen esta semana. Pero si para conseguir dinero vende activos con fuertes descuentos, el atasco puede transformarse en pérdidas que dañen su solvencia. Al revés, tener efectivo prestado puede permitir pagar durante un tiempo sin arreglar un negocio que pierde dinero de forma persistente.
Es como distinguir entre llevar agua en la cantimplora y tener acceso a un manantial sostenible. Una cosa resuelve el siguiente tramo; la otra ayuda a sostener el viaje. No confundirlas evita celebrar una refinanciación como si fuera un beneficio o tratar cualquier falta de caja como una quiebra inevitable.
Apalancamiento: una palanca que empuja en las dos direcciones ⚖️
El apalancamiento financiero consiste en financiar una parte de los activos o de la actividad con deuda u obligaciones que amplifican el efecto sobre el capital propio, los recursos que pertenecen a los dueños en lugar de a los prestamistas. El nombre viene de la palanca: con un apoyo pequeño puedes mover algo grande. El problema es que la palanca no conoce la diferencia entre una ganancia que te gusta y una pérdida que prefieres no mirar.
En un ejemplo inventado, compras un activo por 100 euros con 100 tuyos. Si sube a 110, ganas un 10%; si baja a 90, pierdes un 10%. Ahora lo compras con 50 tuyos y 50 prestados. Si vale 110 y devuelves los 50, quedan 60: has ganado un 20% sobre tus 50. Si vale 90, quedan 40: has perdido un 20%. Todo ello antes de intereses, comisiones e impuestos.
Si el activo cae a 50, la deuda de 50 absorbe todo el valor y tu capital desaparece. Según el instrumento, contrato y protecciones aplicables, una caída mayor puede dejar obligaciones adicionales. Que un producto concreto limite ciertas pérdidas no convierte el apalancamiento en una estrategia prudente. El crédito tiene vencimientos y condiciones; tus buenas intenciones no los suspenden.
Hay exposición apalancada mediante derivados, contratos cuyo valor depende de otro activo, sin pedir un préstamo corriente por toda la compra. Lo importante es el tamaño del riesgo respecto a tus recursos y a las garantías exigidas. No hace falta que un botón diga «préstamo» para que exista una palanca.
Hogares: no todo se ve dividiendo deuda entre patrimonio 🏠
Una familia puede tener hipoteca, préstamo del coche y pagos pendientes de tarjeta. Para entender su fragilidad importa la deuda, pero también ingresos, cuotas, vencimientos y estabilidad laboral. La relación deuda/patrimonio compara lo pendiente con la riqueza neta; la carga del servicio de la deuda relaciona pagos exigidos con ingresos disponibles. Una no sustituye a la otra.
Si sube la tasación de la casa, la familia puede parecer menos apalancada según algunas ratios, relaciones entre dos magnitudes, sin haber reducido un euro de deuda ni una cuota. Y una media nacional puede mezclar hogares con grandes carteras y hogares sin colchón. No permite declarar que todos pueden soportar una recesión. El patrimonio de una persona no está disponible para pagar el recibo de su vecino.
Tampoco un activo valioso garantiza un préstamo seguro para el banco. Importan el precio al que se podría liquidar la garantía, los costes y el tiempo, además de la capacidad del prestatario para pagar. En una crisis, desempleo y caída del valor de las garantías pueden aparecer juntos.
Empresas: mirar deuda, caja y calendario 🏭
Una empresa puede endeudarse para adquirir una máquina que produzca durante muchos años. Tiene sentido estudiar si sus cobros futuros podrán pagarla, no demonizar toda financiación. Pero financiar un activo largo con deuda que vence enseguida crea riesgo de refinanciación: depender de que alguien vuelva a prestar cuando llegue el vencimiento.
La deuda neta suele calcularse restando caja y equivalentes a la deuda financiera. Caja se refiere al efectivo; los equivalentes de efectivo son inversiones muy cortas, fácilmente convertibles en cantidades conocidas de dinero y con riesgo poco significativo de cambio de valor. Hay que mirar qué caja está realmente disponible y qué ajustes usa cada empresa. «Tenemos mucha caja» dice poco si parte no puede moverse o está comprometida para operar. El calendario y los tipos fijos o variables completan la foto.
Otra medida frecuente es deuda/EBITDA. EBITDA son las siglas inglesas de beneficio antes de intereses, impuestos, depreciaciones y amortizaciones: una aproximación al resultado operativo antes de varias partidas contables y financieras. Compara deuda con una medida anual de resultado para orientarse sobre el peso del endeudamiento.
No es el número literal de años necesarios para devolverlo todo. El EBITDA no es efectivo libre: faltan inversiones necesarias, impuestos, intereses y cambios en existencias y cobros. Si caen beneficios, la ratio puede empeorar bruscamente sin haber pedido un euro más. Y una cifra manejable para un negocio estable puede ser excesiva para otro cíclico. No hay un umbral universal que dispense de entender la empresa.
Margen y garantías: cuando te obligan a actuar 📞
Operar a margen significa mantener posiciones aportando una parte de su valor como garantía, con financiación o exposición superior a ese dinero. El intermediario exige un margen inicial y un margen de mantenimiento, recursos mínimos para abrir y conservar la posición. La mecánica concreta depende de la cuenta y del instrumento.
Si las pérdidas reducen demasiado la garantía, puede llegar una llamada de margen, margin call: aportar más recursos o reducir exposición. No es una llamada de cortesía para preguntar si sigues creyendo en la empresa. Según las condiciones, el intermediario puede cerrar posiciones sin esperar tu permiso o sin darte el plazo que imaginabas. Las exigencias también pueden endurecerse en un mercado nervioso.
Eso rompe una frase peligrosa: «como invierto a largo plazo, puedo esperar». Solo puedes esperar si nadie tiene derecho a exigirte dinero antes. Una tesis que tarda cinco años en acertar no te protege de una liquidación forzosa esta tarde.
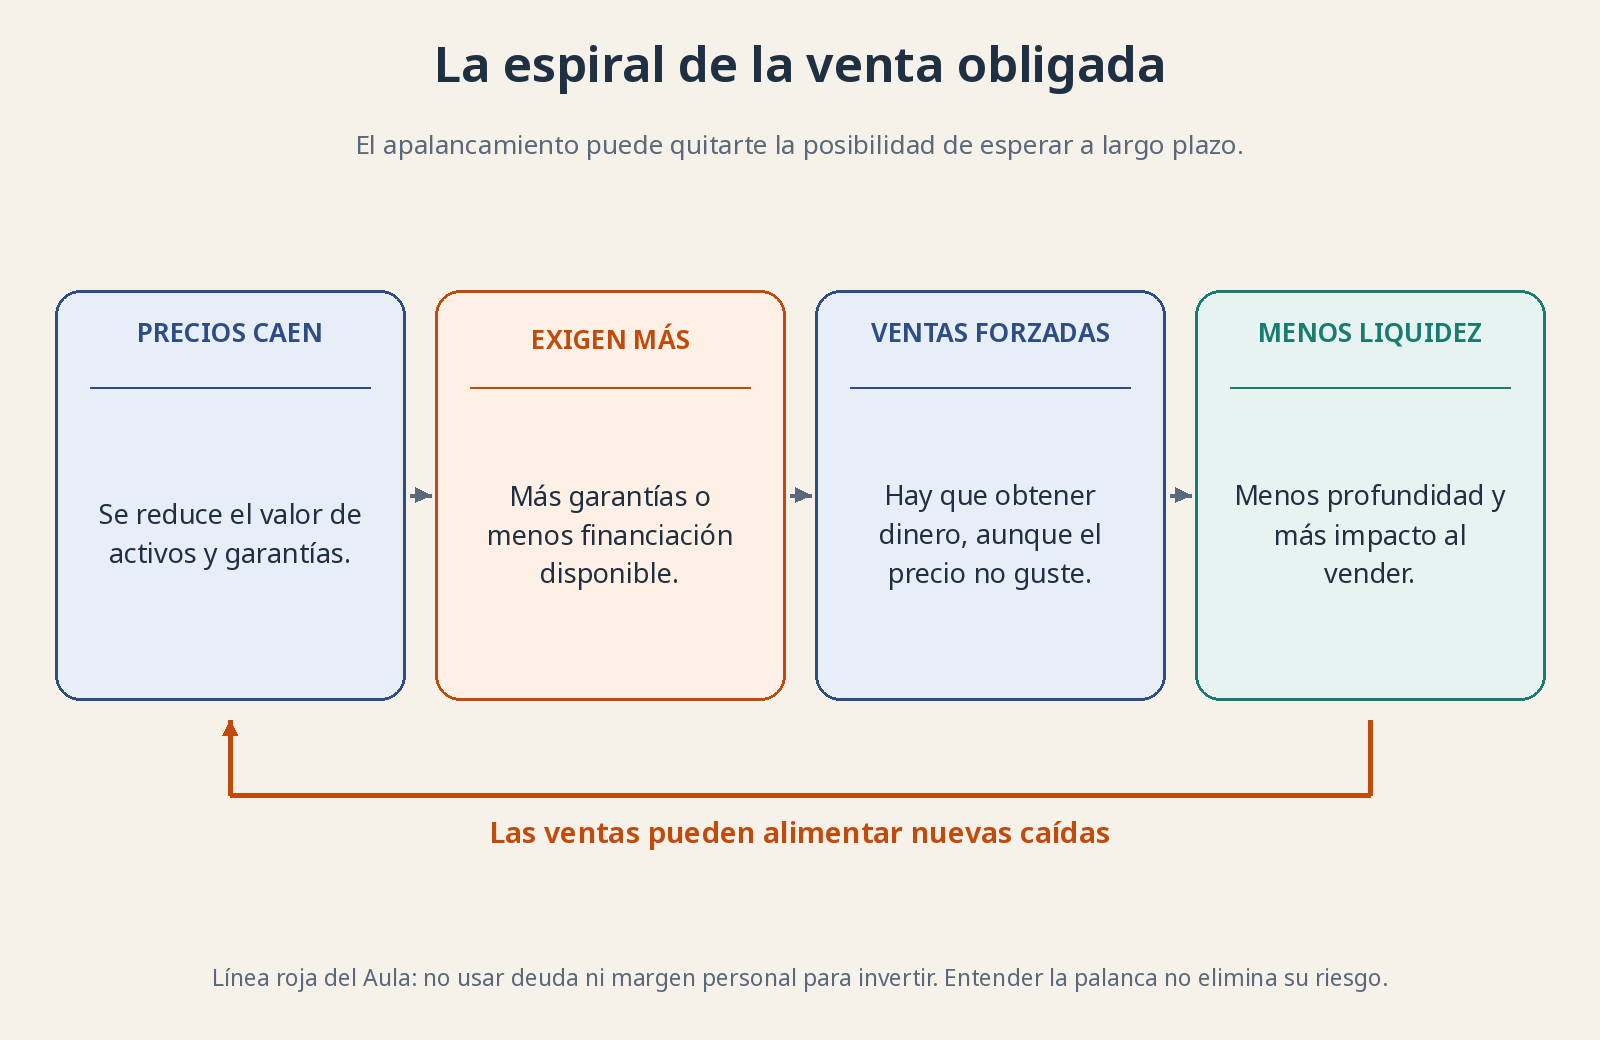
Ejemplo conceptual: el apalancamiento puede transformar una bajada en ventas obligadas, y esas ventas deteriorar precios y liquidez. No toda caída produce esta espiral, pero la fragilidad existe antes de activarse.
Por qué la liquidez desaparece justo cuando la buscas 🌪️
En tiempos tranquilos hay compradores dispuestos, crédito y garantías valoradas con confianza. Cuando aumenta la incertidumbre, quienes facilitan intercambios pueden reducir posiciones; prestamistas piden más garantías y compradores rebajan sus ofertas. Aumentan las horquillas y disminuye la profundidad. El precio de ayer no es una obligación de compra para nadie.
En financiación con garantías puede subir el recorte de valoración, haircut: la parte del valor de un activo que no se acepta para respaldar un préstamo. Si antes una garantía de 100 permitía obtener 90 y ahora solo 70, alguien necesita encontrar la diferencia. Son cifras inventadas para ver el mecanismo, no condiciones vigentes.
Quien no tiene efectivo vende. Esas ventas pueden bajar precios y deteriorar otras garantías, provocando más ventas. Además, activos distintos pueden caer juntos porque un inversor vende lo más fácil de vender, no necesariamente lo peor. Esto explica por qué una inversión de calidad puede bajar sin que su negocio haya cambiado en la misma proporción. No demuestra que toda caída sea una oportunidad ni que el banco central vaya a rescatar el precio.
¿Por qué te interesa esto como inversor? 📈
Porque no usar apalancamiento personal para invertir es una línea roja del Aula. Nada de pedir un préstamo, usar margen o comprometer dinero que necesitas para perseguir rentabilidad. Entender la deuda de una empresa no te autoriza a añadir otra capa de deuda en tu cuenta. El interés compuesto necesita tiempo; una liquidación forzosa puede quitártelo.
Separa el colchón para gastos e imprevistos del capital que puedes mantener invertido. Evalúa si tus aportaciones periódicas siguen siendo sostenibles cuando hay problemas. Una cartera no es resistente porque nunca baje, sino porque sus riesgos encajan con tus obligaciones y no te obliga a vender en el peor momento.
Y cuando estudies una empresa, no preguntes solo cuánto gana: pregunta cuándo cobra, cuándo paga y de quién depende para seguir abierta. Tener patrimonio es importante. Poder llegar al lunes también.
Referencia sobre el mecanismo de margen: FINRA, declaración de riesgos de cuentas a margen, aplicable a su ámbito estadounidense; las condiciones y protecciones varían según jurisdicción e instrumento. No se utilizan las cifras ni el diagnóstico coyuntural del artículo anterior.